Consommation
Épargner en métaux précieux sans immobiliser son argent : le principe du compte adossé à l’or
Par Jérome Tessier Publié le
Sommaire · 6 parties
Épargner en métaux précieux sans immobiliser son argent, le principe du compte adossé à l’or
Un compte adossé à l’or permet de détenir des métaux précieux tout en gardant la possibilité d’en dépenser la valeur. L’épargnant achète des fractions d’or ou d’argent, conservées physiquement dans un coffre professionnel, et une carte de paiement vend au moment de chaque achat la quantité de métal nécessaire. On n’a donc plus à choisir entre posséder de l’or et en disposer facilement. Voici comment ce mécanisme fonctionne, ce qui le distingue d’un compte bancaire et les points à vérifier avant de s’y intéresser.
Pourquoi répartir ses économies entre plusieurs types d’actifs ?
Placer toute son épargne au même endroit revient à dépendre d’un seul facteur : le taux d’un livret, la santé d’un marché ou la solidité d’un établissement. Répartir ses avoirs limite l’effet d’un choc sur l’ensemble du patrimoine. Chaque support répond à un besoin différent :
- les livrets réglementés gardent une épargne de précaution disponible et garantie ;
- l’assurance vie sert les projets de moyen et long terme ainsi que la transmission ;
- les actions visent la croissance, au prix d’une forte volatilité ;
- les métaux précieux servent traditionnellement de réserve de valeur, car ils ne dépendent ni d’un émetteur ni d’une politique monétaire.
L’or n’a pas vocation à remplacer les autres placements. Il vient compléter un ensemble, souvent pour une part limitée, une fois l’épargne de précaution mise de côté. Lorsque le plafond du livret A est atteint, il fait partie des pistes que l’on peut étudier parmi d’autres.
Pourquoi l’or physique a-t-il longtemps été difficile à mobiliser ?
Détenir de l’or sous forme de pièces ou de lingots pose des contraintes concrètes que beaucoup d’épargnants découvrent après l’achat.
- Le stockage : garder du métal chez soi expose au vol et suppose souvent un coffre et une assurance adaptée ; le déposer en banque implique la location d’un coffre, avec des horaires d’accès.
- Le ticket d’entrée : un lingot ou même une pièce représente une somme importante, ce qui rend difficile un achat progressif par petits montants.
- La revente : pour récupérer la valeur de son or, il faut se déplacer chez un professionnel, faire examiner les pièces, accepter un prix de rachat et attendre le paiement.
Résultat, l’or physique reste souvent une épargne dormante. Sa valeur existe, mais on ne peut pas s’en servir pour une dépense imprévue sans passer par une vente en bonne et due forme.
Comment fonctionne un compte de paiement adossé aux métaux précieux ?
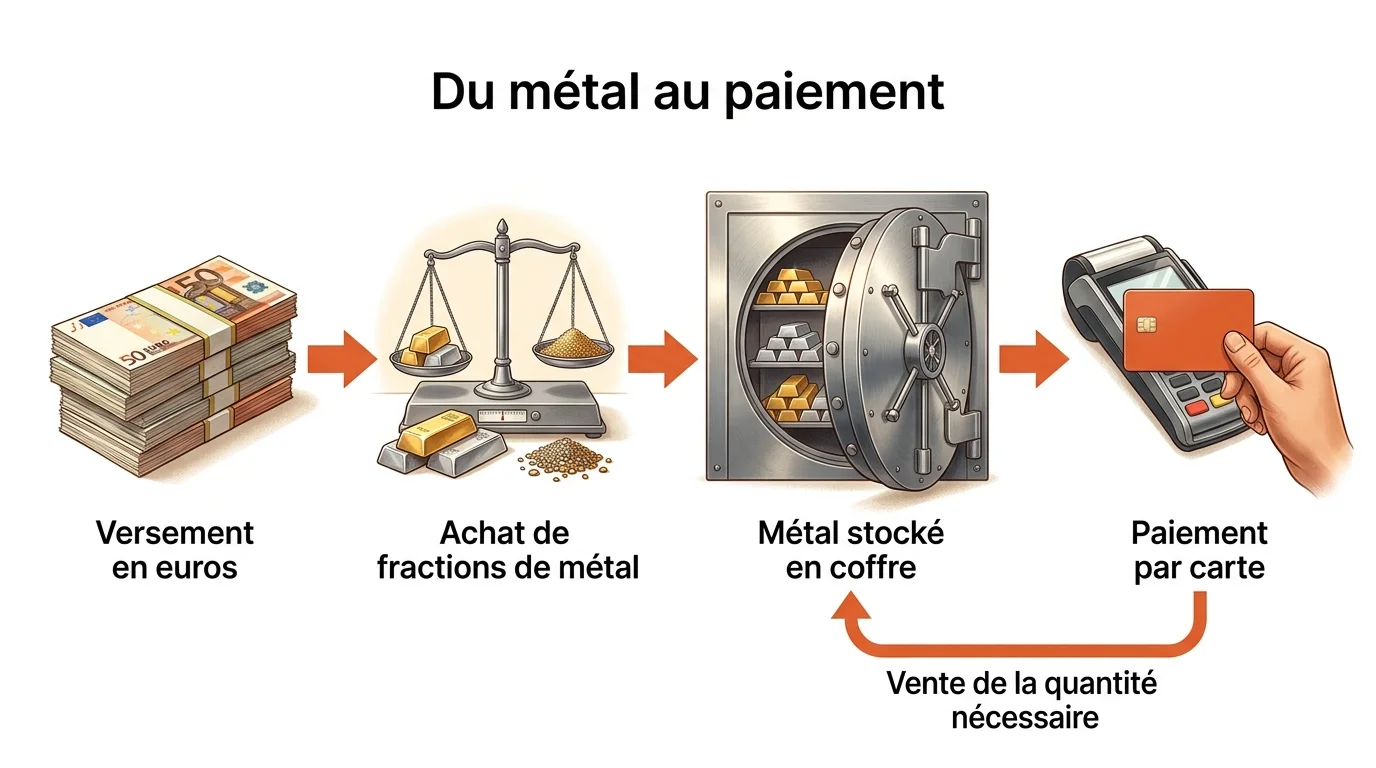
Le principe consiste à séparer la détention du métal de son usage quotidien. L’épargnant verse des euros, qui servent à acheter des fractions de métal au cours du moment. Il ne reçoit pas de pièces : le métal correspondant est acheté et conservé par un professionnel dans un coffre sécurisé, et le compte affiche la quantité détenue, exprimée en grammes.
Le compte est complété par des outils de paiement classiques : un IBAN pour recevoir et émettre des virements, et une carte de paiement. Quand le titulaire paie avec sa carte, la quantité de métal équivalente au montant de l’achat est vendue et convertie en devise, sans démarche de sa part. La valeur de l’or redevient ainsi utilisable à tout moment, en magasin comme en ligne.
Veracash est un exemple concret de ce modèle. Le service propose trois supports adossés aux métaux précieux, deux déclinaisons de l’or (GoldSpot et GoldPremium) et l’argent, accessibles dès 1 euro. Chaque compte dispose d’un IBAN personnel et d’une carte de débit Mastercard. Le métal est conservé dans des coffres en Suisse, aux Ports Francs de Genève, avec un stockage gratuit et intégralement assuré selon la plateforme. Au moment d’un paiement, la carte convertit les métaux en devise, en France comme à l’étranger, et le service indique ne pas facturer de frais sur les paiements et retraits, dans la zone euro comme en dehors. Côté réglementation, Veracash SAS agit comme agent de services de paiement de Treezor, établissement de monnaie électronique agréé par l’ACPR. Le détail des conditions et de la tarification est présenté sur le site de Veracash.
Ce type de compte se conçoit comme un complément à un compte bancaire traditionnel, pas comme son remplaçant. Le compte courant reste le support des revenus, des prélèvements et des dépenses régulières ; le compte adossé à l’or accueille la part d’épargne que l’on souhaite garder en métal tout en la gardant mobilisable.
Quelles différences avec un compte bancaire classique ?
Les deux comptes se ressemblent dans leurs outils, mais pas dans ce qu’ils contiennent.
| Critère | Compte bancaire classique | Compte adossé aux métaux précieux |
|---|---|---|
| Ce que contient le compte | Des euros | Des grammes de métal précieux |
| Évolution de la valeur | Montant stable en euros | Valeur qui suit le cours du métal, à la hausse comme à la baisse |
| Contrepartie | Une créance sur la banque | Du métal physique stocké par un professionnel |
| Paiement par carte | Débit direct du solde en euros | Vente automatique de la quantité de métal nécessaire |
| Coûts à regarder | Frais de tenue de compte et de carte, variables selon la banque | Frais d’achat du métal (3 % pour l’or, 7 % pour l’argent chez Veracash) |
| Usage le plus adapté | Revenus, prélèvements, dépenses courantes | Épargne en métal restant disponible |
La différence essentielle tient à la valeur du solde. Sur un compte classique, 1 000 euros restent 1 000 euros. Sur un compte adossé à l’or, le pouvoir d’achat disponible varie chaque jour avec le cours du métal : il peut progresser, mais aussi reculer au moment précis où l’on a besoin de dépenser.
Quelles précautions prendre avant d’ouvrir ce type de compte ?
Le cours des métaux précieux fluctue, parfois fortement, et les performances passées ne préjugent pas des performances futures. Quelques réflexes aident à garder une approche prudente :
- n’y placer que la part d’épargne que l’on accepte de voir varier, jamais l’argent nécessaire aux dépenses du mois ;
- tenir compte des frais d’achat, qui pèsent sur un placement de courte durée ;
- vérifier le statut réglementaire du prestataire et le lieu de conservation du métal ;
- anticiper la fiscalité : en France, la cession d’or ou d’argent d’investissement relève en principe d’une taxe forfaitaire de 11,5 % du prix de vente, ou, sur option et avec justificatif d’achat, du régime des plus-values, qui prévoit un abattement de 5 % par année de détention au-delà de la deuxième. Chaque paiement par carte revenant à vendre une fraction de métal, mieux vaut interroger un conseiller ou l’administration fiscale sur sa propre situation.
Bien utilisé, le compte adossé aux métaux précieux lève la contrainte qui freinait l’or physique : on garde un actif tangible, stocké dans de bonnes conditions, sans renoncer à pouvoir s’en servir.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.