Fiche chiffres et barèmesDossier Famille, succession et donation
Simulateur frais de notaire 2026 : calcul instantané pour achat immobilier, succession et donation
Par Jérome Tessier Publié le
Sommaire · 9 parties
Simulateur de frais de notaire 2026 pour un achat, une succession ou une donation
Les frais de notaire ne rémunèrent presque pas le notaire. Sur un achat de 250 000 € dans l’ancien, environ 15 800 € partent en impôts au département, à la commune et à l’État, tandis que l’office notarial encaisse un peu moins de 2 900 € TTC d’émoluments tarifés. Le reste couvre les débours avancés pour votre dossier. Le simulateur ci-dessus détaille chacune de ces lignes à partir des barèmes en vigueur en 2026, pour un achat neuf ou ancien, une succession, une donation ou une hypothèque.
Ce que calcule ce simulateur frais de notaire 2026
Outil · Calculateur
Simulateur de frais de notaire 2026
Barèmes en vigueur au 1er septembre 2026 (article A444-53 du code de commerce, code général des impôts). Estimation indicative, hors situations particulières.
| Poste | Montant |
|---|
La plupart des calculatrices en ligne se contentent d’appliquer un pourcentage moyen au prix de vente. Celle-ci descend au niveau de chaque poste, parce que ce sont les postes qui varient, pas le total. Vous choisissez le type d’opération, vous saisissez un montant, et le tableau se recompose ligne par ligne.
- Achat dans l’ancien : le taux des droits de mutation dépend du département, une donnée que le simulateur applique automatiquement pour les 101 départements, avec une case dédiée aux primo-accédants.
- Achat dans le neuf : la taxe de publicité foncière tombe à 0,71498 %, ce qui change complètement l’ordre de grandeur.
- Succession : trois émoluments distincts se cumulent (notoriété, déclaration, attestation de propriété), auxquels s’ajoutent les droits dus par l’héritier selon son lien de parenté.
- Donation : l’abattement disponible se déduit de la valeur donnée avant l’application du barème progressif, et vous pouvez indiquer la fraction d’abattement déjà consommée sur quinze ans.
- Hypothèque : l’assiette retenue est le capital emprunté majoré de 20 % d’accessoires, comme le veut la pratique notariale.
Une case supplémentaire permet de simuler la remise commerciale que le notaire peut accorder sur ses émoluments. Elle est plafonnée et ne porte pas sur toute la facture, nous y revenons plus bas.
Les quatre composantes des frais de notaire
Parler de « frais de notaire » entretient une confusion tenace. L’expression exacte est « frais d’acquisition », et elle recouvre quatre blocs très inégaux.
| Composante | Bénéficiaire | Poids sur un achat ancien |
|---|---|---|
| Droits d’enregistrement (DMTO) | Département, commune, État | Environ 80 % |
| Émoluments tarifés | Le notaire | Environ 12 % |
| TVA sur les émoluments | L’État | Environ 2,5 % |
| Débours et frais de formalités | Tiers (cadastre, urbanisme, publicité foncière) | Environ 3 à 5 % |
Les droits d’enregistrement sont un impôt indirect prélevé par l’acte. Les émoluments sont fixés par arrêté, identiques dans toute la France métropolitaine, et le notaire n’a aucune liberté de tarification dessus. Les débours sont des sommes que l’étude avance pour votre compte : demande de document d’urbanisme, état hypothécaire, relevé cadastral, copies d’état civil, géomètre. Ils se soldent au centime près lors de la reddition de compte, et un excédent vous est restitué.
Le barème 2026 des émoluments, tranche par tranche
Le tarif réglementé des notaires figure au tableau 5 annexé à l’article A444-53 du code de commerce. Il fonctionne comme l’impôt sur le revenu : chaque tranche de valeur supporte son propre taux, et non le taux le plus élevé sur la totalité. Les taux ci-dessous sont hors taxe et s’entendent avant TVA à 20 %.
| Acte | 0 à 6 500 € | 6 500 à 17 000 € | 17 000 à 60 000 € | Au-delà de 60 000 € |
|---|---|---|---|---|
| Vente d’immeuble | 3,870 % | 1,596 % | 1,064 % | 0,799 % |
| Donation, partage | 4,837 % | 1,995 % | 1,330 % | 0,998 % |
| Déclaration de succession | 1,548 % | 0,851 % | 0,580 % | 0,426 % |
| Attestation de propriété immobilière | 1,935 % | 1,064 % | 0,726 % | 0,532 % |
| Affectation hypothécaire | 1,290 % | 0,532 % | 0,355 % | 0,266 % |
Sur une vente à 250 000 €, l’addition des quatre tranches donne 2 394,75 € hors taxe, soit 2 873,70 € TTC. Moins de 1,15 % du prix. C’est la part la plus commentée des frais d’acquisition et de loin la plus faible.
Droits de mutation, le poste qui pèse le plus lourd
Les droits de mutation à titre onéreux se décomposent en trois lignes : une taxe départementale, une taxe communale de 1,20 % et des frais d’assiette prélevés par l’État à hauteur de 2,37 % de la part départementale. C’est la taxe départementale qui a bougé.
L’article 116 de la loi de finances pour 2025 a autorisé les conseils départementaux à porter leur taux de 4,50 % à 5,00 % pour les actes signés entre le 1er avril 2025 et le 31 mars 2028. La quasi-totalité d’entre eux s’en est saisie.
| Taux départemental | Taux total des droits | Situation en 2026 |
|---|---|---|
| 5,00 % | 6,3185 % | Environ 89 départements |
| 4,50 % | 5,80665 % | 11 départements, dont les Alpes-Maritimes, l’Ardèche, la Charente, la Drôme, l’Oise et la Saône-et-Loire |
| 3,80 % | 5,09006 % | L’Indre seul, au taux historique |
Un primo-accédant reste au taux non relevé, soit 5,81 %, à condition de ne pas avoir été propriétaire de sa résidence principale au cours des deux années précédentes et de s’engager à occuper le logement pendant cinq ans. Sur un achat à 300 000 €, l’économie approche 1 500 €.
Les taux départementaux se votent en séance et peuvent évoluer en cours d’année. Avant de signer, demandez à l’étude le taux effectivement applicable à la date prévue de l’acte authentique : c’est elle qui liquide l’impôt.
Neuf ou ancien, un écart de cinq points sur la facture
Un logement vendu en l’état futur d’achèvement est déjà soumis à la TVA immobilière de 20 %, comprise dans le prix affiché par le promoteur. Le législateur a donc écarté le droit d’enregistrement plein et lui a substitué une taxe de publicité foncière réduite à 0,71498 %. Le barème des émoluments, lui, ne change pas.
| Poste sur un bien à 250 000 € | Dans l’ancien (taux 6,32 %) | Dans le neuf |
|---|---|---|
| Droits ou taxe de publicité foncière | 15 796 € | 1 787 € |
| Émoluments TTC | 2 874 € | 2 874 € |
| Sécurité immobilière et débours | 650 € | 650 € |
| Total | 19 320 € soit 7,73 % | 5 311 € soit 2,12 % |
L’écart de 14 000 € tient donc entièrement à la fiscalité, pas à la prestation notariale, qui est rigoureusement identique dans les deux cas. Comprendre le rôle du notaire dans un achat immobilier aide à replacer ces montants à leur juste place : l’étude vérifie l’origine de propriété, purge les droits de préemption et engage sa responsabilité sur la sécurité juridique du transfert.
Un achat de 250 000 € dans l’ancien, le détail ligne par ligne
Reprenons l’exemple dans un département au taux plein, avec un acquéreur qui n’est pas primo-accédant.
- Droits de mutation : 250 000 × 6,3185 % = 15 796 €, répartis entre le département (12 500 €), la commune (3 000 €) et l’État (296 €).
- Émoluments hors taxe : 251,55 € + 167,58 € + 457,52 € + 1 518,10 € = 2 394,75 €.
- TVA : 478,95 €.
- Contribution de sécurité immobilière : 0,10 % du prix, soit 250 €.
- Débours et formalités : environ 400 €, ajustés au réel après signature.
Total : environ 19 320 €, à provisionner en fonds propres. Aucune banque ne finance ce poste dans un prêt classique, il vient s’ajouter à l’apport. Une astuce légale permet de le réduire : déduire du prix de vente la valeur du mobilier réellement cédé (cuisine équipée, dressing, appareils). Cette valeur, justifiée par une facture ou une estimation raisonnable, échappe aux droits de mutation. Sur 8 000 € de mobilier déclaré, l’économie tourne autour de 550 €.
Succession et donation, deux barèmes à part
Ce que coûte le règlement d’une succession
Ici, les émoluments se calculent sur l’actif brut, avant déduction des dettes du défunt, et ils se cumulent acte par acte. L’acte de notoriété est facturé 56,60 € hors taxe. La déclaration de succession suit un barème dégressif partant de 1,548 %. Si le patrimoine comprend un bien immobilier, une attestation de propriété est obligatoire, taxée à 1,935 % sur la première tranche. Le détail complet des frais de notaire d’une succession mérite un examen séparé tant les combinaisons d’actes varient d’un dossier à l’autre.
À ces émoluments s’ajoutent les droits de succession, qui n’ont rien à voir avec la rémunération du notaire. Le conjoint survivant et le partenaire de PACS en sont totalement exonérés depuis la loi TEPA, codifiée à l’article 796-0 bis du CGI. Un enfant bénéficie d’un abattement de 100 000 €, puis d’un barème progressif de 5 % à 45 %. Un neveu paie 55 % au-delà de 7 967 €, un tiers 60 % au-delà de 1 594 €.
Ce que coûte une donation
Une donation suit le barème le plus cher du tarif notarial, à 4,837 % sur la première tranche, parce que l’acte engage une rédaction plus lourde et une responsabilité de long terme. En revanche, la fiscalité peut tomber à zéro. Les abattements applicables aux donations aux enfants atteignent 100 000 € par parent et par enfant, renouvelables tous les quinze ans, cumulables avec le don familial de sommes d’argent de 31 865 € prévu à l’article 790 G du CGI. Entre époux ou partenaires de PACS, l’abattement est de 80 724 €.
Deux leviers réduisent encore l’assiette. Le premier consiste à donner la nue-propriété d’un bien en conservant l’usufruit : à 65 ans, la nue-propriété ne vaut que 60 % de la pleine propriété selon l’article 669 du CGI, et les droits se calculent sur cette base réduite. Le second passe par une SCI familiale, dont les parts se transmettent par fractions successives sans repasser chez le notaire à chaque fois.
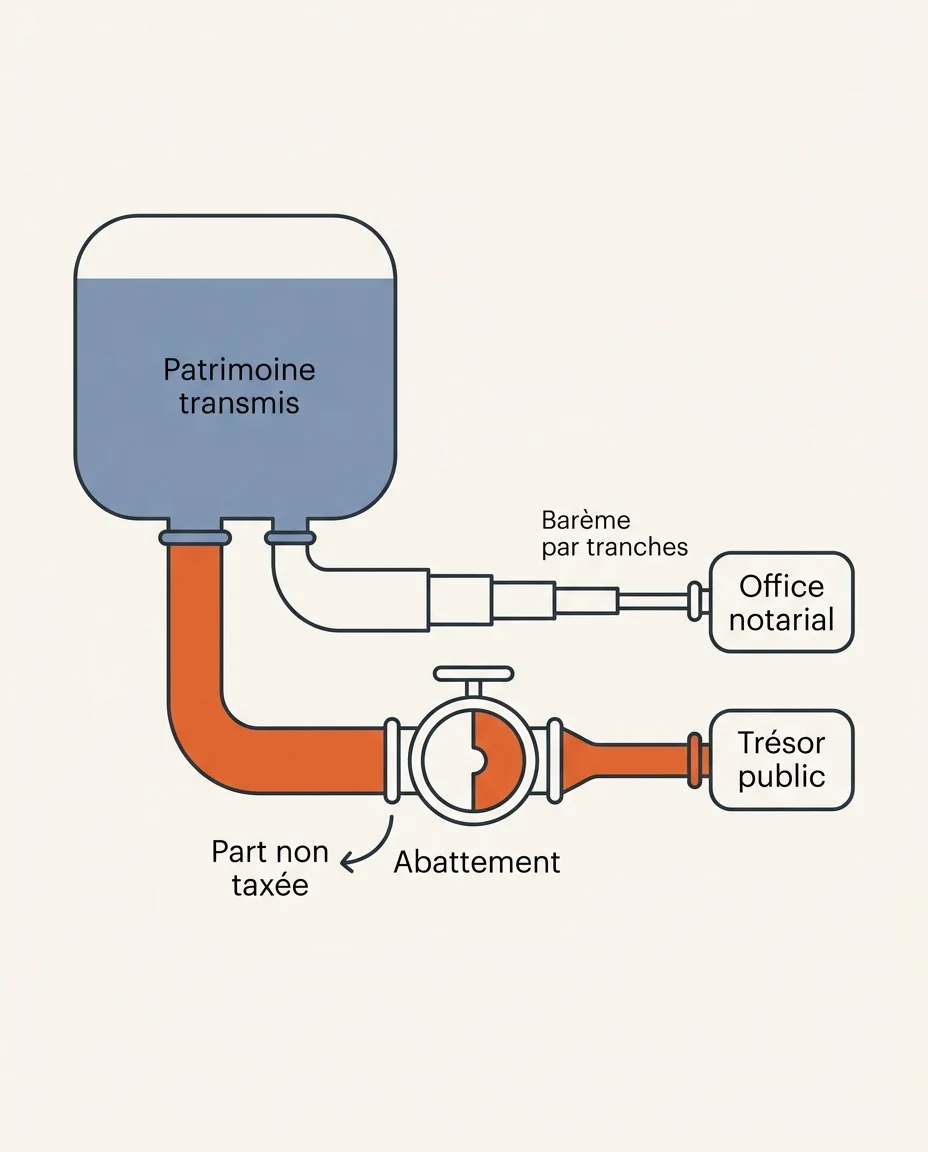
un même acte, deux additions qui ne se parlent pas : l’impôt suit les abattements, les émoluments suivent le tarif.
Valeur transmise
actif brut de la succession, avant déduction des dettes, ou valeur du bien donné
▼
Ce qui part au Trésor public
droits de succession ou de donation
1. On retire l’abattement lié au lien de parenté : 100 000 € par parent et par enfant, renouvelable tous les quinze ans, 80 724 € entre époux ou partenaires de PACS.
2. Le barème progressif ne frappe que ce qui dépasse : 5 % à 45 % en ligne directe, 55 % pour un neveu, 60 % pour un tiers.
3. Conjoint survivant et partenaire de PACS : exonérés en succession.
Ce que facture l’office notarial
émoluments tarifés, plus la TVA reversée à l’État
Aucun abattement ici : le tarif s’applique à la valeur entière, tranche par tranche. Pour une donation ou un partage :
0 à 6 500 €
4,837 %
6 500 à 17 000 €
1,995 %
17 000 à 60 000 €
1,330 %
au-delà de 60 000 €
0,998 %
Puis TVA à 20 % sur le total. En succession, trois actes peuvent se cumuler : notoriété, déclaration, attestation de propriété.
Le même chiffre passé dans les deux colonnes : une donation de 100 000 € à un enfant, abattement intact.
100 000 € − 100 000 € d’abattement = 0 € de droits. Rien à verser au Trésor public.
6 500 € à 4,837 %, 10 500 € à 1,995 %, 43 000 € à 1,330 % et 40 000 € à 0,998 % = 1 494,98 € HT. TVA 299,00 €. Soit 1 793,98 € TTC.
impôt, seul poste que les abattements peuvent ramener à zéro tarif réglementé, dû quoi qu’il arrive dès qu’il y a un acte
Un abattement efface l’impôt, jamais les émoluments. Une transmission peut très bien ne coûter aucun droit de donation et appeler malgré tout près de 1 800 € TTC de tarif notarial.
Comment réduire les frais de notaire en 2026 ?
La marge de manœuvre reste réelle, à condition de viser les bons postes. Sur les droits d’enregistrement, aucune négociation n’est possible : c’est un impôt. Sur les émoluments, la loi Macron du 6 août 2015 a ouvert une brèche, précisée depuis par arrêté.
- La remise sur émoluments : le notaire peut consentir jusqu’à 20 % de remise, mais uniquement sur la fraction d’assiette égale ou supérieure à 100 000 €. Sur une vente à 250 000 €, la remise maximale porte sur 150 000 € taxés à 0,799 %, soit 240 € hors taxe. Elle doit être appliquée à tous les clients de l’étude dans la même situation, sans discrimination.
- Le mobilier détaché du prix : chiffré et justifié, il sort de l’assiette des droits.
- Le statut de primo-accédant : il maintient le taux départemental non relevé.
- Le partage des frais entre deux études : faire intervenir son propre notaire ne double jamais la facture, les émoluments sont partagés entre les offices.
Additionnées, ces pistes font rarement gagner plus de 3 à 4 % du total. La vraie variable reste le choix entre neuf et ancien, et accessoirement le département. Les montants produits par le simulateur restent des estimations : seul le décompte définitif établi par l’étude, après reddition de compte des débours, fait foi.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.