Guide pratiqueDossier Famille, succession et donation
Nue-propriété et usufruit : démembrement, donation et vente en 2026
Par Jérome Tessier Publié le
Le démembrement de propriété consiste à séparer la pleine propriété d’un bien en deux droits distincts : l’usufruit, qui confère l’usage du bien et la perception de ses revenus, et la nue-propriété, qui en détient la substance sans en profiter immédiatement. La répartition de valeur entre ces deux droits obéit à un barème fiscal officiel, celui de l’article 669 du Code général des impôts (CGI), qui varie selon l’âge de l’usufruitier. Ce mécanisme est au cœur des stratégies patrimoniales de 2026, en particulier la donation avec réserve d’usufruit, qui permet de transmettre à moindre coût, mais il encadre aussi la vente d’un bien démembré. Compte tenu des enjeux fiscaux, l’accompagnement d’un notaire ou d’un conseiller en gestion de patrimoine reste indispensable.
Sommaire · 5 parties
Le démembrement de propriété : usufruit, nue-propriété et pleine propriété
La pleine propriété d’un bien réunit trois attributs : le droit d’user du bien (usus), celui d’en percevoir les fruits (fructus) et celui d’en disposer, c’est-à-dire de le vendre ou de le transformer (abusus). Le démembrement de propriété sépare ces attributs entre deux personnes. L’usufruitier reçoit l’usus et le fructus ; le nu-propriétaire conserve l’abusus, autrement dit la propriété du bien lui-même, amputée de sa jouissance. Cette séparation, prévue par les articles 578 et suivants du Code civil, est le plus souvent viagère : elle prend fin au décès de l’usufruitier, moment où la pleine propriété se reconstitue automatiquement au profit du nu-propriétaire.
Le démembrement peut porter sur un bien immobilier, mais aussi sur un portefeuille de titres, un contrat de capitalisation ou des parts de SCI familiale, un support souvent utilisé pour organiser la transmission progressive d’un patrimoine immobilier.
Les droits et obligations de l’usufruitier
L’usufruitier peut habiter le bien ou le louer et en encaisser les loyers. En contrepartie, il supporte les charges courantes : entretien, taxe foncière, dépenses d’usage. Il doit conserver la substance du bien et ne peut ni le dégrader ni le vendre seul. Les grosses réparations (toiture, murs porteurs, structure) restent en principe à la charge du nu-propriétaire, sauf convention contraire.
Les droits du nu-propriétaire
Outil · Calculateur
Calculateur de démembrement
Estimez la répartition entre usufruit et nue-propriété selon le barème fiscal de l'article 669 du CGI.
Le nu-propriétaire détient la propriété juridique du bien mais ne peut ni l’occuper ni en percevoir les revenus tant que dure l’usufruit. Son droit est patrimonial et surtout tourné vers l’avenir : à l’extinction de l’usufruit, il récupère la pleine propriété sans droits ni formalités supplémentaires. Il peut vendre sa nue-propriété, mais l’acquéreur devra respecter l’usufruit en cours.
Usufruit et nu propriété : le barème fiscal de l’article 669 du CGI
Pour calculer les droits dus lors d’une donation, d’une succession ou d’une vente démembrée, l’administration fiscale ne se fonde pas sur une estimation libre mais sur un barème obligatoire. L’article 669 du CGI fixe la répartition de la valeur entre usufruit et nue-propriété en fonction de l’âge de l’usufruitier au jour de l’opération. La logique est simple : plus l’usufruitier est jeune, plus son usufruit a de la valeur (il en profitera longtemps) et plus la nue-propriété est faible ; plus il est âgé, plus la nue-propriété pèse lourd. La valeur de la nue-propriété est toujours égale au complément de celle de l’usufruit, l’ensemble formant 100 % de la valeur en pleine propriété.
Ce barème, inchangé depuis la loi de finances pour 2004, reste pleinement applicable en 2026. Son recours est obligatoire pour le calcul des droits d’enregistrement et de la taxe de publicité foncière, aussi bien pour les mutations à titre gratuit (donation, succession) que pour les mutations à titre onéreux (vente, apport en société).
Comment la valeur se répartit-elle selon l’âge de l’usufruitier ?
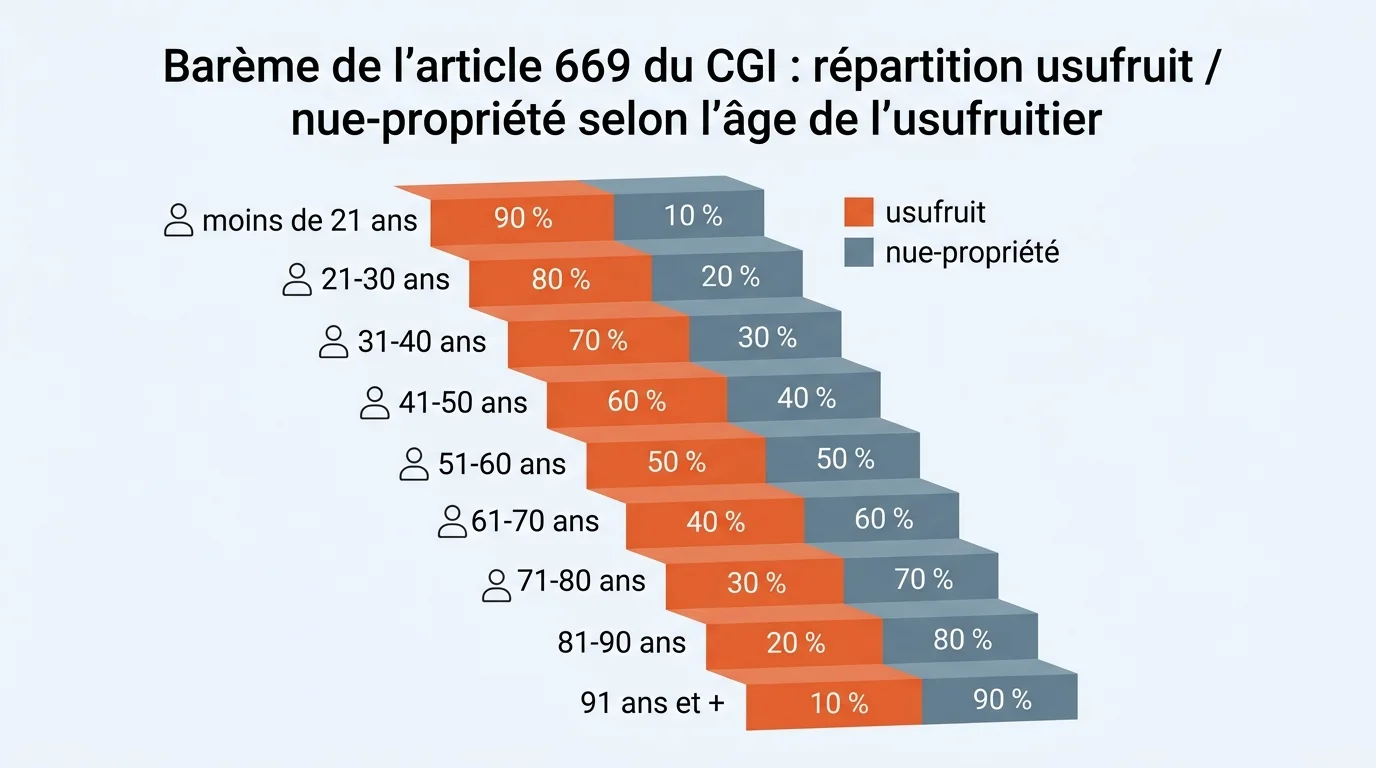
Le tableau ci-dessous reproduit le barème fiscal viager de l’article 669 du CGI, appliqué par tranches de dix ans :
| Âge de l’usufruitier | Valeur de l’usufruit | Valeur de la nue-propriété |
|---|---|---|
| Jusqu’à 20 ans révolus (moins de 21 ans) | 90 % | 10 % |
| De 21 à 30 ans révolus | 80 % | 20 % |
| De 31 à 40 ans révolus | 70 % | 30 % |
| De 41 à 50 ans révolus | 60 % | 40 % |
| De 51 à 60 ans révolus | 50 % | 50 % |
| De 61 à 70 ans révolus | 40 % | 60 % |
| De 71 à 80 ans révolus | 30 % | 70 % |
| De 81 à 90 ans révolus | 20 % | 80 % |
| À partir de 91 ans | 10 % | 90 % |
Exemple : pour un bien valant 300 000 € et un usufruitier âgé de 68 ans, l’usufruit est de 40 % (120 000 €) et la nue-propriété 60 % (180 000 €). C’est cette dernière valeur qui servira de base au calcul des droits en cas de donation de la nue-propriété. À noter que pour un usufruit temporaire (à durée fixe et non viager), la règle diffère : la valeur est estimée à 23 % de la pleine propriété par période de dix ans, sans pouvoir dépasser la valeur de l’usufruit viager du barème ci-dessus.
La donation avec réserve d’usufruit : optimiser la transmission
La donation avec réserve d’usufruit consiste à donner la nue-propriété d’un bien à ses héritiers tout en conservant l’usufruit. Le donateur continue ainsi d’habiter son logement ou d’en percevoir les loyers jusqu’à son décès, tout en anticipant sa succession. C’est l’une des stratégies de transmission les plus courantes, car elle cumule plusieurs avantages :
- Une fiscalité réduite : les droits de donation ne sont calculés que sur la valeur de la nue-propriété, souvent bien inférieure à la pleine propriété.
- Le maintien des revenus et de l’usage : le donateur conserve l’usufruit, donc les loyers ou l’occupation du bien.
- Une valeur figée au jour de la donation : la plus-value ultérieure du bien échappe aux droits de mutation.
- Une reconstitution gratuite au décès : le nu-propriétaire devient plein propriétaire sans droits supplémentaires.
Une base taxable réduite au jour de la donation
Puisque seuls les droits sur la nue-propriété sont dus, l’économie fiscale dépend de l’âge du donateur-usufruitier : plus il donne tôt, plus la nue-propriété transmise est faible, donc moins la donation est taxée. Cette base taxable se combine avec les abattements de droit commun. Chaque parent peut ainsi transmettre en franchise de droits grâce à l’abattement de 100 000 € par parent et par enfant, renouvelable tous les quinze ans. Il convient toutefois de respecter la réserve héréditaire des héritiers, qui limite la part du patrimoine dont on peut disposer librement.
La reconstitution de la pleine propriété au décès
Au décès de l’usufruitier, l’usufruit s’éteint et la pleine propriété se reconstitue automatiquement au profit du nu-propriétaire, en application de l’article 617 du Code civil. Cette reconstitution est exonérée de droits de succession (article 1133 du CGI) : le nu-propriétaire n’a aucun droit à acquitter sur la valeur de l’usufruit qui rejoint son patrimoine. L’économie réalisée au moment de la donation devient donc définitive. La donation doit être formalisée par acte notarié, ce qui génère des frais de notaire à anticiper dans le calcul global de l’opération.
La vente d’un bien démembré : accord et répartition du prix
Vendre un bien démembré suppose en principe l’accord conjoint de l’usufruitier et du nu-propriétaire, puisque aucun d’eux ne détient seul la pleine propriété. Plusieurs configurations sont possibles :
- Vente de la pleine propriété reconstituée : usufruitier et nu-propriétaire vendent ensemble, puis se partagent le prix selon le barème de l’article 669 du CGI en fonction de l’âge de l’usufruitier.
- Vente avec report de l’usufruit : les parties peuvent convenir de reporter l’usufruit sur le prix de vente (quasi-usufruit) ou sur un bien de remplacement.
- Vente de la seule nue-propriété : le nu-propriétaire cède son droit, l’acquéreur devenant nu-propriétaire jusqu’à l’extinction de l’usufruit existant.
Le partage du prix suit la même clé de répartition que le barème fiscal : dans notre exemple d’un usufruitier de 68 ans, celui-ci percevrait 40 % du prix et le nu-propriétaire 60 %. La fiscalité de la plus-value, elle, s’apprécie séparément pour chaque droit, ce qui rend l’opération techniquement délicate.
Précautions, limites et accompagnement professionnel
Le démembrement est un outil puissant mais qui engage sur le long terme et comporte des points de vigilance : la répartition des travaux entre usufruitier et nu-propriétaire peut être source de litiges, la donation est en principe irrévocable, et une requalification fiscale est possible en cas de montage abusif. Les chiffres et pourcentages cités ici correspondent au barème et aux dispositifs en vigueur en 2026, mais chaque situation patrimoniale est particulière. Avant toute donation ou vente démembrée, il est vivement recommandé de consulter un notaire et, le cas échéant, un conseiller en gestion de patrimoine, qui chiffreront précisément l’opération et sécuriseront le montage au regard de votre situation familiale et fiscale.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.