Guide pratiqueDossier Famille, succession et donation
Acheter ou vendre en viager : bouquet, rente et fiscalité 2026
Par Jérome Tessier Publié le
Acheter en viager, c’est acquérir un bien immobilier en versant un capital initial appelé bouquet, puis une rente périodique au vendeur jusqu’à son décès. Le prix se compose donc de deux blocs : le bouquet, payé comptant chez le notaire, et la rente viagère, dont le montant dépend de la valeur du bien, de l’âge du crédirentier et de son espérance de vie. En 2026, le régime reste attractif pour le vendeur grâce à un abattement fiscal sur la rente qui grimpe avec l’âge, mais l’opération repose sur un aléa de durée de vie qui doit rester réel pour que le contrat soit valable. Voici comment fonctionnent le bouquet, la rente, la décote d’occupation et la fiscalité, côté acheteur comme côté vendeur.
Sommaire · 6 parties
Le viager, un contrat aléatoire fondé sur l’espérance de vie
La vente en viager est un contrat par lequel un propriétaire, le crédirentier, cède son logement à un acquéreur, le débirentier, contre le paiement d’une rente versée sa vie durant. Son originalité tient à ce que le prix total n’est jamais connu à l’avance : il dépend de la durée de vie réelle du vendeur. C’est ce que le droit appelle l’aléa.
Crédirentier, débirentier et la notion d’aléa
L’aléa n’est pas un détail : c’est une condition de validité du contrat. Si l’acheteur savait le vendeur proche de la mort, ou si le crédirentier décède d’une maladie connue dans les vingt jours suivant la signature, la vente peut être annulée sur le fondement de l’article 1975 du Code civil. Le viager suppose donc une véritable incertitude sur la durée des versements. Ni le vendeur ni l’acheteur ne peuvent connaître la somme finale : l’un peut vivre bien au-delà de son espérance de vie statistique, l’autre voir l’opération s’alléger si le décès survient tôt.
Bouquet et rente : les deux composantes du prix
Le prix se répartit entre le bouquet et la rente. Le bouquet est la part payée immédiatement, souvent comprise entre 20 et 30 % de la valeur retenue, mais il reste librement négociable et peut même être nul. La rente correspond au capital restant, converti en versements périodiques indexés chaque année. Le bouquet joue le rôle de curseur : plus il est élevé, plus la rente diminue, et inversement. Un vendeur qui a besoin de liquidités immédiates privilégiera un gros bouquet, tandis qu’un crédirentier cherchant un complément de revenus régulier réduira le bouquet pour gonfler la rente.
Acheter en viager : libre ou occupé, quelles différences ?
Quand on cherche à acheter en viager, la première question est de savoir si le vendeur reste dans les lieux ou s’il libère le bien. Cette distinction entre viager occupé et viager libre change tout : le prix, la décote appliquée, la jouissance du logement et même la rentabilité de l’opération.
Le viager occupé et le droit d’usage et d’habitation (DUH)
Dans le viager occupé, de loin le plus fréquent, le vendeur continue d’habiter son logement. Il conserve soit un usufruit, soit, plus souvent, un droit d’usage et d’habitation (DUH) : il peut vivre dans le bien mais ne peut pas le louer. En contrepartie, l’acheteur n’acquiert qu’un bien grevé de ce droit d’occupation. Il n’achète donc pas la pleine jouissance, ce qui justifie une décote d’occupation parfois lourde. Cette logique de valeur amputée d’un droit d’usage rappelle celle du démembrement de propriété, où la valeur se partage entre usufruit et nue-propriété.
Le viager libre : la jouissance immédiate du bien
Dans le viager libre, le vendeur quitte le logement dès la signature. L’acheteur peut l’habiter ou le louer immédiatement et en percevoir les loyers. Il n’y a alors aucune décote d’occupation : le capital à convertir en rente correspond à la pleine valeur vénale. À âge et bouquet identiques, la rente d’un viager libre est donc nettement plus élevée que celle d’un viager occupé. Cette formule, plus rare, séduit les investisseurs qui veulent générer un revenu locatif tout en constituant un patrimoine.
Comment calcule-t-on le bouquet et la rente viagère ?
Outil · Calculateur
Simulateur de viager
Estimez le bouquet et la rente selon la valeur du bien et l'âge du crédirentier.
Le calcul se fait en deux temps : on détermine d’abord la valeur qui sert de base au contrat, puis on transforme le capital restant en rente. Les notaires et experts s’appuient sur des barèmes d’espérance de vie, mais aucune table n’est imposée par la loi : les résultats varient d’un professionnel à l’autre.
La décote d’occupation selon l’âge du crédirentier
En viager occupé, on part de la valeur vénale libre, puis on retranche la valeur du droit d’occupation conservé par le vendeur. Plus le crédirentier est jeune, plus son espérance de vie résiduelle est longue, et plus la décote est forte. À titre indicatif, la décote d’occupation se situe souvent entre 50 % vers 65 ans et 15 à 20 % vers 90 ans. Ces fourchettes ne sont qu’un repère : le sexe, l’état du marché locatif et la table retenue font varier le résultat. Pour un bien de 300 000 €, une décote de 44 % ramène par exemple la valeur occupée autour de 168 000 €, sur laquelle se calculent ensuite le bouquet et la rente.
Convertir le capital en rente : le rôle des barèmes
Une fois la valeur occupée fixée et le bouquet déduit, le capital restant est divisé par un coefficient d’espérance de vie pour obtenir la rente annuelle. Le principe est simple : rente annuelle = (valeur retenue − bouquet) ÷ coefficient d’âge. Ce coefficient diminue avec l’âge, ce qui augmente mécaniquement la rente d’un vendeur âgé. Les tables les plus connues (barème Daubry, tables INSEE) donnent des coefficients différents, aussi faut-il considérer tout résultat comme une estimation. Le simulateur ci-dessous applique cette méthode avec des coefficients indicatifs ; seul un notaire spécialisé en viager peut arrêter les chiffres définitifs du contrat.
La fiscalité de la vente en viager pour le vendeur
Le régime fiscal du crédirentier est l’un des grands avantages du viager. La rente n’est imposée que sur une fraction de son montant, et cette fraction diminue avec l’âge du vendeur au moment du premier versement.
L’abattement sur la rente selon l’âge (article 158 du CGI)
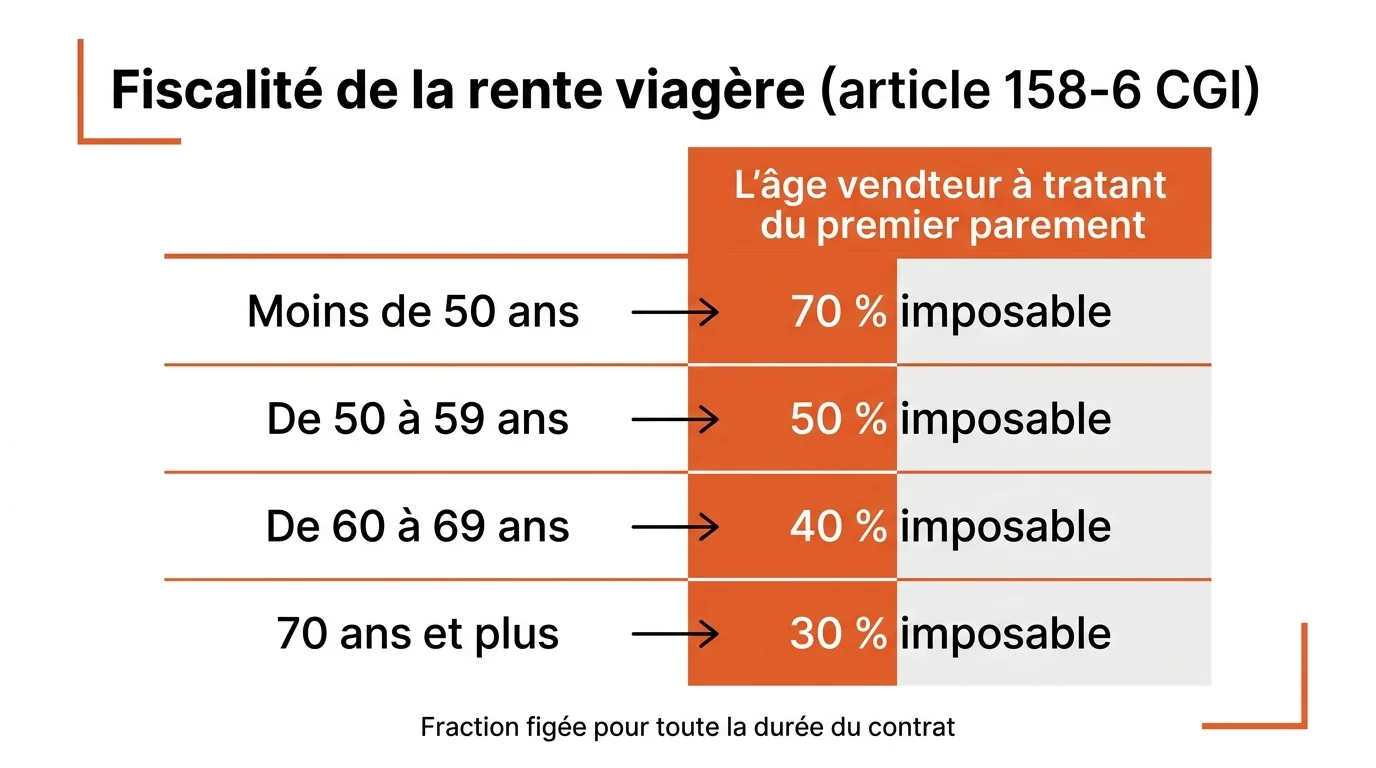
En application de l’article 158, 6 du Code général des impôts, seule une part de la rente viagère à titre onéreux est soumise à l’impôt sur le revenu. Cette fraction imposable est figée pour toute la durée du contrat, en fonction de l’âge atteint par le crédirentier lors du premier versement. C’est l’âge au premier versement qui compte, et non celui de la signature : franchir un seuil de quelques mois peut faire basculer dans une tranche plus favorable.
| Âge du crédirentier au 1er versement | Fraction imposable de la rente | Fraction exonérée |
|---|---|---|
| Moins de 50 ans | 70 % | 30 % |
| De 50 à 59 ans | 50 % | 50 % |
| De 60 à 69 ans | 40 % | 60 % |
| 70 ans et plus | 30 % | 70 % |
Un vendeur de 72 ans ne déclare donc que 30 % de sa rente ; les 70 % restants échappent à l’impôt. Attention toutefois : la fraction imposable supporte aussi les prélèvements sociaux, au taux de 17,2 % en 2026. Le bouquet, lui, n’est en principe pas imposé au titre du revenu lorsqu’il porte sur la résidence principale.
Plus-value immobilière et résidence principale
La vente en viager peut générer une plus-value immobilière comme toute cession. Lorsque le bien vendu est la résidence principale du crédirentier, la plus-value est exonérée, ce qui est le cas le plus fréquent. Pour une résidence secondaire ou un bien locatif, la plus-value obéit au régime de droit commun, avec ses abattements pour durée de détention. Ces règles se combinent avec d’autres stratégies patrimoniales : selon votre situation, une donation à vos enfants avec les abattements 2026 ou la souscription d’une assurance vie comme complément de revenus peuvent constituer des alternatives ou des compléments au viager.
La fiscalité et les frais pour l’acheteur
Côté débirentier, l’achat en viager reste une acquisition immobilière classique sur le plan fiscal : il déclenche des droits de mutation et des frais annexes, calculés sur la valeur du bien.
Droits de mutation et frais de notaire
L’acheteur acquitte les droits de mutation à titre onéreux et les émoluments du notaire, soit couramment 7 à 8 % du prix dans l’ancien. En viager occupé, ces frais se calculent sur la valeur occupée décotée, et non sur la valeur libre, ce qui allège la facture. Le fonctionnement de ces frais est proche de celui détaillé dans notre guide sur les frais de notaire et leurs barèmes 2026. La rente versée n’est pas déductible des revenus de l’acheteur lorsqu’il occupe le bien à titre privé.
Charges, taxe foncière et travaux
La répartition des charges se négocie dans l’acte, mais la pratique la plus courante s’inspire du régime de l’usufruit : le crédirentier occupant supporte les charges d’entretien courant et la taxe d’habitation éventuelle, tandis que l’acheteur prend en charge la taxe foncière et les gros travaux de l’article 606 du Code civil (toiture, murs porteurs). La clé réside dans la précision de cette répartition par le notaire, car elle pèse sur la rentabilité réelle de l’opération.
Avantages et risques : ce qu’il faut peser avant de signer
Le viager n’est ni une bonne ni une mauvaise affaire en soi : tout dépend de la longévité du crédirentier et de la qualité de la rédaction du contrat. Voici les principaux points à mettre en balance.
Ce que le vendeur gagne et ce qu’il risque
- Avantages : des revenus complémentaires réguliers et indexés, une fiscalité allégée sur la rente, la possibilité de rester chez soi en viager occupé, et un capital immédiat avec le bouquet.
- Risques : une rente qui perd de la valeur si l’indexation est mal choisie, l’insolvabilité éventuelle du débirentier, et la réduction de la part transmise aux héritiers. Le viager peut d’ailleurs entamer la réserve héréditaire de vos héritiers et être contesté après le décès.
Ce que l’acheteur gagne et ce qu’il risque
- Avantages : un prix d’entrée réduit par la décote d’occupation, un paiement étalé sans crédit bancaire, et une belle rentabilité si le crédirentier décède avant son espérance de vie.
- Risques : une rente à verser potentiellement pendant des décennies, un total qui peut dépasser la valeur du bien, et l’impossibilité de jouir du logement tant que le vendeur est en vie.
Le contrat de viager engage sur le très long terme et mêle droit civil, fiscalité et évaluation immobilière. Avant de vous engager, faites impérativement établir le montage par un notaire spécialisé en viager, qui sécurisera la clause d’aléa, l’indexation de la rente et la clause résolutoire en cas d’impayé.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.