Guide pratiqueDossier Créer et gérer sa société
SCI familiale : avantages, inconvénients et coût réel pour transmettre son patrimoine
Par Jérome Tessier Publié le
La SCI familiale est une société civile immobilière constituée entre membres d’une même famille pour détenir et gérer un patrimoine commun. Elle séduit pour trois raisons concrètes : transmettre progressivement les parts avec un abattement de 100 000 € par parent et par enfant tous les 15 ans, éviter les blocages de l’indivision et organiser la gestion via un gérant. En contrepartie, elle impose comptabilité, assemblée annuelle et une responsabilité indéfinie au prorata des parts. Voici les chiffres et arbitrages réels pour décider en 2026.
Sommaire · 6 parties
Qu’est-ce qu’une SCI familiale et à qui s’adresse-t-elle ?
La SCI familiale est une variante de la société civile immobilière dont tous les associés sont liés par un lien de parenté ou d’alliance, jusqu’au quatrième degré. Au moins deux associés sont requis, sans plafond. Elle convient principalement aux familles qui souhaitent acquérir, détenir ou transmettre un ou plusieurs biens immobiliers à plusieurs : résidence secondaire, immeuble locatif, parcelle indivise reçue d’une succession, ou montage patrimonial sur le long terme. Son objet social est civil, ce qui exclut la location meublée habituelle et l’activité de marchand de biens.
Pourquoi créer une SCI familiale : les avantages clés pour le patrimoine
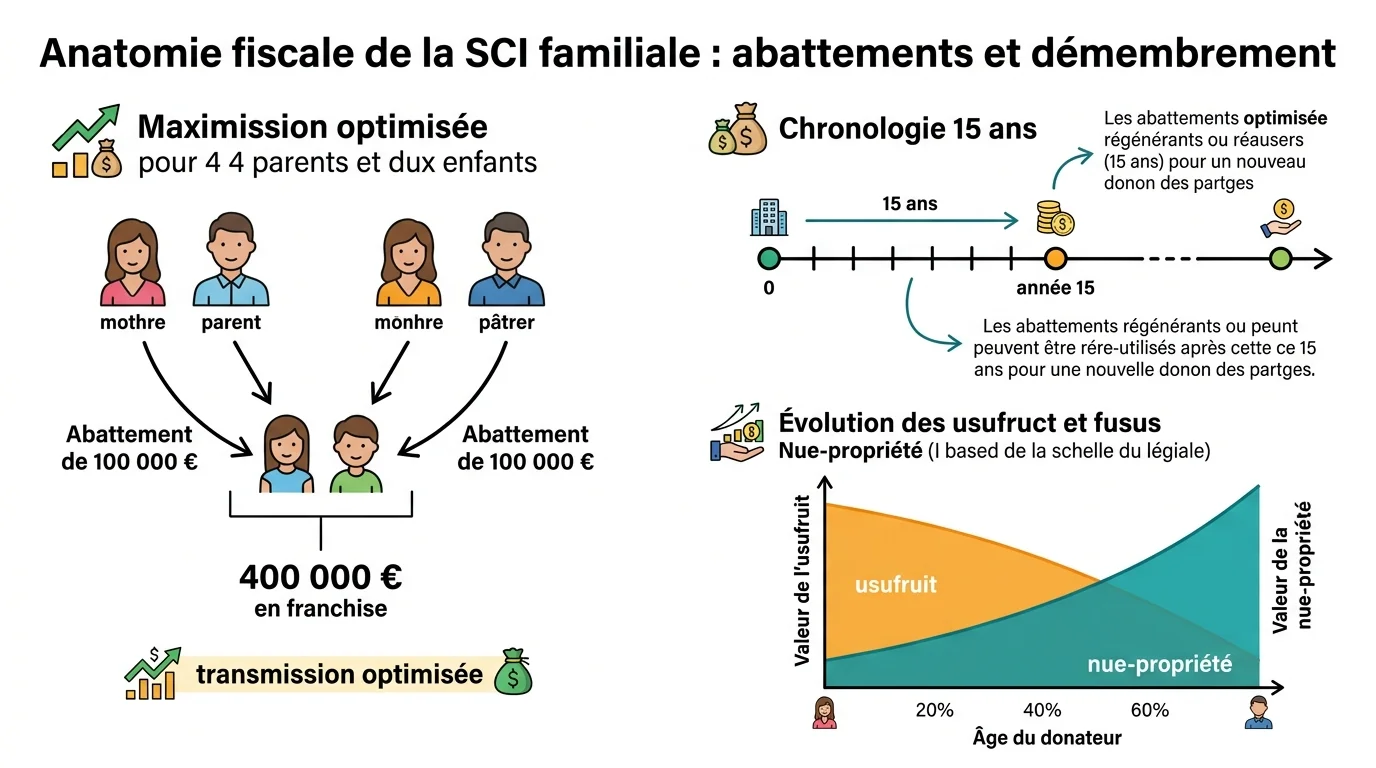
L’avantage SCI familiale numéro un tient à la transmission. Plutôt que de transmettre un bien immobilier indivisible, vous transmettez des parts sociales, par fractions, en utilisant l’abattement fiscal de 100 000 € par parent et par enfant renouvelable tous les 15 ans. Un couple avec deux enfants peut donc transmettre jusqu’à 400 000 € en franchise de droits sur chaque cycle.
Transmission optimisée par donation de parts
La donation de la nue-propriété des parts, avec réserve d’usufruit pour les parents, fait chuter la base taxable selon le barème fiscal lié à l’âge du donateur. À 65 ans, la nue-propriété correspond à 60 % de la valeur. Les parents continuent à percevoir les loyers et conservent le pouvoir de gestion via leur statut de gérant.
Souplesse de gestion et démembrement
Les statuts fixent librement les règles de majorité, le mode de désignation du gérant et les conditions d’agrément en cas de cession. Cette flexibilité contraste avec la rigidité de l’indivision, où l’unanimité est souvent requise pour les actes importants. Le démembrement des parts est un puissant levier d’optimisation, complémentaire à une stratégie globale qui peut inclure une assurance vie ou une stratégie de droit des successions bien anticipée.
SCI familiale inconvénients : les contraintes à anticiper
Le revers est réel. Les associés sont responsables des dettes sociales de manière indéfinie, au prorata de leur quote-part dans le capital. En clair, si la SCI ne peut plus rembourser un emprunt, les créanciers peuvent se retourner contre le patrimoine personnel de chaque associé. La SCI impose aussi une tenue comptable annuelle, une assemblée générale obligatoire et le dépôt d’une déclaration fiscale dédiée (formulaire 2072 à l’IR). Côté fiscalité, l’option pour l’impôt sur les sociétés est irrévocable au-delà de cinq ans : un choix structurant qui doit être tranché dès la rédaction des statuts.
Combien coûte vraiment la création d’une SCI familiale en 2026 ?
Le budget réel dépend du mode de constitution choisi. En version « do-it-yourself » avec statuts sous seing privé téléchargés, comptez environ 220 à 300 € (annonce légale 150-200 € + immatriculation au greffe 70,39 €). Avec une plateforme en ligne, le ticket grimpe à 300-600 €. Avec un avocat ou un notaire qui rédige des statuts sur mesure, prévoyez 1 500 à 3 000 € d’honoraires, soit un total de 2 000 à 3 500 € tout compris. Le capital social est libre, souvent fixé symboliquement à 1 000 € pour limiter la responsabilité au prorata. Ajoutez ensuite la comptabilité annuelle (300 à 1 200 € selon le volume) et la CFE éventuelle.
SCI familiale ou indivision : comparer pour décider
Outil · Calculateur
Estimez le coût de création de votre SCI familiale
Capital libre, souvent fixé symboliquement entre 100 € et 1 000 €.
SCI familiale ou indivision : tableau comparatif
| Critère | SCI familiale | Indivision |
|---|---|---|
| Gouvernance | Gérant désigné, règles statutaires | Unanimité ou 2/3 selon actes |
| Transmission | Donation de parts, abattement 100 k€ / 15 ans | Partage successoral, droits pleins |
| Démembrement | Parts démembrables, optimisation forte | Complexe sur biens en direct |
| Fiscalité par défaut | IR translucide ou option IS | IR translucide uniquement |
| Sortie d'un associé | Cession de parts, agrément possible | Tout indivisaire peut forcer le partage |
| Comptabilité | Obligatoire, AG annuelle | Aucune obligation formelle |
| Coût de création | 220 à 3 500 € selon mode | Gratuit (situation de fait) |
| Responsabilité | Indéfinie au prorata des parts | Solidaire sur dettes communes |
La SCI familiale est-elle adaptée à votre situation ?
L’indivision naît automatiquement après un décès ou un achat à plusieurs sans structure : elle est gratuite mais paralysante. Chaque décision majeure exige l’unanimité ou la majorité des deux tiers, et tout indivisaire peut provoquer le partage à tout moment. La SCI résout ces blocages grâce à des règles statutaires stables et une gestion confiée au gérant. Pour qui hésite encore à sortir d’une situation d’indivision bloquée, la conversion en SCI est souvent la solution la plus durable. Utilisez le comparateur ci-dessous pour visualiser concrètement les écarts de gouvernance, de fiscalité et de transmission entre les deux structures.
Étapes concrètes pour créer une SCI familiale
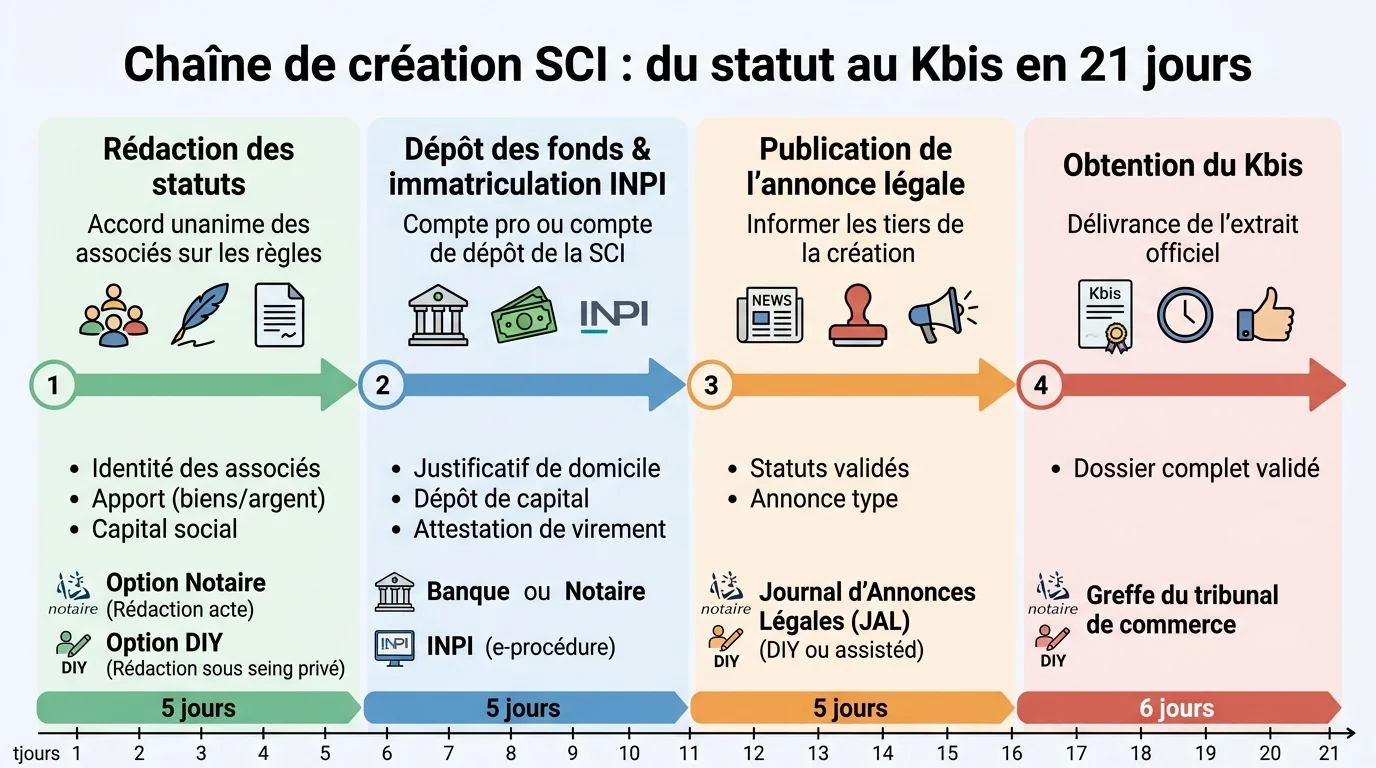
Le parcours type tient en six étapes : rédiger les statuts (avec mention obligatoire de l’objet civil, du siège, du capital et de la durée), déposer le capital social sur un compte bloqué, publier une annonce légale dans un journal habilité du département, constituer le dossier d’immatriculation auprès du guichet unique de l’INPI, obtenir le Kbis et ouvrir un compte bancaire au nom de la société. Compter quinze jours à trois semaines entre le dépôt et la réception du Kbis. Pour un patrimoine complexe ou un montage de démembrement, l’accompagnement d’un avocat fiscaliste reste l’investissement le plus rentable, car une erreur dans les statuts ou dans l’option fiscale se paie cher des années plus tard.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.