Guide pratiqueDossier Créer et gérer sa société
SPFPL 2026 : statut, création et fiscalité pour médecins, avocats, notaires
Par Jérome Tessier Publié le
Sommaire · 7 parties
SPFPL en 2026, statut, création et fiscalité pour médecins, avocats et notaires
La SPFPL, société de participations financières de professions libérales, est la holding réservée aux professionnels libéraux réglementés. Elle ne soigne pas, ne plaide pas et n’instrumente aucun acte : elle détient les titres des sociétés d’exercice qui le font. Depuis l’entrée en vigueur de l’ordonnance n° 2023-77 du 8 février 2023, le 1er septembre 2024, son régime a été réécrit et les repères hérités de la loi de 1990 ne valent plus. Son intérêt tient en trois mots, racheter, regrouper, transmettre. Son point de blocage tient en un seul, l’ordre professionnel.
Qu’est-ce qu’une SPFPL et à quoi sert cette holding libérale ?
Une SPFPL est une société commerciale ordinaire dans sa forme, SARL, SAS, SA ou commandite par actions. Sa particularité tient à son objet, encadré par l’article 110 de l’ordonnance de 2023 : détenir des parts ou des actions de sociétés d’exercice. Elle peut aussi détenir des biens immobiliers, à la seule condition qu’ils servent le fonctionnement des sociétés détenues. C’est à ce titre qu’elle peut porter les parts d’une SCI familiale propriétaire des murs du cabinet. Sa dénomination doit porter le sigle « S.P.F.P.L. » suivi des professions exercées par ces sociétés (article 111).
Concrètement, elle sert à quatre choses :
- racheter les parts d’un associé sortant, l’emprunt étant remboursé par les dividendes de la société d’exercice, très peu taxés au passage ;
- regrouper plusieurs cabinets ou officines sous une détention commune sans les fusionner ;
- rassurer le banquier, qui prête à une structure adossée à plusieurs cabinets plutôt qu’à un praticien ;
- préparer la transmission, les titres de holding se démembrant plus facilement que des parts de société d’exercice.
Quelles professions peuvent créer une SPFPL en 2026 ?
L’ordonnance de 2023 a rangé les professions libérales réglementées en trois familles, et c’est cette grille qui commande désormais le reste : la santé, le juridique et judiciaire, les techniques et le cadre de vie.
La première regroupe notamment les médecins, chirurgiens-dentistes, pharmaciens, biologistes, infirmiers, masseurs-kinésithérapeutes et vétérinaires. La deuxième réunit avocats, notaires, commissaires de justice, administrateurs et mandataires judiciaires. La troisième rassemble les experts-comptables, les géomètres-experts et les architectes, que la réforme a ramenés dans le cadre commun alors qu’ils relevaient de textes épars.
Les articles qui parlent encore des « pharmaciens depuis 2015 » décrivent un régime bâti décret par décret qui a vécu. Le décret n° 2025-1216 du 11 décembre 2025 a aligné le code de la santé publique sur l’ordonnance et levé au passage le plafond de détention du quart qui pesait sur certaines catégories d’associés.
Qui peut détenir le capital d’une SPFPL ?
Le principe n’a pas bougé : plus de la moitié du capital et des droits de vote doit rester entre les mains de professionnels exerçant la profession exercée par les sociétés détenues. Le solde s’ouvre à un cercle limité, et c’est là que les familles divergent.
| Famille de professions | Majorité du capital et des droits de vote | Solde ouvert à |
|---|---|---|
| Santé | Professionnels exerçant la profession exercée par les sociétés détenues | Anciens professionnels pendant 10 ans, ayants droit pendant 5 ans, autres SPFPL, personnes européennes |
| Juridiques et judiciaires | Assouplie : toute personne exerçant l’une des professions de la famille, pas seulement celle du cabinet détenu | Mêmes catégories, plus les sociétés exerçant à titre exclusif des activités accessoires autorisées |
| Techniques et du cadre de vie | Professionnels de la profession concernée, sous réserve des règles de chaque ordre | Cercle défini par le décret de la profession |
Deux nouveautés méritent d’être retenues. Une société d’exercice peut désormais être détenue à 100 % par une SPFPL, sans que le praticien détienne lui-même une fraction directe du capital. Et les restrictions sur les avances en compte courant d’associé ont été levées hors du champ de la santé.
Comment fonctionne la fiscalité d’une SPFPL ?
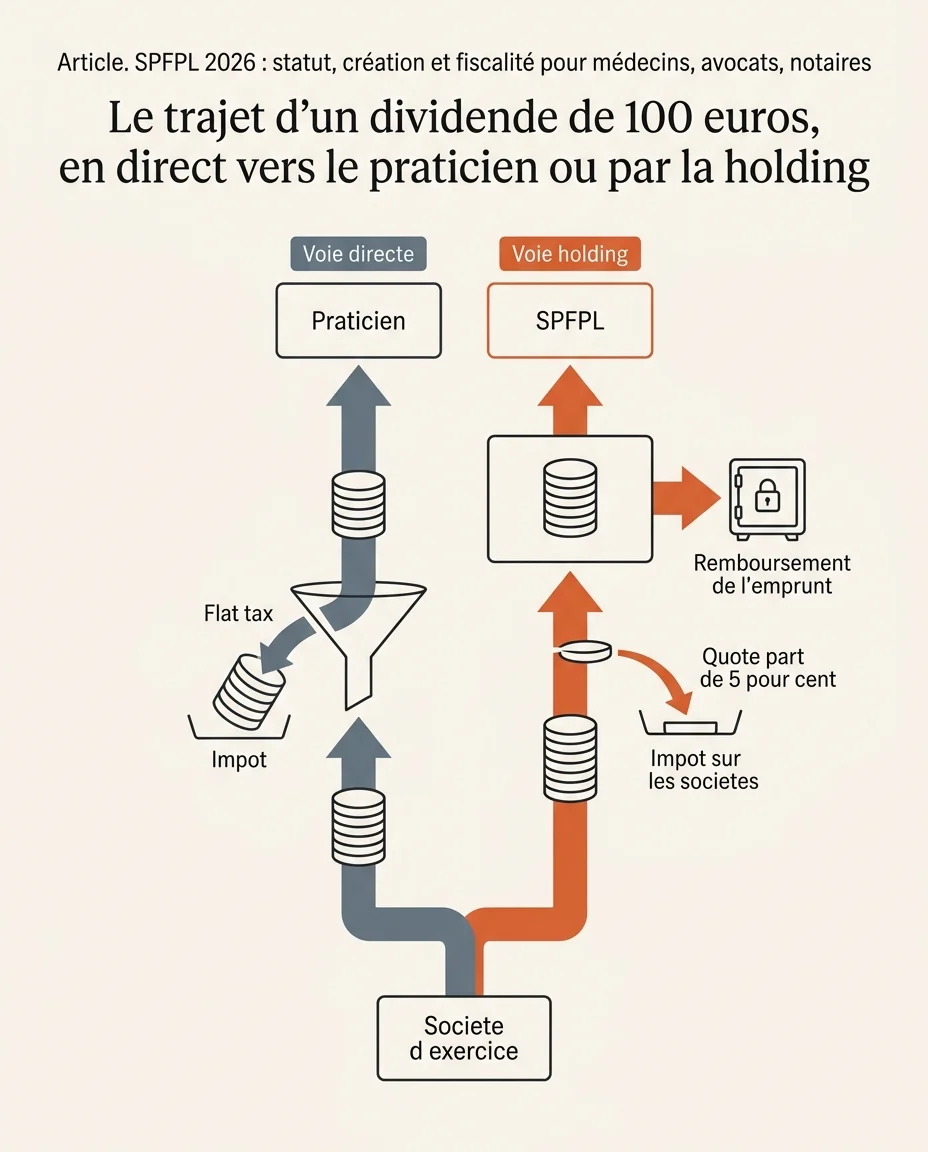
La SPFPL relève de l’impôt sur les sociétés, au taux de 25 % ou au taux réduit de 15 % sur les 42 500 premiers euros de bénéfice. Son vrai levier tient au régime mère-fille des articles 145 et 216 du code général des impôts.
Lorsqu’elle détient au moins 5 % du capital de sa société d’exercice et conserve les titres deux ans, les dividendes remontés sont retranchés du résultat imposable, à l’exception d’une quote-part de frais et charges de 5 %. Seuls ces 5 % supportent l’IS, soit environ 1,25 % d’imposition effective, quand la même somme versée directement au praticien subirait la flat tax. La quote-part descend à 1 % dans un groupe fiscalement intégré, ce qui suppose une détention d’au moins 95 % et l’option de l’article 223 A.
Un point 2026 mérite un mot. La loi de finances pour 2026 a créé une taxe de 20 % sur les actifs non professionnels des holdings patrimoniales, pour les exercices clos à compter du 31 décembre 2026, au-delà de 5 millions d’euros d’actif. L’assiette vise des biens somptuaires, yachts, voitures de collection, métaux et bijoux. Une SPFPL qui détient des titres de sociétés d’exercice et sa trésorerie reste en dehors.
Comment créer une SPFPL et obtenir l’agrément de son ordre ?
Le parcours ressemble à celui de n’importe quelle société commerciale, avec une étape supplémentaire qui décide de tout. Monter une holding libérale demande plus de patience que créer une holding classique.
- Rédiger des statuts calibrés sur l’ordonnance de 2023, objet social, répartition du capital et gouvernance.
- Déposer le capital, publier l’annonce légale et préparer le dossier d’apport si des titres sont apportés.
- Saisir l’ordre ou l’autorité compétente pour l’inscription ou l’agrément, pièces à l’appui.
- Immatriculer la société au registre du commerce et des sociétés une fois la décision obtenue.
« Les sociétés de participations financières des professions libérales sont inscrites sur la liste de l’autorité compétente en matière d’agrément ou d’inscription, ou au tableau de l’ordre ou des ordres professionnels concernés. » Article 112 de l’ordonnance n° 2023-77 du 8 février 2023.
C’est cette inscription qui fixe le calendrier réel : quatre à huit semaines d’instruction chez les ordres de santé, deux à quatre pour les avocats et les experts-comptables, trois à quatre mois pour l’ensemble du montage. Côté budget, prévoyez 3 000 à 6 000 € hors taxes en 2026, honoraires de rédaction des statuts en tête, avec 250 à 400 € de greffe et d’annonce légale. Les statuts antérieurs à la réforme devaient être mis en conformité dans l’année suivant le 1er septembre 2024 : ce délai est échu.
SPFPL, SEL ou holding classique, quel montage choisir ?
Outil · Orientation
SPFPL pour moi ?
Trois réponses et vous saurez si la holding libérale tient debout dans votre cas, et surtout ce que votre ordre professionnel exigera.
Outil indicatif. Le montage définitif se valide avec votre avocat ou votre expert-comptable et avec l'autorité ordinale compétente.
Les trois structures ne répondent pas à la même question. La société d’exercice libéral porte l’activité, la SPFPL porte les titres, la holding de droit commun fait la même chose mais reste fermée aux professions réglementées.
| Critère | SPFPL | SEL (SELARL, SELAS) | Holding classique |
|---|---|---|---|
| Rôle | Détenir les titres de sociétés d’exercice | Exercer la profession et facturer les actes | Détenir les titres de sociétés commerciales |
| Associés | Majorité de professionnels de la famille concernée | Majorité de professionnels exerçant dans la société | Libre |
| Agrément ordinal | Inscription ou agrément obligatoire | Inscription au tableau obligatoire | Aucun |
| Dividendes reçus | Mère-fille, environ 1,25 % | Sans objet | Mère-fille, environ 1,25 % |
| Détention d’un cabinet libéral | Oui | Oui, en direct | Interdite |
Le choix se joue sur un critère unique : si la cible détenue exerce une profession réglementée, la holding de droit commun est écartée d’office. Reste à vérifier que le montage vaut son coût. Avec une seule société d’exercice dégageant peu de dividendes remontables, l’économie fiscale ne couvre pas les honoraires annuels. Le calcul devient favorable dès qu’il y a un rachat de titres à financer ou une cession de parts sociales à préparer.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.