Guide pratiqueDossier Créer et gérer sa société
Cession de parts sociales SARL : procédure, calcul de la plus-value et fiscalité
Par Jérome Tessier Publié le
La cession de parts sociales d’une SARL suit une procédure encadrée par l’article L223-14 du Code de commerce, qui impose l’agrément des associés représentant au moins la moitié du capital pour une cession à un tiers. Le cédant est imposé sur sa plus-value au PFU de 31,4 % (12,8 % d’impôt sur le revenu + 18,6 % de prélèvements sociaux) depuis le 1er janvier 2026, ou sur option globale au barème progressif. Le cessionnaire, lui, acquitte un droit d’enregistrement de 3 % après application d’un abattement proportionnel calculé à partir de 23 000 €.
Sommaire · 5 parties
La procédure de cession de parts sociales SARL étape par étape
Contrairement aux actions d’une société anonyme librement négociables, les parts de SARL ne se transmettent pas librement à un tiers : le législateur protège l’intuitu personae qui caractérise cette forme sociale.
Notification du projet et consultation des associés
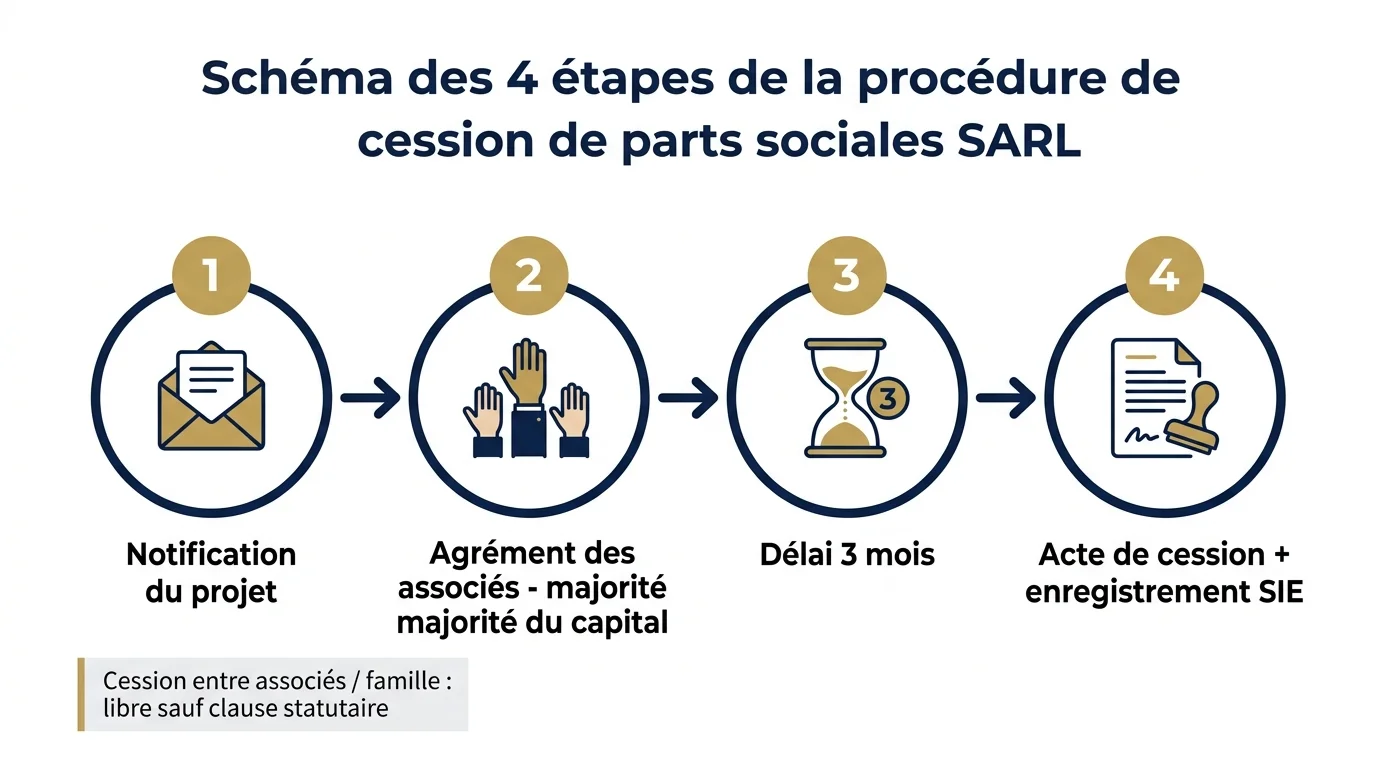
Le cédant doit notifier le projet de cession à la société et à chacun des associés, par acte extrajudiciaire ou lettre recommandée avec accusé de réception. Cette notification précise l’identité du cessionnaire, le nombre de parts cédées et le prix convenu. Dans les huit jours suivant cette notification, le gérant doit convoquer l’assemblée des associés pour qu’elle se prononce sur l’agrément.
Décision d’agrément et délai de trois mois
Le consentement des associés représentant au moins la moitié des parts sociales est requis pour une cession à un tiers, sauf clause statutaire imposant une majorité plus forte. La Cour de cassation a confirmé en janvier 2026 que le délai de trois mois imparti à la société pour statuer est impératif : à défaut de réponse, l’agrément est réputé acquis. En cas de refus, les associés disposent à leur tour de trois mois pour racheter les parts à un prix fixé, le cas échéant, par expert selon l’article 1843-4 du Code civil. Les cessions entre associés, conjoints, ascendants ou descendants restent libres, sauf clause d’agrément expresse dans les statuts.
Rédaction et enregistrement de l’acte de cession
L’acte de cession, sous seing privé ou notarié, doit comporter l’identification des parties, le nombre et la numérotation des parts cédées, le prix, les modalités de paiement et la garantie d’éviction. Il est déposé au service des impôts des entreprises (SIE) dans le mois de sa signature, accompagné du formulaire Cerfa 2759-SD. Une copie est ensuite versée au greffe du tribunal de commerce avec les statuts mis à jour.
Comment calculer la plus-value de cession ?
Outil · Calculateur
Simulateur plus-value cession parts sociales SARL
Estimez votre imposition PFU 31,4 % vs barème progressif (donnees 2026)
Resultat de votre simulation
Modele d acte de cession de parts sociales SARL
Telechargez un modele professionnel pre-rempli, a adapter par votre avocat selon votre situation.
Formule de base : prix de cession moins prix d’acquisition
La plus-value imposable correspond à la différence entre le prix de cession des parts et leur prix ou valeur d’acquisition, augmentée des frais et taxes acquittés lors de l’achat (droits d’enregistrement, honoraires). Pour un associé fondateur, le prix d’acquisition correspond à la valeur des apports en numéraire ou en nature inscrite au capital. Une moins-value peut être imputée sur les plus-values de même nature de l’année et des dix années suivantes.
Abattement pour durée de détention sur les titres antérieurs à 2018
L’abattement pour durée de détention ne s’applique plus qu’aux parts acquises ou souscrites avant le 1er janvier 2018, et uniquement en cas d’option pour le barème progressif. Le régime de droit commun prévoit un abattement de 50 % pour une détention comprise entre 2 et 8 ans, et de 65 % au-delà de 8 ans. Le régime renforcé applicable aux titres de PME atteint 50 %, 65 % puis 85 % selon la durée. Notre simulateur calcul plus-value cession parts sociales sarl ci-dessous chiffre instantanément l’imposition selon votre durée de détention.
Fiscalité de la cession : PFU 31,4 % ou barème progressif ?
Le prélèvement forfaitaire unique en 2026
Depuis l’entrée en vigueur de la loi de financement de la Sécurité sociale n° 2025-1403, la plus-value de cession de parts SARL subit un PFU global de 31,4 %, soit 12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux (hausse de la CSG de 9,2 % à 10,6 %). C’est le régime par défaut, appliqué sans démarche du contribuable.
L’option pour le barème progressif et ses cas favorables
Le contribuable peut renoncer au PFU en cochant la case 2OP de sa déclaration : l’option, désormais révocable depuis la loi de finances 2026, s’applique à l’ensemble des revenus du capital de l’année. Elle devient avantageuse pour les foyers non imposables ou dans la tranche à 11 %, ainsi que pour les détenteurs de parts antérieures à 2018 éligibles à l’abattement pour durée de détention. À noter : la CSG redevient déductible à hauteur de 6,8 % l’année suivante.
Abattement fixe de 500 000 € pour le dirigeant partant à la retraite
L’article 150-0 D ter du CGI, prorogé jusqu’au 31 décembre 2031, permet au dirigeant cédant ses parts de SARL pour faire valoir ses droits à la retraite de bénéficier d’un abattement fixe de 500 000 € sur la plus-value, cumulable avec le PFU comme avec le barème. Conditions : société répondant à la définition européenne de PME, fonctions de direction et détention d’au moins 25 % des droits exercées sans interruption pendant les cinq années précédant la cession, et cessation des fonctions assortie d’un départ effectif à la retraite dans les deux ans avant ou après la cession.
Droits d’enregistrement à la charge du cessionnaire
L’acquéreur doit acquitter un droit d’enregistrement de 3 % calculé sur le prix de cession après application d’un abattement proportionnel : 23 000 € × (nombre de parts cédées / nombre total de parts). Pour une cession de 50 parts sur 100 à 150 000 €, l’abattement est de 11 500 € et le droit dû s’élève à 4 155 €. Attention : si la SARL est à prépondérance immobilière (plus de 50 % d’actifs immobiliers non affectés à l’exploitation), le taux passe à 5 % sans abattement possible.
Erreurs fréquentes et points de vigilance pour la cession de parts sociales SARL
Trois écueils reviennent régulièrement dans les dossiers contentieux. D’abord, l’omission de la notification individuelle à chaque associé : la jurisprudence considère cette formalité substantielle et son défaut entraîne la nullité de la cession. Ensuite, la sous-évaluation manifeste du prix par rapport à la valeur réelle des parts, qui expose à un redressement fiscal pour donation déguisée et à une réintégration de la valeur dans la base imposable. Enfin, l’absence de mise à jour des statuts au greffe dans le mois suivant la cession, source de litiges sur l’opposabilité de la cession aux tiers. Un accompagnement par un avocat en droit des sociétésécurise chaque étape et optimise la fiscalité applicable.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.