Guide pratiqueDossier Créer et gérer sa société
SCEA (Société Civile d’Exploitation Agricole) : statuts, régime fiscal et création 2026
Par Jérome Tessier Publié le
Sommaire · 10 parties
La SCEA en 2026, statuts, régime fiscal et création
La SCEA, ou société civile d’exploitation agricole, est la forme sociétaire la plus souple du monde agricole français. Deux associés suffisent, aucun capital minimum n’est exigé, et surtout, rien n’impose que les associés soient eux-mêmes agriculteurs. Un enfant installé peut donc exploiter les terres pendant que ses parents retraités, ou même un investisseur extérieur, restent au capital. Cette liberté explique pourquoi la SCEA sert autant à faire tourner un vignoble qu’à préparer la transmission d’une ferme familiale. Voici ce qu’il faut savoir en 2026 sur ses statuts, sa fiscalité et sa création, guichet unique de l’INPI compris.
La SCEA, une société civile au service de l’exploitation agricole
La SCEA relève du droit commun des sociétés civiles (articles 1832 et 1845 et suivants du Code civil) et son objet doit rester agricole au sens de l’article L. 311-1 du Code rural : culture, élevage, viticulture, mais aussi les activités dans le prolongement de l’acte de production. Elle peut exploiter des terres, les détenir, ou faire les deux à la fois.
Ses caractéristiques tiennent en quelques lignes :
- Deux associés minimum, sans maximum, personnes physiques ou morales.
- Aucun capital minimum : un euro est juridiquement suffisant, même si un capital dérisoire fragilise la crédibilité bancaire.
- Aucune obligation d’être exploitant pour entrer au capital.
- Un gérant au moins, nommé dans les statuts ou par décision collective.
- Responsabilité indéfinie des associés, mais non solidaire : chacun répond des dettes sociales à proportion de sa part dans le capital (article 1857 du Code civil).
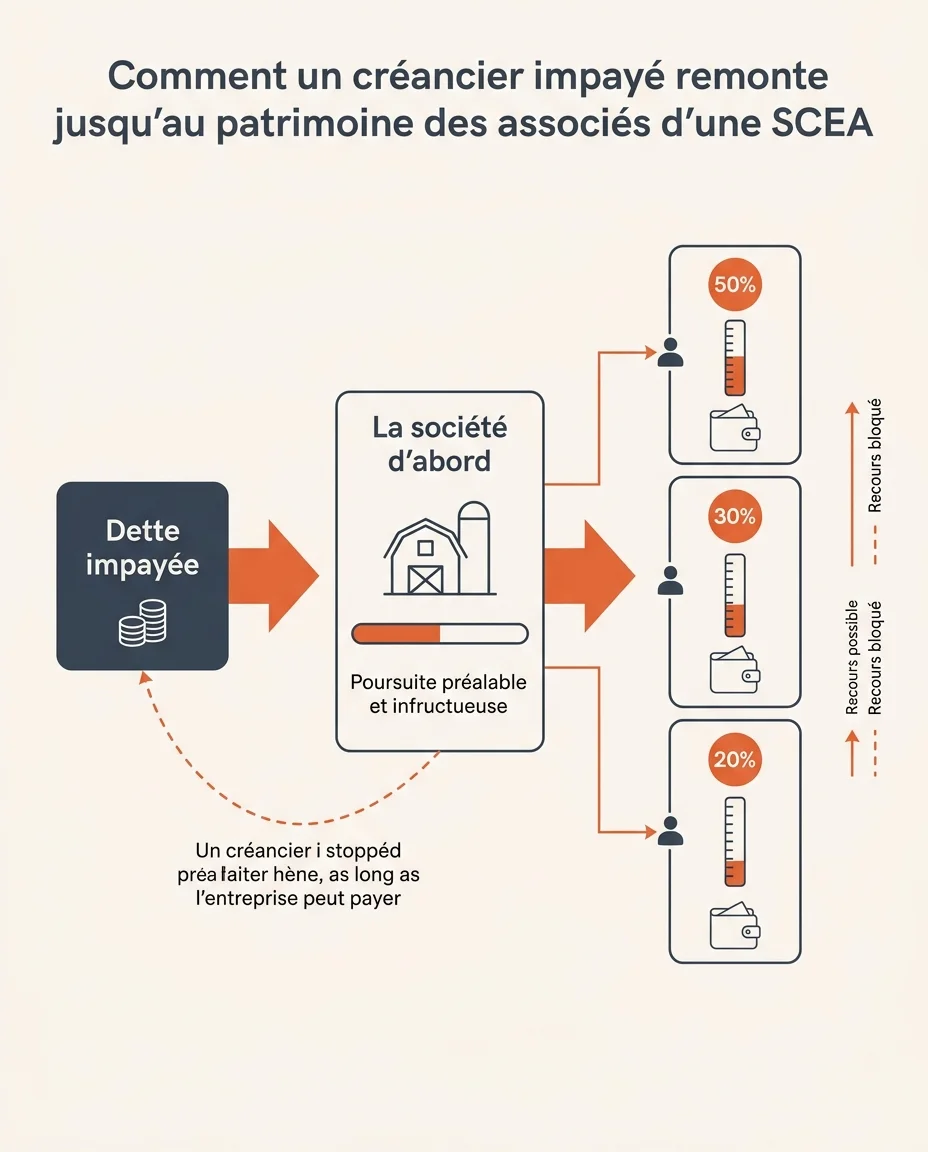
C’est le point que trop de porteurs de projet découvrent tard : en SCEA, le patrimoine personnel n’est pas protégé. Un associé détenant 30 % du capital répond de 30 % des dettes impayées, sans limite de montant. Le créancier doit d’abord poursuivre la société sans succès (article 1858 du Code civil), mais cette barrière reste mince face à un passif d’exploitation.
dans quel ordre un créancier impayé peut agir, et jusqu’où il peut aller
Premier temps
Le créancier doit d’abord poursuivre la société
Article 1858 du Code civil. Tant que la SCEA règle ce qu’elle doit, le patrimoine des associés reste hors d’atteinte.
la poursuite reste sans succès
Second temps
Il se retourne sur chaque associé, à proportion de ses parts
Article 1857 du Code civil. La dette se découpe part par part. Exemple de répartition, avec trois associés qui détiennent ensemble 100 % du capital.
30 %
50 %
20 %
Un associé détenant 30 % du capital répond de 30 % des dettes impayées, sans limite de montant.
Indéfinie
La quote-part n’est plafonnée ni par l’apport ni par le capital. Le patrimoine personnel de l’associé n’est pas protégé.
Mais non solidaire
Le créancier ne peut pas réclamer la totalité de la dette à un seul associé, même si les autres sont insolvables.
Part du capital détenue égale part des dettes sociales supportée, à l’euro près.
Un associé de SCEA n’est jamais le premier payeur, mais il n’est jamais non plus le dernier protégé : sa part de capital fixe sa part de dette, et rien ne la plafonne.
SCEA, GAEC, EARL et SARL agricole, le comparatif
Quatre structures dominent le paysage. Elles ne visent pas les mêmes projets, et le tableau ci-dessous résume ce qui les sépare vraiment.
| Critère | SCEA | GAEC | EARL | SARL agricole |
|---|---|---|---|---|
| Nature | Société civile | Société civile agréée | Société civile | Société commerciale par la forme |
| Associés | 2 minimum, sans plafond, physiques ou morales | 2 à 10, tous exploitants et personnes physiques | 1 à 10, exploitants détenant plus de 50 % du capital | 2 à 100 |
| Capital minimum | Aucun | 1 500 € | 7 500 € | Aucun |
| Responsabilité | Indéfinie, à proportion des parts | Limitée aux apports | Limitée aux apports | Limitée aux apports |
| Associés non exploitants | Admis sans limite | Interdits | Admis jusqu’à 50 % du capital | Admis |
| Fiscalité par défaut | IR, bénéfices agricoles au réel, option IS | IR avec transparence, micro-BA possible | IR au réel, option IS | IS de plein droit |
| Statut social du dirigeant | Non-salarié agricole MSA s’il exploite | Non-salarié agricole MSA | Non-salarié agricole MSA | MSA si gérant majoritaire, assimilé salarié sinon |
| Point fort | Souplesse et ouverture du capital | Transparence pour les aides PAC | Patrimoine personnel préservé | Activités commerciales larges |
La transparence du GAEC reste son atout décisif : chaque associé y est traité comme un exploitant individuel pour la PAC, les droits sociaux et plusieurs seuils fiscaux. En échange, l’agrément du comité départemental et l’obligation de travailler tous sur l’exploitation ferment la porte aux capitaux extérieurs. C’est exactement l’inverse de la logique d’une SCEA.
Les avantages concrets de la SCEA
Outil · Orientation
Quelle structure agricole pour votre projet ?
Renseignez votre projet, votre équipe et vos revenus visés. L'outil désigne la forme la plus cohérente et explique ce qui écarte les trois autres.
Aide au dégrossissage, sans valeur de conseil juridique ou fiscal. Faites valider le choix par un centre de gestion agréé, un avocat ou un notaire.
Quatre raisons reviennent dans la pratique des conseils agricoles :
- Aucun apport minimum : les terres, le matériel ou une simple somme d’argent peuvent former le capital, sans plancher réglementaire à atteindre.
- Des parts qui circulent facilement. Céder ou donner des parts par tranches permet de transmettre l’exploitation sur dix ou quinze ans, exactement comme on procède dans une SCI familiale pour un patrimoine immobilier. La mécanique de la cession de parts sociales et son calcul de plus-value se transposent d’ailleurs largement.
- L’ouverture aux non-exploitants. Parents retraités, frères et sœurs, société d’investissement : la SCEA accueille tout le monde au capital, ce qu’un GAEC refuse par nature.
- Une gouvernance sur mesure. Les statuts fixent librement les majorités, les pouvoirs du gérant, les clauses d’agrément. Rien n’oblige à copier un modèle standard.
Associée au démembrement entre nue-propriété et usufruit, cette souplesse permet de donner la nue-propriété des parts aux enfants tout en conservant les revenus. Une combinaison très employée dans les exploitations viticoles.
Le régime fiscal de la SCEA en 2026
Par défaut, la SCEA est fiscalement transparente : elle n’est pas imposée elle-même. Chaque associé déclare sa quote-part de résultat dans la catégorie des bénéfices agricoles (article 8 du CGI), au barème progressif de l’impôt sur le revenu.
Attention à une idée fausse très répandue : une SCEA ne peut pas relever du micro-BA. L’article 69 D du CGI soumet de plein droit au régime réel toutes les sociétés agricoles relevant de l’article 8 créées depuis le 1er janvier 1997, hors GAEC et hors EARL à associé unique exploitant. Les seuils du micro-BA (129 200 € de recettes moyennes sur trois ans pour 2026 à 2028, puis réel simplifié jusqu’à 421 000 € et réel normal au-delà, selon le barème BOFiP) intéressent donc l’exploitant individuel et le GAEC, pas la SCEA.
L’option pour l’impôt sur les sociétés reste ouverte. Elle change tout :
| Point de comparaison | SCEA à l’IR (défaut) | SCEA sur option IS |
|---|---|---|
| Imposition du résultat | Chez l’associé, barème progressif en BA | 15 % jusqu’à 42 500 € de bénéfice, 25 % au-delà |
| Rémunération du gérant | Non déductible | Déductible du résultat |
| Bénéfices non distribués | Imposés quand même | Imposés au seul taux IS |
| Dividendes | Sans objet | Flat tax de 31,4 % en 2026 (12,8 % d’IR et 18,6 % de prélèvements sociaux) |
| Dispositifs agricoles (DEP, moyenne triennale) | Accessibles | Perdus |
L’option IS peut être révoquée jusqu’au cinquième exercice qui suit celui de son exercice ; passé ce délai, elle devient définitive. Perdre la déduction pour épargne de précaution et la moyenne triennale pèse lourd dans une exploitation aux revenus irréguliers : la décision se chiffre avant d’être prise.
Le régime social du gérant et des associés à la MSA
Le gérant qui travaille réellement sur l’exploitation relève de la Mutualité sociale agricole comme non-salarié agricole. Son affiliation dépend de l’activité minimale d’assujettissement, atteinte dès que l’un de ces trois critères est rempli :
- la surface minimale d’assujettissement fixée par arrêté préfectoral pour la production concernée ;
- un temps de travail d’au moins 1 200 heures par an consacré à l’activité agricole, critère utilisé quand la surface n’est pas pertinente ;
- un revenu professionnel au moins égal à 800 fois le SMIC horaire, hors situation de retraite.
En dessous de ces seuils, le statut de cotisant de solidarité prend le relais, avec une couverture nettement plus réduite. Point important : un associé non exploitant, qui se contente d’apporter du capital sans travailler sur l’exploitation, n’est pas affilié à la MSA au titre de la SCEA. Toute évolution de surface, d’heures ou de revenus doit être signalée à la caisse dans les trente jours.
Créer une SCEA pas à pas en 2026
Le circuit a changé depuis 2023 : les centres de formalités des entreprises tenus par les chambres d’agriculture ne reçoivent plus les dossiers. Tout passe par le guichet unique électronique de l’INPI, qui alimente le registre national des entreprises.
- Vérifier le contrôle des structures. Reprendre des terres au-delà de certains seuils suppose une autorisation préfectorale d’exploiter (articles L. 331-1 et suivants du Code rural). À traiter en amont, sous peine de blocage.
- Rédiger les statuts et faire évaluer les apports en nature (terres, cheptel, matériel).
- Libérer les apports en numéraire selon les modalités prévues aux statuts, puis les déposer sur un compte au nom de la société en formation.
- Faire signer les statuts par tous les associés, en autant d’exemplaires que nécessaire.
- Publier l’avis de création dans un support habilité du département du siège. Les cas où il faut publier une annonce légale sont d’ailleurs bien plus nombreux qu’on ne le croit pendant la vie sociale.
- Déposer le dossier sur procedures.inpi.fr avec statuts signés, attestation de parution, pièce d’identité et déclaration de non-condamnation du gérant, justificatif de siège et déclaration des bénéficiaires effectifs.
- Signer électroniquement et régler les frais. L’immatriculation au RNE et au RCS suit, avec transmission automatique aux services fiscaux et sociaux.
- Déclarer l’activité à la MSA pour l’affiliation des exploitants, et souscrire les assurances professionnelles.
Le coût réel de la création d’une SCEA
Les frais obligatoires sont modestes. L’annonce légale de création d’une société civile autre qu’une SCI est facturée au forfait, soit 222 € HT en métropole en 2026 (263 € à La Réunion et à Mayotte), et les frais de greffe tournent autour de 65 € TTC, déclaration des bénéficiaires effectifs comprise. En montant seul le dossier, la barre des 330 € TTC est rarement dépassée.
Le vrai poste de dépense est l’accompagnement. Comptez 500 à 1 500 € pour des statuts rédigés par un avocat, un notaire ou un centre de gestion agréé, davantage si des apports de terres exigent un acte notarié et une publicité foncière. Sur une exploitation qui porte du foncier, cette dépense est un investissement, pas un supplément.
Modèle de statuts de SCEA à copier et compléter
Le texte ci-dessous donne la charpente d’un statut de SCEA. Chaque mention entre crochets est à remplacer. Il ne remplace pas la relecture d’un professionnel : les clauses d’agrément, la répartition des pouvoirs et le sort des apports en nature méritent d’être calibrés sur votre situation.
STATUTS DE LA SOCIÉTÉ CIVILE D’EXPLOITATION AGRICOLE [DÉNOMINATION SOCIALE] Les soussignés : – [Nom, prénom, date et lieu de naissance, nationalité, adresse] – [Nom, prénom, date et lieu de naissance, nationalité, adresse] ont établi ainsi qu’il suit les statuts de la société civile d’exploitation agricole qu’ils sont convenus de créer entre eux. ARTICLE 1 – FORME Il est formé entre les soussignés une société civile d’exploitation agricole régie par les articles 1832 et 1845 et suivants du Code civil, par les dispositions du Code rural et de la pêche maritime et par les présents statuts. ARTICLE 2 – OBJET La société a pour objet l’exercice d’activités agricoles au sens de l’article L. 311-1 du Code rural et de la pêche maritime, et notamment [préciser : polyculture, élevage bovin, viticulture…], ainsi que toutes opérations se rattachant directement ou indirectement à cet objet et n’altérant pas le caractère civil de la société. ARTICLE 3 – DÉNOMINATION La dénomination sociale est : [DÉNOMINATION]. Tous les actes et documents émanant de la société portent cette dénomination précédée ou suivie des mots « société civile d’exploitation agricole » ou du sigle « SCEA ». ARTICLE 4 – SIÈGE SOCIAL Le siège social est fixé à [adresse complète]. Il peut être transféré en tout autre lieu par décision [de la gérance / collective des associés]. ARTICLE 5 – DURÉE La durée de la société est de [99] années à compter de son immatriculation au registre du commerce et des sociétés, sauf dissolution anticipée ou prorogation. ARTICLE 6 – APPORTS [Nom] apporte la somme de [montant] € en numéraire. [Nom] apporte [désignation du bien], évalué à [montant] €. Total des apports : [montant] €. ARTICLE 7 – CAPITAL SOCIAL Le capital social est fixé à [montant] €. Il est divisé en [nombre] parts sociales de [valeur] € chacune, intégralement libérées et réparties comme suit : – [Nom] : [nombre] parts, soit [%] du capital – [Nom] : [nombre] parts, soit [%] du capital ARTICLE 8 – RESPONSABILITÉ DES ASSOCIÉS Conformément à l’article 1857 du Code civil, les associés répondent indéfiniment des dettes sociales à proportion de leur part dans le capital social à la date de l’exigibilité. Leur responsabilité n’est pas solidaire. ARTICLE 9 – CESSION DES PARTS Les parts sociales ne peuvent être cédées, même entre associés, qu’avec l’agrément [des associés représentant au moins les trois quarts du capital / de l’unanimité des associés]. La cession est établie par écrit et rendue opposable à la société dans les conditions de l’article 1690 du Code civil. ARTICLE 10 – GÉRANCE La société est administrée par [un ou plusieurs] gérant(s), associé(s) ou non, nommé(s) par décision collective des associés. Est nommé premier gérant : [nom, prénom, adresse], qui accepte ces fonctions. Le gérant dispose des pouvoirs les plus étendus pour agir au nom de la société, sous réserve des actes suivants qui requièrent l’accord préalable des associés : [acquisition ou cession d’immeubles, emprunts supérieurs à [montant] €, prise de bail rural…]. ARTICLE 11 – DÉCISIONS COLLECTIVES Les décisions ordinaires sont prises à la majorité de [plus de la moitié] des parts sociales. Les décisions emportant modification des statuts requièrent [les trois quarts des parts / l’unanimité]. ARTICLE 12 – EXERCICE SOCIAL ET COMPTES L’exercice social commence le [1er janvier] et se termine le [31 décembre]. Par exception, le premier exercice court de l’immatriculation au [date]. ARTICLE 13 – AFFECTATION DU RÉSULTAT Le bénéfice est réparti entre les associés à proportion de leurs parts, sauf décision collective d’affectation en réserve ou en report à nouveau. ARTICLE 14 – DISSOLUTION ET LIQUIDATION La dissolution ouvre la liquidation dans les conditions des articles 1844-7 et suivants du Code civil. ARTICLE 15 – FRAIS ET FORMALITÉS Les frais de création sont pris en charge par la société. Tous pouvoirs sont donnés à [nom] pour accomplir les formalités de publicité et d’immatriculation. Fait à [lieu], le [date], en [nombre] exemplaires originaux. Signatures des associés (précédées de la mention « lu et approuvé »)
Ce qu’il faut retenir avant de se lancer
La SCEA est un outil de structuration, pas une baguette magique. Elle brille quand il faut associer des capitaux familiaux à un exploitant, préparer une transmission progressive ou séparer la propriété du foncier de son exploitation. Elle devient risquée dès que le passif grossit, puisque la responsabilité des associés n’est plafonnée par rien. Un projet à deux exploitants qui travaillent côte à côte gagnera souvent à regarder le GAEC, un exploitant seul soucieux de son patrimoine, l’EARL. Chiffrez les trois hypothèses avec un centre de gestion agréé avant de signer les statuts : quelques centaines d’euros de conseil évitent des années de régime mal choisi.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.