Guide pratiqueDossier Créer et gérer sa société
Management fees entre sociétés holding et filiale : convention, fiscalité, risques 2026
Par Jérome Tessier Publié le
Sommaire · 7 parties
Management fees entre holding et filiale, sécuriser la convention en 2026
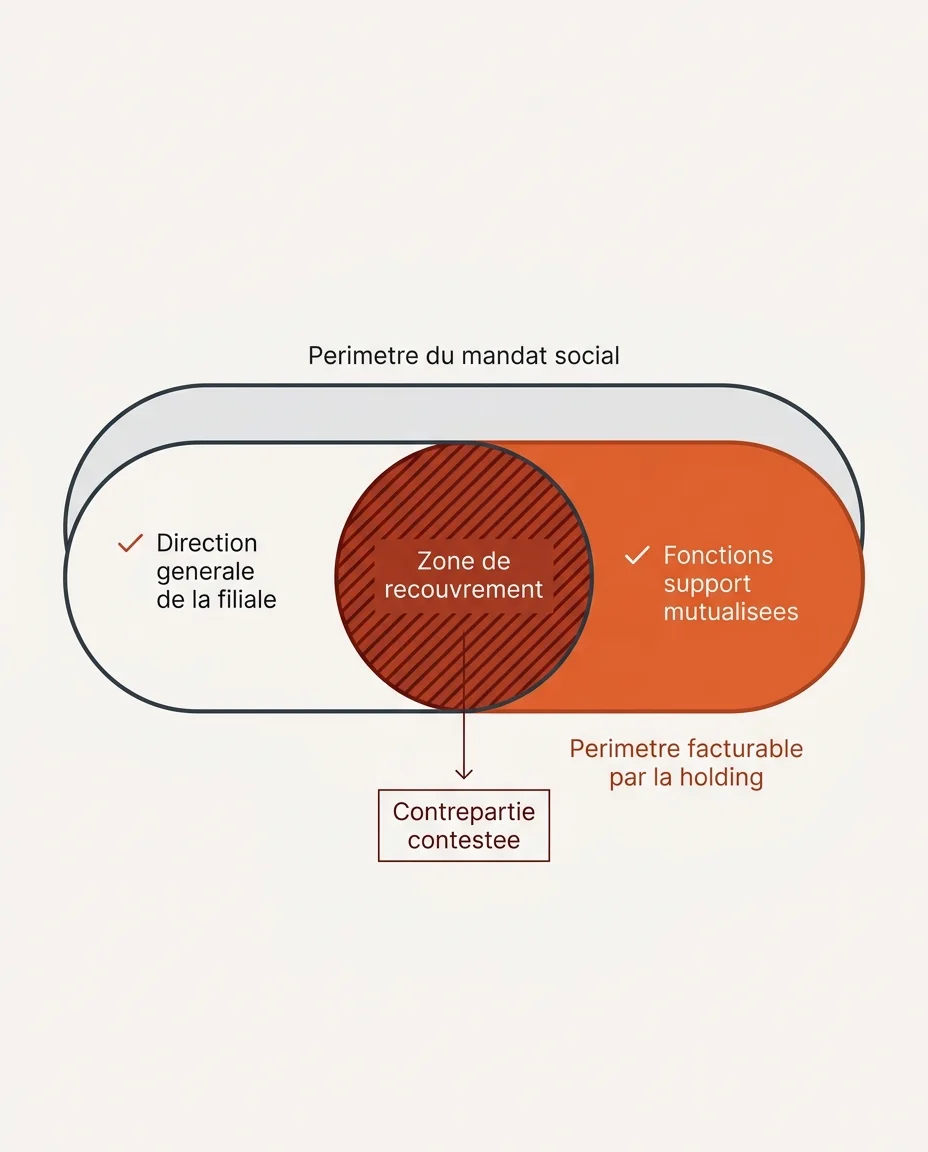
Les management fees désignent la facturation, par une société holding à ses filiales, de prestations de direction, de gestion administrative, financière ou commerciale. Le mécanisme est parfaitement licite, et pourtant il alimente un contentieux nourri depuis quinze ans. La raison tient à une confusion fréquente : facturer à la filiale ce que le dirigeant lui doit déjà au titre de son mandat social. Voici le cadre applicable en 2026, les trois risques distincts que la pratique expose, et une trame de convention à faire valider avant signature.
Ce que recouvre une convention de management fees
Dans un groupe, la holding centralise souvent des fonctions support : comptabilité, paie, juridique, informatique, achats, communication. Elle les refacture ensuite aux filiales opérationnelles qui en bénéficient. C’est le principe même de la mutualisation, et il explique pourquoi tant de dirigeants choisissent de créer une holding au sommet de leur groupe.
La difficulté surgit lorsque la convention porte, en réalité, sur les fonctions de direction générale que le dirigeant de la filiale exerce déjà. La holding facture alors une prestation que la filiale rémunère une seconde fois. Le juge parle d’absence de contrepartie réelle.
Le cadre juridique diffère selon la SA et la SAS
Outil · Test
Vérifier la solidité de ma convention de management fees
Cochez ce que vous pouvez réellement produire aujourd'hui, pièce à l'appui. Le score pondère chaque point selon le poids qu'il pèse en contrôle.
Cet outil donne une indication de solidité documentaire. Il ne remplace pas l'analyse de votre avocat ou de votre expert-comptable, seuls à même de statuer sur votre situation.
Contrairement à ce qu’on lit souvent, la convention réglementée ne relève pas du même texte dans les deux formes sociales. En société anonyme, l’article L. 225-38 du code de commerce impose une autorisation préalable du conseil d’administration dès lors qu’un dirigeant est commun aux deux sociétés. En SAS, c’est l’article L. 227-10 qui s’applique, et le contrôle est postérieur : le commissaire aux comptes, ou à défaut le président, présente un rapport aux associés qui statuent ensuite. L’article L. 227-9, souvent cité à tort, concerne les décisions collectives des associés, pas les conventions réglementées.
Cette différence de régime a une conséquence de fond. La chambre commerciale de la Cour de cassation a annulé des conventions de management fees conclues entre sociétés anonymes à dirigeant commun, faute de contrepartie réelle : arrêt Samo Gestion du 14 septembre 2010 (pourvoi n° 09-16.084), puis arrêt Mecasonic du 23 octobre 2012 (pourvoi n° 11-23.376). En revanche, la même chambre a validé le procédé en SAS le 24 novembre 2015 (pourvoi n° 14-19.685), parce que l’article L. 227-5 laisse aux statuts le soin d’organiser la direction et n’interdit pas de la confier à un tiers par contrat.
Depuis la réforme du droit des contrats, le fondement de la nullité a changé de numéro mais pas de logique. L’article 1169 du code civil énonce :
« Un contrat à titre onéreux est nul lorsque, au moment de sa formation, la contrepartie convenue au profit de celui qui s’engage est illusoire ou dérisoire. »
Trois risques bien distincts, à ne surtout pas confondre
La littérature mélange volontiers redressement fiscal, redressement URSSAF et requalification en dividende. Ce sont trois procédures différentes, menées par trois acteurs différents, avec trois sanctions différentes. Et l’URSSAF ne requalifie jamais en dividende : elle réintègre dans l’assiette des cotisations.
| Risque | Fondement | Qui contrôle | Sanction | Parade |
|---|---|---|---|---|
| Nullité civile | Art. 1169 code civil (contrepartie illusoire) | Un associé, un créancier, le juge commercial | Annulation du contrat et restitution des honoraires versés | Prestations distinctes du mandat social, décrites poste par poste |
| Rejet fiscal | Art. 39, 1 CGI et acte anormal de gestion | Administration fiscale | Réintégration de la charge dans le résultat de la filiale, intérêts et majorations | Décision sociale identifiable, contrepartie démontrée, prix non excessif |
| Risque social | Art. L. 242-1 et L. 311-3 code de la sécurité sociale | URSSAF | Réintégration des honoraires dans l’assiette des cotisations du dirigeant | Ne pas facturer la seule mise à disposition du dirigeant |
Sur le volet fiscal, le Conseil d’État a nettement assoupli sa position : décision Collectivision du 4 octobre 2023 (n° 466887), confirmée le 26 avril 2024 (n° 458958). Facturer des missions relevant du mandat social ne caractérise plus, à soi seul, un acte anormal de gestion, dès lors que les organes compétents ont entendu rémunérer indirectement le dirigeant. Sur le volet social, la deuxième chambre civile de la Cour de cassation a validé le 4 juin 2026 (pourvoi n° 23-20.189) la réintégration d’honoraires de gestion dans l’assiette des cotisations, la convention se bornant à mettre le dirigeant commun à disposition.
Les conditions de validité d’une convention de management fees
Aucun texte ne dresse de liste officielle. Elle se déduit de la jurisprudence, et elle tient en six points :
- Des prestations réelles et distinctes du mandat social. Le pilotage stratégique de la filiale relève du dirigeant ; la paie, la consolidation ou l’assistance juridique peuvent être facturées.
- Un écrit détaillé, signé avant le début d’exécution, qui décrit chaque mission et sa méthode de valorisation.
- Un prix de marché, appuyé sur un taux horaire ou un coût de revient majoré, jamais sur un pourcentage arbitraire du chiffre d’affaires.
- Une preuve d’exécution : comptes rendus, feuilles de temps, livrables datés, échanges de courriels.
- Le respect de la procédure des conventions réglementées, autorisation préalable en SA, rapport aux associés en SAS.
- Un intérêt propre pour la filiale, vérifiable dans ses comptes et son activité.
Fiscalité, TVA et durée de conservation des pièces
La mécanique fiscale est symétrique. Côté filiale, les honoraires sont une charge déductible du résultat soumis à l’impôt sur les sociétés, sous réserve des conditions de l’article 39, 1 du CGI. Côté holding, ils forment un produit imposable. Le groupe ne crée donc pas de gain fiscal par lui-même : il déplace une base imposable, ce qui explique la vigilance de l’administration.
Les management fees sont des prestations de services soumises à la TVA au taux normal de 20 %. La holding facture la taxe, la filiale la récupère si elle réalise elle-même des opérations ouvrant droit à déduction. Une holding purement passive n’étant pas assujettie, seule une activité réelle de prestation lui ouvre ce droit, un point à trancher en amont, comme pour la gestion de la TVA dans toute structure.
Sur la conservation, le chiffre de sept ans qui circule ne correspond à aucun texte. Deux délais coexistent : dix ans pour les documents comptables et leurs pièces justificatives à compter de la clôture de l’exercice (article L. 123-22 du code de commerce), six ans pour les documents que l’administration peut réclamer dans l’exercice de son droit de communication (article L. 102 B du livre des procédures fiscales). Retenez le plus long. Cette rigueur documentaire vaut d’ailleurs pour toutes les circulations d’argent intragroupe, y compris le compte courant d’associé.
Une trame de convention à faire valider par votre conseil
Le texte ci-dessous est une trame de travail, pas un document prêt à signer. Chaque groupe a sa forme sociale, ses statuts, sa gouvernance et son historique : faites-la relire par un avocat ou votre expert-comptable avant toute signature, au même titre qu’une cession de parts sociales.
CONVENTION DE PRESTATIONS DE SERVICES

Entre [HOLDING], [forme], capital [x] EUR, RCS [ville] [n°],
representee par [nom], ci-apres le Prestataire,
Et [FILIALE], [forme], capital [x] EUR, RCS [ville] [n°],
representee par [nom], ci-apres le Beneficiaire.

Art. 1 - Objet. Le Prestataire assure les missions suivantes,
exclusives de toute fonction relevant du mandat social du
dirigeant du Beneficiaire : [lister precisement].

Art. 2 - Modalites. Chaque mission donne lieu a un compte
rendu trimestriel et a un releve de temps annexe a la facture.

Art. 3 - Remuneration. [Taux horaire] EUR HT par heure, ou cout
de revient majore de [x] %, hors taxes, TVA 20 % en sus.
Facturation mensuelle, paiement a 30 jours.

Art. 4 - Duree. [12] mois a compter du [date], renouvelable par
avenant expres. Resiliation avec preavis de [3] mois.

Art. 5 - Procedure. La presente convention est soumise a
l'article [L. 225-38 / L. 227-10] du code de commerce.

Art. 6 - Archivage. Les pieces justificatives sont conservees
dix ans a compter de la cloture de l'exercice concerne.

Fait a [ville], le [date], en deux exemplaires.
Une convention solide se reconnaît à un détail : si vous ne pouvez pas expliquer en trois phrases ce que la filiale reçoit et pourquoi elle en a besoin, le contrôleur ne le pourra pas davantage.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.