Guide pratiqueDossier Créer et gérer sa société
Comment créer une holding en 2026 : étapes, coûts et avantages fiscaux
Par Jérome Tessier Publié le Mis à jour le
Créer une holding en 2026 consiste à constituer une société mère qui détient les titres d’une ou plusieurs filiales opérationnelles, afin d’optimiser la fiscalité des dividendes, de faciliter la transmission du patrimoine et de mutualiser le financement. Le projet repose sur trois piliers : l’orientation vers une forme juridique adaptée (SAS ou SARL le plus souvent), un budget de constitution compris entre 1 500 et 4 000 euros, et l’activation des régimes fiscaux dédiés (mère-fille et intégration). Voici les étapes concrètes, le coût réel et les leviers fiscaux à mobiliser.
Outil · Calculateur
Holding ou structure simple ? Le simulateur
Cinq questions rapides pour savoir si une holding est pertinente dans votre situation, suivies du schéma cliquable de la structure cible.
1. Quel chiffre d'affaires annuel cumulé visez-vous sur 3 ans ?
Schéma de la structure holding (cliquez sur chaque entité)
Visualisation des flux de dividendes entre société mère et filiales.
Sommaire · 7 parties
Qu’est-ce qu’une holding et à quoi sert-elle ?
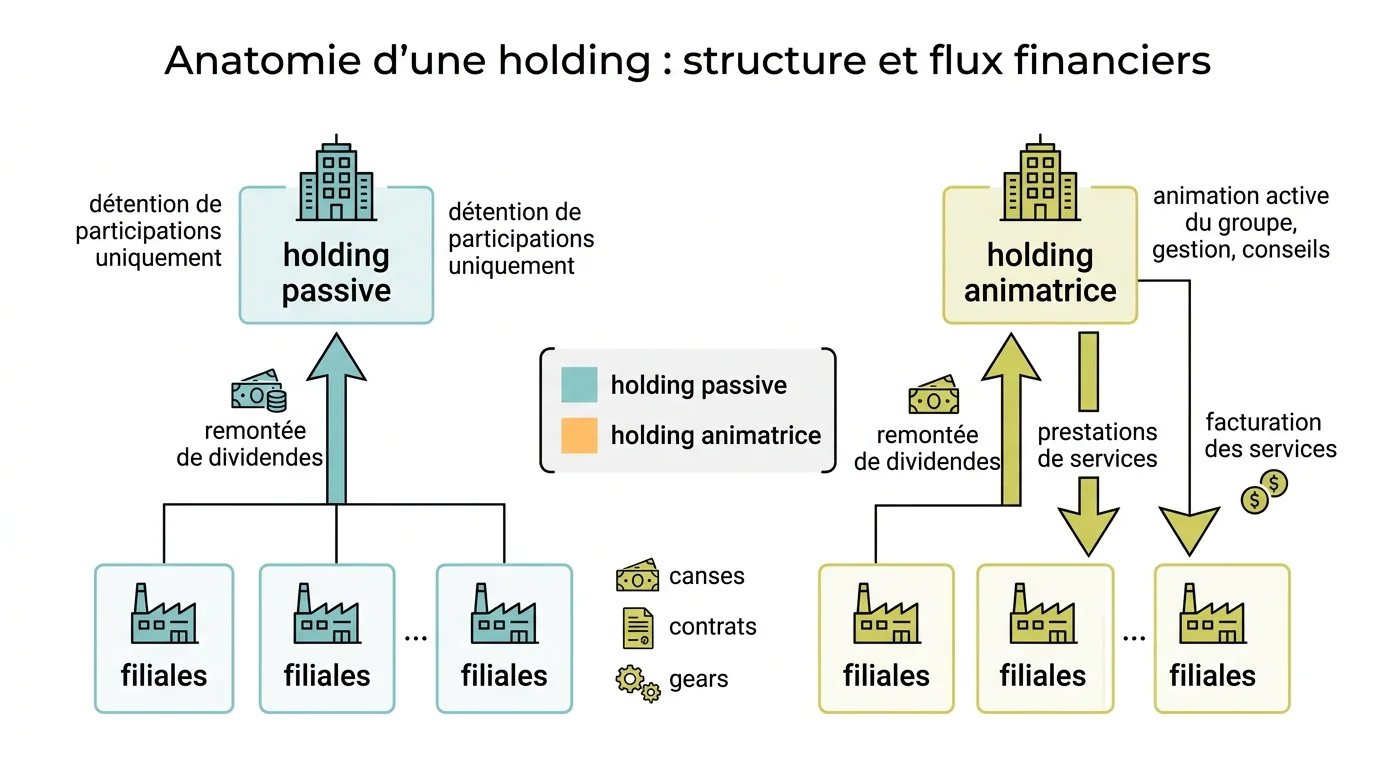
Une holding est une société dont l’objet principal consiste à détenir des participations dans d’autres sociétés, appelées filiales. Elle ne produit pas directement de biens ou de services, mais elle centralise la propriété des titres, la trésorerie et la stratégie du groupe. En 2026, elle reste l’un des outils privilégiés des entrepreneurs qui souhaitent structurer leur croissance, accueillir des associés financiers et préparer la transmission.
Holding passive ou holding animatrice : quelles différences ?
La holding passive se limite à percevoir des dividendes de ses filiales. La holding animatrice, à l’inverse, participe activement à la conduite de la politique du groupe et rend des services effectifs (management, comptabilité, RH) facturés aux filiales. Cette distinction est centrale, car le statut d’animatrice ouvre droit au pacte Dutreil, à l’exonération d’IFI sur les titres et à certains régimes de faveur.
Dans quels cas la holding est-elle vraiment utile ?
Le montage prend tout son sens si vous prévoyez de remonter des dividendes pour les réinvestir, si vous gérez plusieurs activités, si vous envisagez une cession dans les prochaines années ou si vous voulez transmettre votre groupe à vos enfants en limitant la fiscalité. À l’inverse, pour une activité unique sans projet de réinvestissement, une société classique suffit souvent.
Quelles sont les étapes pour creer une holding en 2026 ?
La création suit le même schéma qu’une société classique, mais avec quelques spécificités liées à l’apport des titres existants.
Rédiger les statuts et choisir le siège social
Les statuts définissent la forme, le capital, la gouvernance et les modalités de cession. Pour une holding, cela s’impose de prévoir un objet social suffisamment large (prise de participations, gestion, animation du groupe) et des clauses d’agrément protégeant le contrôle familial ou entrepreneurial.
Réaliser l’apport des titres ou un apport en numéraire
Soit vous créez la holding ex nihilo avec un apport en numéraire (1 € minimum en SAS, 1 € en SARL), soit vous lui apportez les titres d’une société existante. Dans ce second cas, un commissaire aux apports est généralement requis dès que la valeur dépasse 30 000 € ou la moitié du capital.
Immatriculer la société au guichet unique
Depuis 2023, toutes les formalités passent par le guichet unique de l’INPI. Comptez 8 à 15 jours pour obtenir le Kbis après dépôt complet du dossier (statuts signés, annonce légale, justificatif de siège, déclaration des bénéficiaires effectifs).
Quelle forme juridique choisir pour creer holding ?
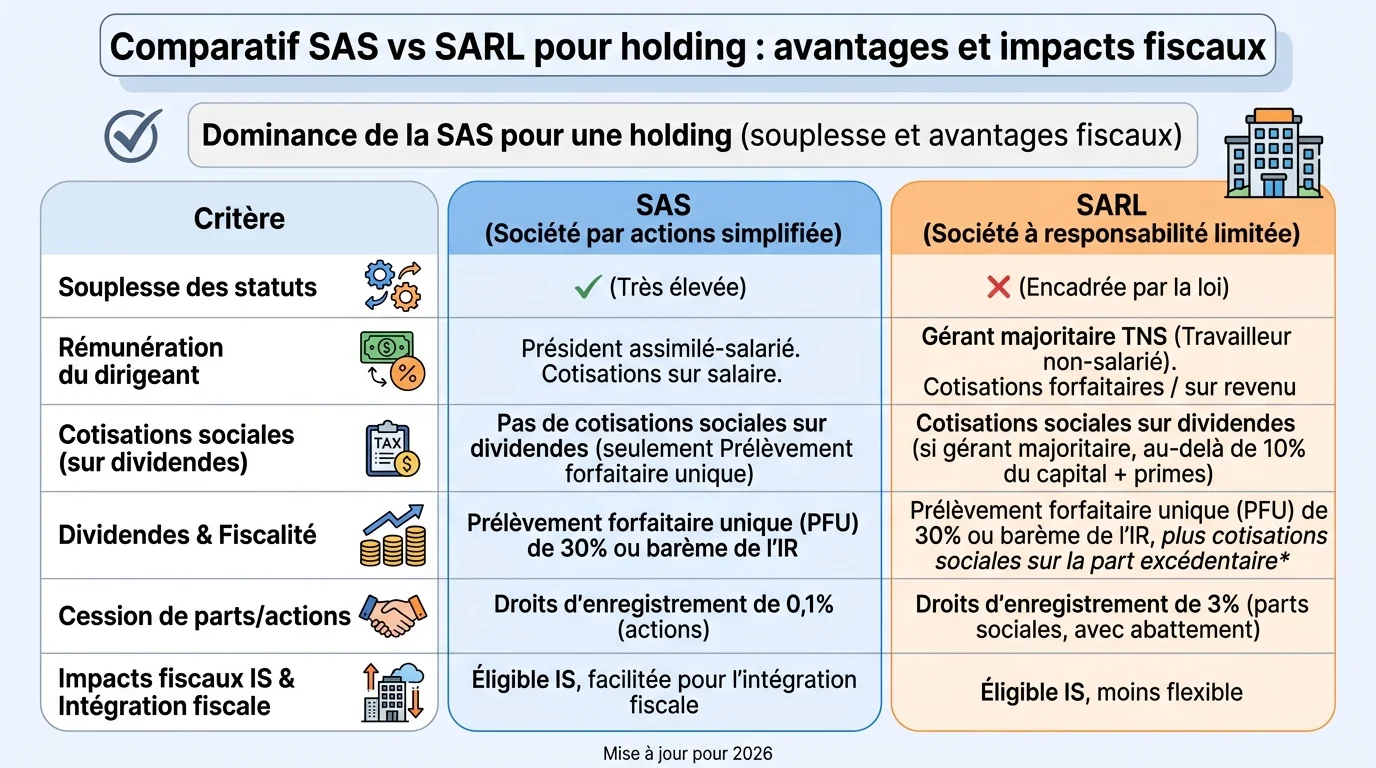
SAS ou SARL : le comparatif fiscal et social
La SAS domine très largement pour les holdings : souplesse statutaire, président assimilé salarié, libre cession des actions. La SARL conserve un intérêt si le dirigeant majoritaire veut bénéficier du régime des travailleurs non salariés (cotisations sociales plus faibles sur les rémunérations). Les deux relèvent de l’impôt sur les sociétés et permettent d’activer les régimes mère-fille et d’intégration.
Cas particulier de la SASU et de la holding familiale
Un entrepreneur seul peut créer une SASU holding pour détenir sa société d’exploitation. Pour une logique de transmission, on opte souvent pour une SASU dont la création suit des étapes précises, puis on fait entrer le conjoint et les enfants au capital via une donation-partage de titres.
Combien coûte la création d’une holding ?
Frais de greffe, d’annonce légale et de statuts
Comptez environ 40 € de frais de greffe, 150 à 220 € pour l’annonce légale et 0 à 2 000 € pour la rédaction des statuts selon que vous passez par une plateforme en ligne, un expert-comptable ou un avocat. Le budget minimum réaliste est de 200 € pour une SAS standard sans apport en nature.
Coûts annexes : commissaire aux apports, expert-comptable, conseil
Si vous apportez les titres d’une société existante, le commissaire aux apports coûte 1 500 à 3 000 € selon la complexité de la valorisation. Sur l’année, l’expert-comptable d’une holding facture entre 1 200 et 3 000 € HT, et un audit fiscal préalable peut atteindre 2 000 €.
Quels sont les avantages fiscaux d’une holding ?
Le régime mère-fille et l’exonération à 95 % des dividendes
Si la holding détient au moins 5 % du capital de la filiale et conserve les titres deux ans, les dividendes remontés sont exonérés d’IS à hauteur de 95 %. Seule une quote-part de 5 % pour frais et charges reste taxée, soit un coût effectif inférieur à 1,25 % au taux normal de l’IS.
L’intégration fiscale pour mutualiser les résultats
Avec au moins 95 % du capital, vous pouvez choisir l’intégration fiscale et compenser les bénéfices d’une filiale avec les pertes d’une autre. Le groupe ne paie l’IS que sur le résultat consolidé.
L’apport-cession et le report d’imposition de l’article 150-0 B ter
Si vous apportez vos titres à votre holding puis que celle-ci les revend, la plus-value est mise en report d’imposition. Le report devient définitif si la holding réinvestit au moins 60 % du produit de cession dans une activité économique sous trois ans.
Comment la holding facilite-t-elle la transmission du patrimoine ?
La holding démultiplie les leviers de transmission. Vous pouvez donner les titres de la holding plutôt que ceux des filiales, profiter du pacte Dutreil pour réduire les droits de mutation de 75 %, et organiser un démembrement de propriété entre nue-propriété et usufruit. C’est typiquement le moment de bien anticiper la transmission de votre entreprise pour combiner ces outils sans déclencher de redressement.
Quels sont les risques et les pièges à éviter ?
L’administration fiscale surveille les montages purement artificiels. Trois écueils dominent : un objet social mal rédigé qui exclut le statut de holding animatrice, un défaut de substance économique (pas de bureaux, pas de personnel), et le non-respect de l’engagement de conservation des titres pour le régime mère-fille. Faites valider votre montage par un avocat fiscaliste, surtout si vous combinez apport-cession et pacte Dutreil dans la même opération, et n’oubliez pas de sécuriser la facturation intragroupe pour éviter tout litige.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.