Fiche chiffres et barèmesDossier Créer et gérer sa société
TVA auto-entrepreneur 2026 : nouveaux seuils et franchise
Par Jérome Tessier Publié le
En 2026, les seuils de franchise en base de TVA du micro-entrepreneur restent finalement inchangés : 85 000 € pour les activités de vente et d’hébergement, 37 500 € pour les prestations de services, avec des seuils majorés de tolérance de 93 500 € et 41 250 €. Le fameux seuil unique à 25 000 €, introduit fin 2024 puis suspendu à plusieurs reprises, a été abandonné : il n’est pas entré en vigueur. Voici ce qui s’applique réellement à votre activité et les points à surveiller pour rester exonéré de TVA.
Sommaire · 6 parties
La franchise en base de TVA du micro-entrepreneur : de quoi parle-t-on ?
La franchise en base de TVA est le régime par défaut de la très grande majorité des auto-entrepreneurs. Elle explique pourquoi, tant que votre chiffre d’affaires reste sous certains plafonds, vous ne facturez pas de TVA à vos clients et n’avez aucune déclaration de TVA à déposer.
Le principe de l’exonération de TVA
Concrètement, la franchise en base vous dispense de collecter la TVA sur vos ventes et vos prestations. Vos factures sont établies en hors taxes, et vous portez la mention légale « TVA non applicable, article 293 B du CGI ». En contrepartie, vous ne pouvez pas récupérer la TVA que vous payez sur vos propres achats professionnels (matériel, fournitures, sous-traitance).
Ce régime constitue un avantage commercial réel lorsque vos clients sont des particuliers : à prestation égale, votre prix affiché est mécaniquement plus bas qu’un concurrent assujetti, puisqu’aucune TVA ne s’y ajoute. C’est l’une des raisons pour lesquelles le statut séduit autant, aux côtés de sa simplicité de gestion et de la facilité à assurer votre activité de micro-entrepreneur.
Qui peut bénéficier de la franchise en base ?
La franchise s’applique automatiquement dès la création de votre micro-entreprise, sans démarche particulière, tant que votre chiffre d’affaires annuel ne dépasse pas les seuils correspondant à votre activité. Elle concerne aussi bien les commerçants et artisans (BIC) que les professions libérales (BNC). Que vous facturiez une mission encadrée par votre contrat de prestation de service ou que vous vendiez des marchandises, le principe reste le même : c’est le montant et la nature de votre chiffre d’affaires qui déterminent votre situation.
TVA auto entrepreneur et budget 2026 : ce qui change vraiment
Le sujet a fait couler beaucoup d’encre. Entre le projet de loi de finances pour 2025 et les débats du budget 2026, plusieurs versions d’une réforme des seuils ont circulé. Faisons le point sur ce qui a été voté, suspendu ou abandonné, pour ne retenir que le droit réellement applicable.
Le feuilleton du seuil unique à 25 000 €
Fin 2024, la loi de finances pour 2025 (article 82) prévoyait d’abaisser fortement la franchise en base en instaurant un seuil unique à 25 000 € pour toutes les activités. À ce niveau, des centaines de milliers de micro-entrepreneurs seraient devenus redevables de la TVA du jour au lendemain. Face à la mobilisation des fédérations d’indépendants, le gouvernement a d’abord gelé la mesure début 2025, puis ouvert une concertation.
- Fin 2024 : vote du seuil unique à 25 000 € dans la loi de finances 2025.
- Début 2025 : suspension puis gel de l’application face à la contestation.
- 3 novembre 2025 : la loi n° 2025-1044 abroge l’abaissement à 25 000 € et rétablit les seuils antérieurs.
- Fin 2025 : l’article 25 du projet de loi de finances pour 2026, qui proposait un seuil de 37 500 € (avec 25 000 € pour le seul secteur du bâtiment), est supprimé par le Parlement.
Résultat : la loi de finances pour 2026 a été promulguée sans nouveau seuil unique. Ni les 25 000 €, ni les 37 500 € généralisés ne s’appliquent en 2026.
Les seuils réellement en vigueur en 2026
Au moment de la rédaction, mi-2026, les seuils de franchise en base restent ceux qui existaient auparavant. C’est ce que confirment les sources officielles, dont la fiche du service public mise à jour au 1er janvier 2026. Autrement dit, le « changement » majeur du budget 2026 aura été… l’absence de changement des plafonds. La vigilance reste toutefois de mise : ce dossier a été rouvert plusieurs fois, et une nouvelle tentative de réforme lors d’un prochain budget n’est pas à exclure. Vérifiez toujours l’information à jour sur impots.gouv.fr avant une décision.
Seuils de franchise en base de TVA 2026 par type d’activité
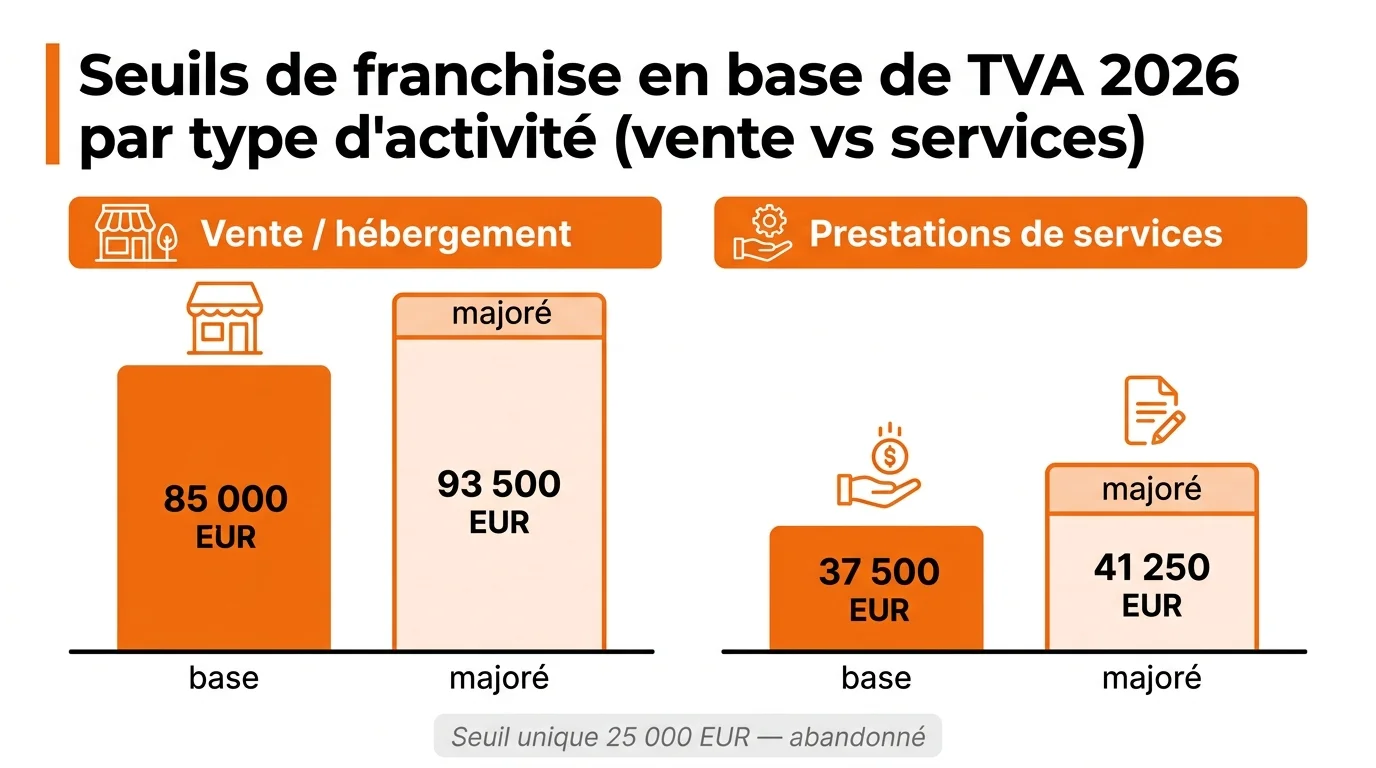
Deux notions se combinent : le seuil de base, en dessous duquel vous restez exonéré, et le seuil majoré (dit de tolérance), dont le franchissement entraîne des conséquences immédiates. Le tableau ci-dessous récapitule les montants applicables en 2026.
| Type d’activité | Seuil de base (franchise) | Seuil majoré (tolérance) |
|---|---|---|
| Vente de marchandises, restauration à emporter, hébergement | 85 000 € | 93 500 € |
| Prestations de services (BIC et BNC), professions libérales | 37 500 € | 41 250 € |
| Projet de seuil unique (LF 2025) | 25 000 € — abandonné, non applicable en 2026 | |
Si vous exercez une activité mixte (vente et services), chaque catégorie de chiffre d’affaires est appréciée par rapport à son propre seuil, avec un plafond global à ne pas dépasser. En cas de doute sur la ventilation de votre chiffre d’affaires, l’appui d’un professionnel du chiffre est précieux ; à titre indicatif, le coût d’un expert-comptable reste modéré au regard des erreurs qu’il évite.
Que se passe-t-il en cas de dépassement des seuils ?
Dépasser un seuil ne fait pas automatiquement basculer votre micro-entreprise dans la TVA. Tout dépend duquel des deux seuils est franchi, et pour combien de temps.
Le dépassement du seuil majoré de tolérance
C’est le cas le plus lourd de conséquences. Si votre chiffre d’affaires franchit le seuil majoré en cours d’année (93 500 € pour la vente, 41 250 € pour les services), vous devenez redevable de la TVA dès le premier jour du mois du dépassement. Les principales conséquences sont les suivantes :
- vous devez facturer la TVA à vos clients à compter de cette date ;
- vous récupérez en contrepartie la TVA sur vos achats professionnels ;
- vous adaptez vos factures (taux, montants HT et TTC, numéro de TVA intracommunautaire) ;
- vous déposez des déclarations de TVA selon la périodicité de votre régime.
Le dépassement du seuil de base
Si vous dépassez le seuil de base (85 000 € ou 37 500 €) tout en restant sous le seuil majoré, la franchise est maintenue l’année du dépassement. Vous ne devenez redevable de la TVA qu’à compter du 1er janvier suivant, et seulement si le dépassement se confirme sur deux années consécutives. Ce mécanisme de tolérance laisse le temps d’anticiper le passage à la TVA plutôt que de subir un basculement brutal en cours d’exercice.
Simulateur : êtes-vous redevable de la TVA en 2026 ?
Outil · Test
Suis-je redevable de la TVA en 2026 ?
Estimez votre situation selon votre chiffre d'affaires annuel prévisionnel et votre type d'activité.
Estimation indicative fondée sur la réglementation en vigueur à la mi-2026 (seuils de franchise en base inchangés). Elle ne remplace pas une vérification sur impots.gouv.fr ni l'avis d'un expert-comptable.
Pour situer rapidement votre chiffre d’affaires prévisionnel par rapport aux seuils 2026, utilisez le simulateur ci-dessous. Il indique si vous restez en franchise, si vous entrez en zone de vigilance, ou si vous devenez redevable de la TVA. Il s’agit d’une estimation indicative : seule l’administration fiscale fait foi.
Facturer la TVA : mentions, déclaration et obligations
Une fois redevable, votre gestion quotidienne évolue. Deux chantiers principaux vous attendent : la refonte de vos factures et le suivi déclaratif de la TVA collectée.
Les mentions à faire figurer sur vos factures
Tant que vous êtes en franchise, vos factures portent la mention « TVA non applicable, article 293 B du CGI ». Dès que vous devenez assujetti, cette mention disparaît et vous devez faire apparaître le détail de la TVA. Pensez également à la facturation électronique, dont le déploiement obligatoire concerne progressivement toutes les entreprises. Vos factures doivent alors préciser :
- le montant hors taxes (HT) de chaque prestation ou vente ;
- le taux de TVA applicable (20 %, 10 %, 5,5 % selon les cas) ;
- le montant de la TVA et le montant toutes taxes comprises (TTC) ;
- votre numéro de TVA intracommunautaire.
Déclarer et reverser la TVA collectée
Devenir redevable implique de collecter la TVA pour le compte de l’État, puis de la reverser après déduction de la TVA payée sur vos achats. Selon votre chiffre d’affaires, vous relevez du régime réel simplifié (déclaration annuelle avec acomptes) ou du réel normal (déclaration mensuelle ou trimestrielle). Ce changement de régime a aussi un impact sur votre prix de vente et votre marge : anticipez-le dans votre stratégie tarifaire. Compte tenu des enjeux, un point avec un expert-comptable au moment du passage à la TVA est vivement recommandé, et l’information officielle reste à vérifier sur impots.gouv.fr.
Cet article expose l’état du droit à titre informatif, à la mi-2026. La fiscalité évolue vite : confirmez toujours les seuils et vos obligations auprès de l’administration fiscale ou d’un professionnel avant toute décision.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.