Guide pratiqueDossier Créer et gérer sa société
Compte courant d’associé : fonctionnement, rémunération et fiscalité
Par Jérome Tessier Publié le
Le compte courant d’associé permet à un associé d’avancer des fonds à sa société, en alternative à l’augmentation de capital. Cette avance produit des intérêts encadrés par le Code général des impôts, plafonnés au taux moyen pratiqué (TMP) publié chaque trimestre. La fiscalité applicable aux intérêts dépend de l’option retenue par l’associé : prélèvement forfaitaire unique de 30 % ou imposition au barème progressif avec prélèvements sociaux de 17,2 %.
Outil · Générateur de document
Calculateur CCA, fiscalité et modèle de convention
Estimez les intérêts déductibles de votre compte courant d'associé, simulez la fiscalité applicable et générez un modèle de convention prêt à signer. Taux plafond TMP retenu pour une clôture au 30 avril 2026 : 4,37 % (avis JO du 27 mars 2026, Banque de France).
Sommaire · 7 parties
Qu’est-ce qu’un compte courant associe ?
Définition et nature juridique
Le compte courant d’associé désigne une avance de trésorerie consentie par un associé à sa société, en complément de son apport en capital. Juridiquement, il s’agit d’un prêt inscrit au passif du bilan, dans les dettes financières. L’associé devient créancier de sa propre société et peut, en contrepartie, percevoir des intérêts.
Différence avec une augmentation de capital
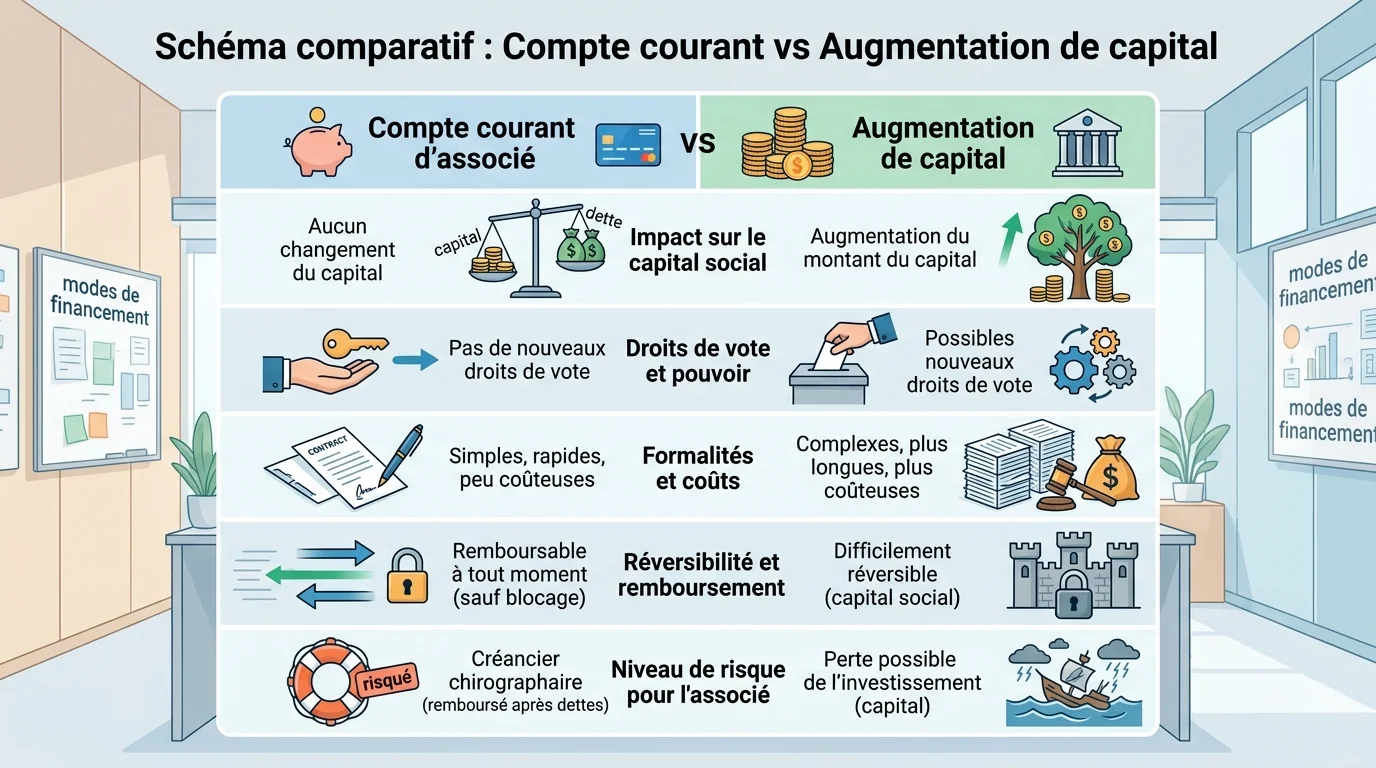
Contrairement à une augmentation de capital, le compte courant ne modifie pas la répartition des droits de vote ni le capital social. Il n’exige aucune formalité lourde (assemblée générale extraordinaire, modification statutaire, publication légale). Cette souplesse en fait l’outil de financement préféré des dirigeants de PME, notamment en SARL et SAS. À ce titre, il est utile de bien comprendre la différence entre une SA et une SARL avant d’arbitrer entre les deux modes de financement.
CCA bloqué ou disponible : quelle distinction ?
Un compte courant est dit disponible lorsque l’associé peut demander son remboursement à tout moment. Il est bloqué lorsqu’une convention de blocage interdit le retrait pendant une durée déterminée (souvent 2 à 5 ans). Le blocage est exigé par les banques pour conforter les capitaux propres lors d’une demande de financement.
Comment fonctionne un compte courant d’associé ?
Conditions d’ouverture et plafonds légaux
Toute personne physique associée peut ouvrir un compte courant, sans plafond pour les SARL et SAS. En revanche, dans une SA, seuls les administrateurs personnes morales et les actionnaires détenant au moins 5 % du capital peuvent en consentir un. Le solde reste obligatoirement créditeur côté société : un associé ne peut pas être débiteur, sous peine de qualification d’abus de biens sociaux.
La convention écrite : pourquoi elle est indispensable
Une convention de compte courant écrite est fortement recommandée. Elle fixe le montant avancé, le taux d’intérêt, les modalités de remboursement et l’éventuel blocage. Sans convention datée, l’administration fiscale peut remettre en cause la déductibilité des intérêts. Le générateur de modèle de convention inclus plus haut produit un document conforme aux exigences en quelques clics.
Quel taux interet compte courant associe appliquer ?
Le plafond fiscal fixé par le CGI article 39-1-3°
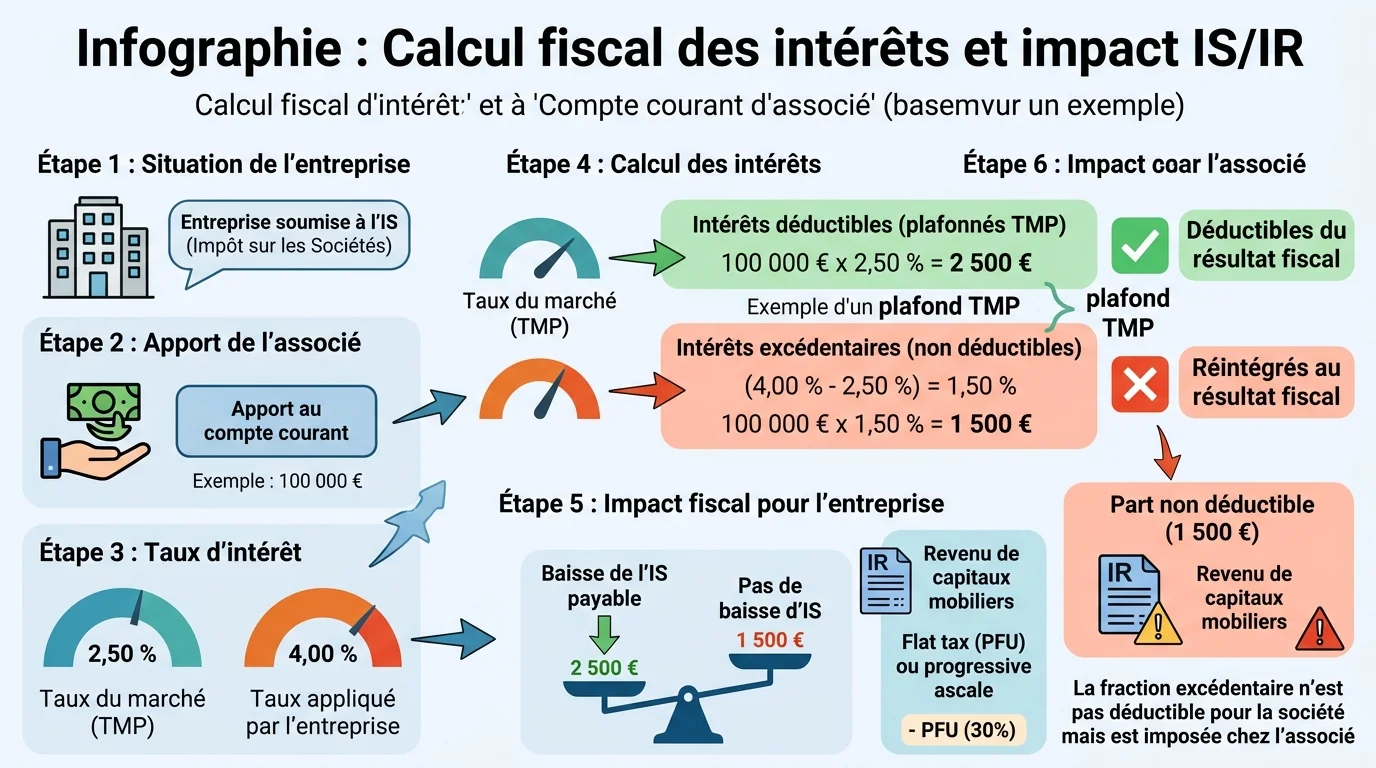
L’article 39-1-3° du CGI plafonne les intérêts déductibles du résultat de la société. La limite correspond à la moyenne annuelle des taux effectifs moyens pratiqués par les établissements de crédit pour les prêts à taux variable aux entreprises d’une durée initiale supérieure à 2 ans (TMP). Ce taux est publié chaque trimestre au Journal officiel. Pour une clôture au 30 avril 2026, le plafond est fixé à 4,37 %.
Capital intégralement libéré : la condition préalable
La déductibilité des intérêts suppose que le capital social soit entièrement libéré à la clôture. À défaut, la totalité des intérêts versés est réintégrée au résultat imposable. Cette condition vise les sociétés soumises à l’impôt sur les sociétés (IS) et certaines structures à l’IR.
Quelle remuneration compte courant associe est déductible en 2026 ?
Calcul des intérêts et exemple chiffré
Prenons un associé qui avance 50 000 € à sa SAS pendant un an, à un taux de 5 %. Les intérêts bruts sont de 2 500 €. Si le plafond TMP en vigueur à la clôture est 4,37 %, le montant déductible plafonne à 2 185 €. La différence, soit 315 €, est réintégrée au résultat fiscal et imposée à l’IS.
Conséquences fiscales de la fraction non déductible
La fraction excédentaire n’est pas perdue pour l’associé : il perçoit bien la totalité des intérêts contractuels. En revanche, côté société, le surplus n’allège pas l’impôt sur les sociétés. Un audit régulier par un avocat spécialisé en fiscalité permet de sécuriser le taux retenu et d’éviter un redressement en cas de contrôle.
Comment l’associé est-il imposé sur les intérêts perçus ?
Option PFU 30 % : flat tax par défaut
Les intérêts sont des revenus de capitaux mobiliers. Par défaut, ils sont soumis au prélèvement forfaitaire unique (PFU) de 30 %, qui se décompose en 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Le PFU est prélevé à la source par la société versante.
Option barème progressif et prélèvements sociaux 17,2 %
L’associé peut choisir le barème progressif de l’impôt sur le revenu lors de sa déclaration annuelle. Cette option est globale et concerne tous ses revenus de capitaux mobiliers de l’année. Elle est intéressante lorsque la tranche marginale d’imposition (TMI) reste inférieure ou égale à 11 %, car le total reste alors plus faible que 30 %. Au-delà, le PFU demeure plus avantageux.
Comment rembourser un compte courant d’associé ?
Modalités de remboursement et préavis
Sauf clause de blocage, l’associé peut exiger le remboursement à tout moment, immédiatement et en totalité. La société doit honorer cette demande dès lors qu’elle dispose de la trésorerie nécessaire. Un échéancier négocié à l’amiable reste possible et préférable pour préserver la santé financière de l’entreprise.
Risques en cas de difficultés de la société
En cas de procédure collective (sauvegarde, redressement, liquidation), le remboursement est suspendu. La créance de l’associé est primée par celles des créanciers privilégiés (salariés, Trésor public, banques). Le risque de non-recouvrement est donc réel.
Quels sont les avantages et les risques de ce financement ?
Le compte courant d’associé combine souplesse, rapidité et fiscalité avantageuse. Il évite la dilution du capital et reste totalement réversible. En contrepartie, il expose l’associé à un risque de perte en cas de défaillance de la société, et impose une vigilance sur le taux pratiqué pour optimiser la déductibilité fiscale. Une convention écrite, un taux aligné sur le TMP en vigueur et un suivi comptable rigoureux sont les trois piliers d’un usage sécurisé.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.