Guide pratiqueDossier Famille, succession et donation
Assurance vie et succession : ce que change la nouvelle loi 2026
Par Jérome Tessier Publié le
En 2026, aucune nouvelle loi n’a réformé la fiscalité successorale de l’assurance vie. Le régime repose toujours sur deux articles du Code général des impôts (CGI) : l’article 990 I pour les primes versées avant 70 ans, avec un abattement de 152 500 € par bénéficiaire, et l’article 757 B pour celles versées après 70 ans, avec un abattement global de 30 500 €. Les amendements discutés lors des débats budgétaires n’ont pas été retenus dans le texte final. Voici ce qu’il faut réellement savoir pour transmettre sereinement en 2026.
Sommaire · 7 parties
Assurance vie et succession, nouvelle loi 2026 : ce qui change vraiment
Chaque fin d’année budgétaire ramène la même rumeur : l’assurance vie perdrait ses avantages successoraux. Soyons clairs sur l’état du droit au moment où nous écrivons ces lignes, en 2026 : aucune réforme modifiant la fiscalité de l’assurance vie au décès n’est entrée en vigueur. Le cadre reste celui des articles 990 I et 757 B du CGI, inchangés.
Plusieurs pistes ont pourtant été débattues au Parlement. Un amendement visant à créer un dispositif de « transmission anticipée » a été voté en première lecture à l’Assemblée nationale fin 2025, mais il n’a pas été conservé dans le texte définitif du budget, adopté sans vote via l’article 49.3 de la Constitution. Plus tôt, un autre amendement proposait de soumettre les capitaux transmis au barème progressif des droits de succession (jusqu’à 45 %) : il a également été écarté. Ces débats traduisent une fragilité politique du régime, mais ne sont pas du droit applicable.
Autrement dit, si vous avez lu qu’une « nouvelle loi 2026 » bouleversait la donne, la réalité est plus nuancée : ce sont des projets et des propositions, pas des règles en vigueur. La prudence reste de mise, car la fiscalité peut évoluer lors d’un prochain projet de loi de finances. Pour arbitrer vos versements, mieux vaut raisonner sur le socle stable ci-dessous et vérifier chaque situation avec un notaire ou un conseiller en gestion de patrimoine.
Article 990 I : la fiscalité des primes versées avant 70 ans
L’article 990 I du CGI encadre la transmission des capitaux issus des primes que vous avez versées avant votre 70e anniversaire. C’est le régime le plus favorable, et celui qui fait la réputation successorale de l’assurance vie. Ces sommes ne font pas partie de la succession civile : elles sont transmises « hors succession » aux bénéficiaires désignés dans la clause du contrat.
L’abattement de 152 500 € par bénéficiaire
Chaque bénéficiaire désigné profite d’un abattement de 152 500 € sur les capitaux qui lui reviennent. Point essentiel : cet abattement s’apprécie par bénéficiaire, et non par contrat. Un épargnant qui désigne trois enfants peut ainsi transmettre jusqu’à 457 500 € (3 × 152 500 €) sans aucun prélèvement au titre de l’article 990 I. Cet abattement se cumule avec les abattements classiques des droits de succession, qui s’appliquent, eux, au reste du patrimoine.
Les prélèvements de 20 % et 31,25 %
Au-delà de l’abattement, la part taxable subit un prélèvement forfaitaire, distinct des droits de succession :
- 20 % sur la fraction taxable comprise entre 0 et 700 000 € par bénéficiaire ;
- 31,25 % sur la fraction taxable qui dépasse 700 000 €.
Prenons un exemple simple. Un bénéficiaire reçoit 300 000 € au titre de primes versées avant 70 ans. Après l’abattement de 152 500 €, la base taxable est de 147 500 €. Le prélèvement s’élève à 147 500 € × 20 % = 29 500 €. Contrairement au régime des primes après 70 ans, l’assiette du prélèvement porte ici sur l’ensemble des capitaux transmis (primes et produits), et non sur les seules primes.
Article 757 B : le régime des primes versées après 70 ans
L’article 757 B du CGI vise les primes versées après votre 70e anniversaire. Beaucoup d’épargnants pensent, à tort, que l’assurance vie perd tout intérêt passé cet âge. C’est inexact : le régime est différent, mais il conserve des avantages, notamment pour les contrats ouverts de longue date.
L’abattement global de 30 500 €
Ici, l’abattement n’est pas individuel mais global : 30 500 € à partager entre l’ensemble des bénéficiaires, tous contrats confondus sur la tête d’un même assuré. Au-delà de ce seuil, les primes sont réintégrées dans l’actif successoral et soumises aux droits de succession classiques, calculés selon le lien de parenté entre le défunt et chaque bénéficiaire (et non selon le prélèvement forfaitaire de l’article 990 I).
Les produits et intérêts exonérés
C’est l’atout le plus méconnu de l’article 757 B : seules les primes versées sont taxables. Les produits, intérêts et plus-values générés par le contrat restent totalement exonérés de droits de succession, quel que soit leur montant. Sur un contrat ancien qui a beaucoup capitalisé, la part réellement imposée peut donc rester modeste au regard du capital transmis. Cette mécanique récompense la durée de détention et peut rendre un versement après 70 ans plus pertinent qu’il n’y paraît. Avant de renoncer à alimenter votre contrat, il peut être utile de revoir les bonnes raisons de souscrire une assurance vie et d’en mesurer l’intérêt à votre âge.
Comparatif 990 I contre 757 B : quel régime pour vos versements ?
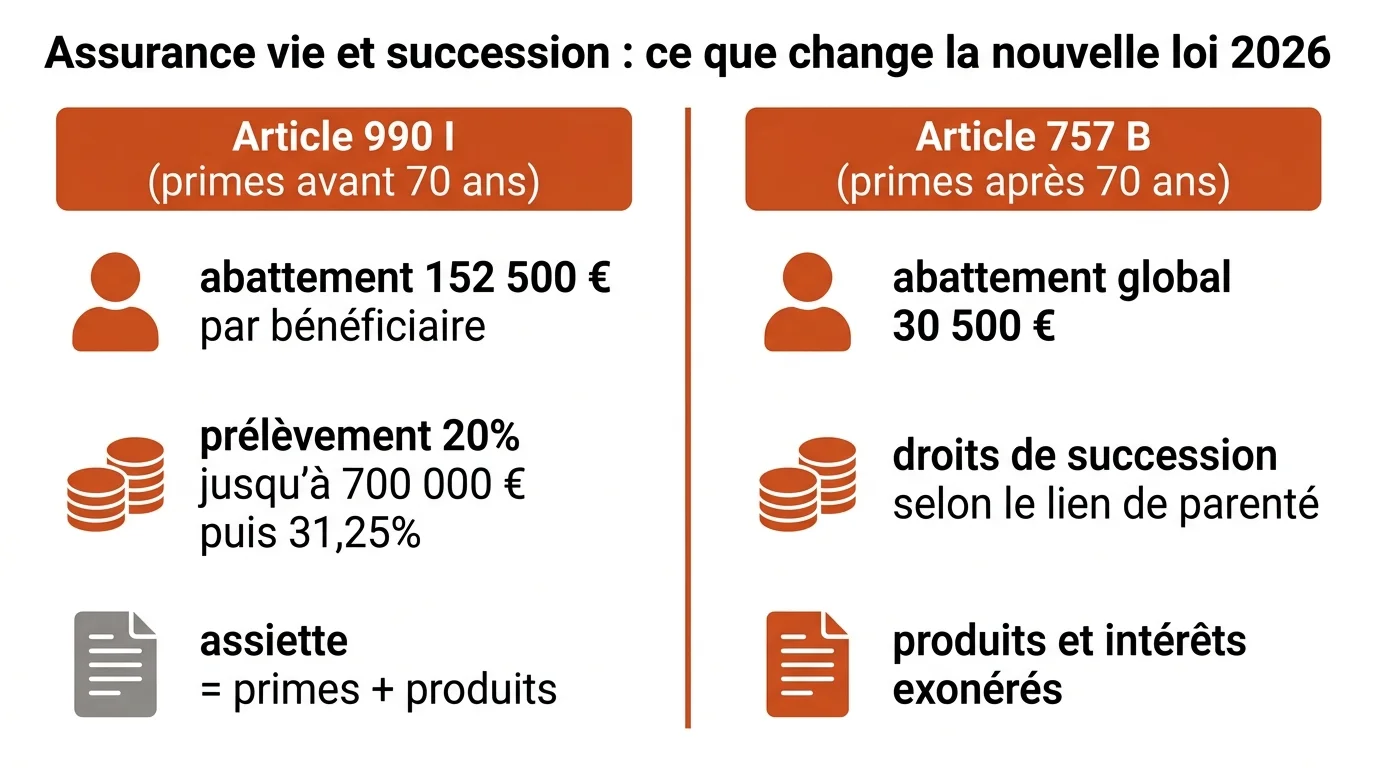
Le tableau ci-dessous synthétise les deux régimes applicables en 2026. Il ne dépend pas de la date d’ouverture du contrat, mais de l’âge que vous aviez au moment de chaque versement.
| Critère | Article 990 I (avant 70 ans) | Article 757 B (après 70 ans) |
|---|---|---|
| Âge lors des versements | Primes versées avant 70 ans | Primes versées après 70 ans |
| Abattement | 152 500 € par bénéficiaire | 30 500 € global (tous bénéficiaires) |
| Taux / barème | 20 % jusqu’à 700 000 €, puis 31,25 % | Droits de succession selon le lien de parenté |
| Assiette taxable | Primes + produits (capital transmis) | Primes versées uniquement |
| Produits / intérêts | Inclus dans l’assiette | Exonérés, quel que soit le montant |
Ce comparatif éclaire une décision fréquente : faut-il continuer à verser après 70 ans ? Tout dépend du nombre de bénéficiaires, des montants déjà transmis et de la performance attendue du contrat. Pour les patrimoines importants, l’assurance vie s’articule souvent avec d’autres outils de transmission, comme la donation ou la SCI familiale pour transmettre son patrimoine.
Quels bénéficiaires sont exonérés de droits ?
Au-delà des abattements, certains bénéficiaires échappent totalement à toute taxation. Les principaux cas d’exonération en 2026 sont les suivants :
- Le conjoint survivant et le partenaire de PACS : exonération totale, en application de l’article 796-0 bis du CGI (issu de la loi TEPA de 2007). Cette exonération vaut aussi bien pour les primes versées avant qu’après 70 ans, et quel que soit le montant transmis.
- Les frères et sœurs sous conditions : exonération de droits de succession s’ils sont célibataires, veufs, divorcés ou séparés, âgés de plus de 50 ans ou infirmes, et domiciliés avec le défunt durant les cinq années précédant le décès.
- Certains organismes : associations reconnues d’utilité publique et organismes sans but lucratif désignés comme bénéficiaires.
À l’inverse, un bénéficiaire sans lien de parenté (un ami, par exemple) sera taxé lourdement sur la part relevant de l’article 757 B, les droits de succession entre non-parents atteignant 60 %. La rédaction de la clause bénéficiaire est donc déterminante. Pour comprendre l’articulation avec le reste de l’héritage, vous pouvez consulter nos repères sur le droit des successions et anticiper les frais de notaire liés à la succession.
Simulateur : estimez la fiscalité de votre assurance vie
Outil · Calculateur
Simulateur assurance vie et succession
Estimez le prélèvement (article 990 I) ou l'assiette taxable (article 757 B) selon l'âge de vos versements.
Estimation indicative fondée sur la fiscalité en vigueur en 2026. Elle ne tient pas compte de votre situation complète (barème progressif des droits, abattements personnels, contrats vie-génération) et ne remplace pas le conseil d'un notaire, d'un conseiller en gestion de patrimoine ou de l'administration fiscale.
Pour vous aider à visualiser l’imposition applicable, nous avons conçu un simulateur ci-dessous. Renseignez le montant transmis, l’âge lors des versements et le profil des bénéficiaires : l’outil estime le prélèvement de l’article 990 I ou l’assiette taxable de l’article 757 B. Il s’agit d’une estimation indicative, qui ne remplace pas l’analyse d’un professionnel du chiffre ou du droit.
Comment optimiser la transmission de votre assurance vie en 2026 ?
La fiscalité n’est qu’un paramètre de votre stratégie. Quelques principes de bon sens, à adapter à votre situation avec un conseiller :
- Soignez la clause bénéficiaire : une clause précise, actualisée après chaque événement familial (mariage, naissance, divorce), évite les conflits et optimise la répartition des abattements.
- Répartissez entre plusieurs bénéficiaires : l’abattement de 152 500 € étant individuel, multiplier les bénéficiaires démultiplie la franchise d’imposition.
- Anticipez avant 70 ans : les versements réalisés avant cet âge profitent du régime le plus avantageux de l’article 990 I.
- Ne négligez pas les versements après 70 ans : l’exonération des produits peut rendre l’opération intéressante sur le long terme.
- Combinez les dispositifs : assurance vie, donation et démembrement se complètent souvent utilement.
Enfin, gardez à l’esprit que le contexte peut changer. Les débats de 2026 montrent que le régime successoral de l’assurance vie reste un sujet politique sensible. Surveillez les prochaines lois de finances et faites le point régulièrement avec votre notaire, votre conseiller en gestion de patrimoine ou l’administration fiscale pour sécuriser votre transmission. Les montants et taux cités ici sont ceux applicables en 2026 et méritent d’être vérifiés au moment de vos décisions.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.