Fiche chiffres et barèmesDossier Famille, succession et donation
Frais de notaire succession : barèmes, calcul et exemples concrets 2026
Par Jérome Tessier Publié le Mis à jour le
Les frais de notaire de succession se composent de trois éléments : les émoluments tarifés du notaire (barème 2026 réglementé par l’article A.444 du Code de commerce), les taxes reversées à l’État et les débours avancés pour le dossier. Pour une succession moyenne de 200 000 € en ligne directe, comptez environ 1,2 % à 2 % de l’actif en émoluments, auxquels s’ajoutent les droits de succession après abattements. Bien distinguer ces postes permet d’anticiper la facture finale et d’identifier les marges d’optimisation légales.
Sommaire · 6 parties
Frais de notaire succession : ce que recouvre vraiment la facture
Beaucoup d’héritiers découvrent à l’ouverture du dossier que la note du notaire est composite. Une succession met en jeu plusieurs actes obligatoires, chacun tarifé séparément. Avant tout calcul, il faut savoir lire la facture.
Émoluments, taxes et débours : trois postes à distinguer
Les émoluments sont la rémunération réglementée du notaire, fixée par décret et identique sur tout le territoire. Les taxes (droits d’enregistrement, taxe de publicité foncière, contribution de sécurité immobilière) sont reversées au Trésor public. Les débours couvrent les frais avancés par l’office : copies d’actes d’état civil, extrait cadastral, publication au service de la publicité foncière. Sur 10 000 € versés au notaire, seuls 1 500 à 2 500 € rémunèrent réellement l’étude.
Pourquoi on confond souvent frais de notaire et droits de succession
Les droits de succession sont un impôt dû par chaque héritier sur sa part nette, calculé après application des abattements fiscaux. Le notaire les liquide pour le compte de l’administration mais ne les conserve pas. La confusion vient du fait qu’ils transitent par l’étude au moment du paiement de la déclaration de succession.
Le barème 2026 des émoluments du notaire de succession
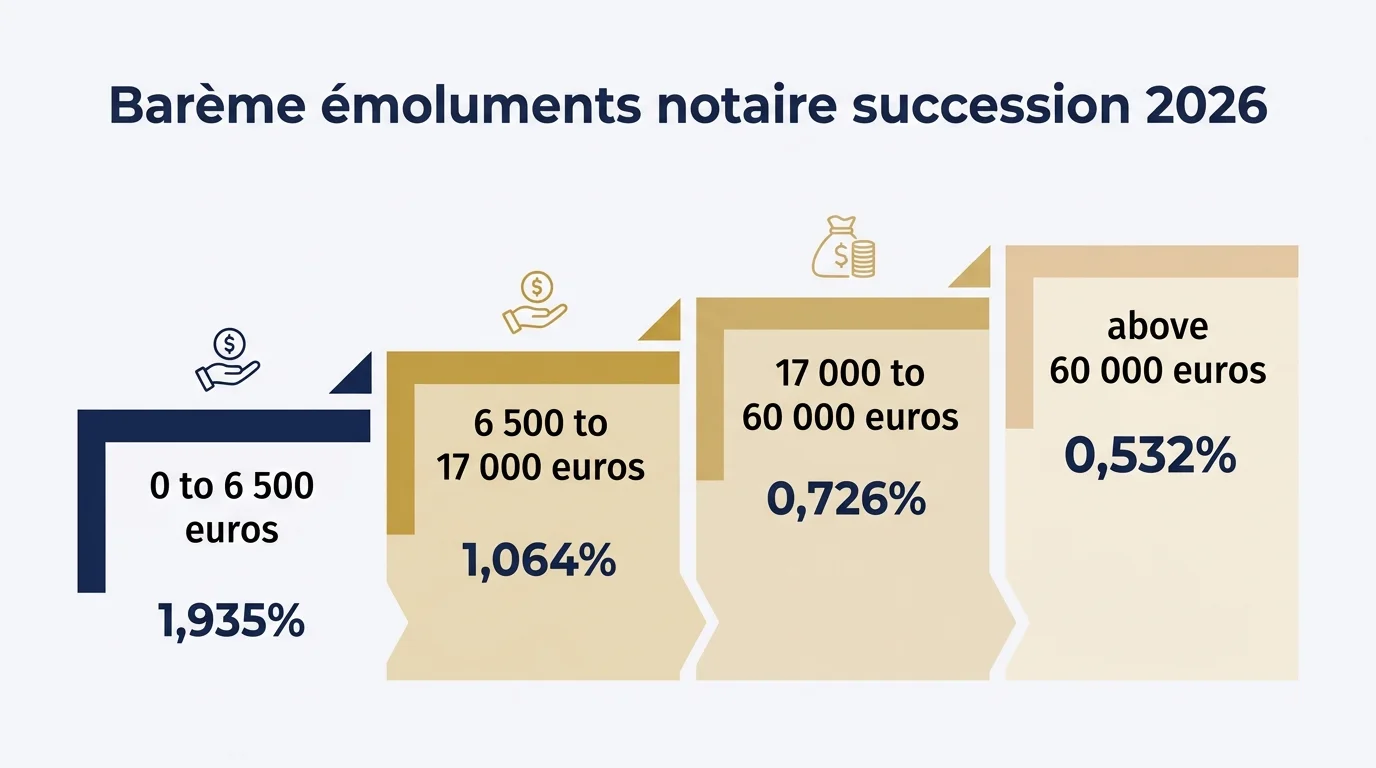
Le barème applicable depuis 2024 et reconduit en 2026 distingue plusieurs actes successoraux, chacun avec quatre tranches dégressives. Ce sont ces tarifs réglementés que tout simulateur de frais de notaire de succession sérieux doit reproduire à l’identique.
Les quatre tranches officielles (article A.444 du Code de commerce)
Pour l’attestation de propriété immobilière, les taux sont : 1,935 % de 0 à 6 500 €, 1,064 % de 6 500 à 17 000 €, 0,726 % de 17 000 à 60 000 €, et 0,532 % au-delà. Pour la déclaration de succession, les taux sont réduits : 1,548 %, 0,851 %, 0,580 % puis 0,426 %. Ces taux s’appliquent à l’actif brut successoral et la TVA à 20 % vient s’ajouter.
Les actes facturés : notoriété, déclaration, attestation de propriété
L’acte de notoriété est facturé à un émolument fixe de 56,60 € HT. La déclaration de succession et l’attestation de propriété suivent le barème proportionnel ci-dessus. S’y ajoutent l’inventaire (si demandé), le partage (2,367 % sur la première tranche en cas de désaccord) et la copie exécutoire.
Comment calculer les frais de notaire de succession étape par étape
La méthode tient en deux temps : évaluer la masse successorale, puis appliquer le tarif. Une erreur fréquente consiste à confondre actif brut et actif net.
Évaluer l’actif brut puis l’actif net taxable
L’actif brut additionne tous les biens du défunt : immobilier (valeur vénale au jour du décès), comptes bancaires, valeurs mobilières, véhicules, mobilier (forfait 5 % à défaut d’inventaire). L’actif net taxable se déduit en soustrayant le passif déductible : dettes, impôts dus, frais funéraires plafonnés à 1 500 €. C’est l’actif net qui sert d’assiette aux droits de succession.
Appliquer les tranches et ajouter taxes et débours
Les émoluments se calculent tranche par tranche, jamais en pourcentage global. Ajoutez ensuite la TVA à 20 %, les débours (200 à 800 € selon la complexité) et, si applicable, la contribution de sécurité immobilière (0,10 % sur l’immobilier transmis).
Droits de succession et abattements 2026 selon le lien de parenté
Les frais de succession et notaire dépendent fortement du degré de parenté. Plus le lien est éloigné, plus la fiscalité est lourde.
Ligne directe, conjoint, frères et sœurs
En ligne directe (parent-enfant), l’abattement est de 100 000 € par enfant et par parent, renouvelable tous les 15 ans. Le barème progressif va ensuite de 5 % (jusqu’à 8 072 €) à 45 % (au-delà de 1 805 677 €). Le conjoint survivant et le partenaire de PACS sont totalement exonérés depuis la loi TEPA. Entre frères et sœurs, l’abattement n’est que de 15 932 € et le barème grimpe à 35 % puis 45 %.
Neveux, nièces et héritiers non parents
Pour les neveux et nièces, l’abattement tombe à 7 967 € et le taux unique est de 55 %. Pour les héritiers non parents (concubin, ami), l’abattement n’est que de 1 594 € et le taux atteint 60 %. Une omission d’actif comme un lingot d’or non déclaré dans une succession peut entraîner pénalités et réouverture du dossier.
Simulation frais de notaire succession : trois exemples chiffrés
Outil · Calculateur
Simulateur de frais de notaire succession 2026
Estimez en quelques secondes le coût total d'une succession : émoluments du notaire et droits successoraux selon le lien de parenté. Barème officiel 2026.
Rien ne vaut un cas concret pour mesurer l’impact réel du barème.
Succession de 150 000 € en ligne directe
Pour un enfant unique héritant de 150 000 € : émoluments d’attestation environ 920 € HT, déclaration de succession environ 740 € HT, soit ~2 000 € TTC en frais d’office. Droits de succession : 0 € après abattement de 100 000 €, le solde de 50 000 € étant taxé à 5-20 % soit environ 8 200 €.
Succession de 400 000 € entre frères et sœurs
Pour un frère unique héritant de 400 000 € : émoluments cumulés environ 4 800 € TTC. Droits : (400 000 − 15 932) × 35 % puis 45 % au-delà de 24 430 € de part taxable, soit environ 168 000 € de droits dus. La facture totale dépasse 172 000 €.
Comment réduire la facture du notaire et les droits dus
Plusieurs leviers légaux permettent d’alléger sensiblement la transmission, à condition d’anticiper.
Donations anticipées, démembrement et assurance-vie
La donation en pleine propriété bénéficie des mêmes abattements que la succession, renouvelables tous les 15 ans. Le démembrement (donation de la nue-propriété, conservation de l’usufruit) réduit l’assiette taxable selon l’âge du donateur. L’assurance-vie hors succession bénéficie d’un abattement de 152 500 € par bénéficiaire pour les versements avant 70 ans.
Négocier la remise sur émoluments au-delà de 100 000 €
Depuis le décret de 2020, le notaire peut consentir une remise commerciale sur la part d’émoluments correspondant à la tranche au-delà de 100 000 €, dans la limite de 20 %. Cette remise doit être négociée en amont et figurer dans la convention d’honoraires. Pour les successions à fort enjeu patrimonial, l’accompagnement d’un avocat spécialisé en droit du patrimoine permet d’arbitrer entre les différents outils et de sécuriser les choix.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.