Fiche chiffres et barèmesDossier Famille, succession et donation
Donation aux enfants : abattements 2026, montants et stratégies pour optimiser
Par Jérome Tessier Publié le
En 2026, chaque parent peut donner jusqu’à 100 000 € à chacun de ses enfants en franchise totale de droits de donation, et cet abattement se renouvelle tous les 15 ans. Cumulé avec le don familial de somme d’argent de 31 865 €, un couple peut ainsi transmettre jusqu’à 263 730 € à chaque enfant sans aucune fiscalité. Bien anticipée, la donation parent enfant reste le levier le plus efficace pour transmettre un patrimoine en douceur et alléger les futurs droits de succession.
Sommaire · 7 parties
Donation parent enfant : les abattements applicables en 2026
Le Code général des impôts prévoit un régime fiscal particulièrement favorable pour les transmissions entre parents et enfants. Ces abattements n’ont pas été modifiés par la loi de finances pour 2026 et restent identiques à ceux en vigueur depuis 2012, ce qui simplifie la planification patrimoniale sur le moyen et long terme.
L’abattement de 100 000 € par parent et par enfant
Chaque parent dispose d’un abattement personnel de 100 000 € applicable à chacun de ses enfants. Concrètement, un couple marié avec deux enfants peut transmettre 400 000 € (100 000 € x 2 parents x 2 enfants) sans payer un centime de droits. Cette franchise s’applique en une seule fois ou de manière fractionnée, sur tout type de bien : somme d’argent, actions, immobilier, parts de société. Au-delà du seuil, le barème progressif s’enclenche de 5 % à 45 %.
La règle des 15 ans : un compteur qui se remet à zéro
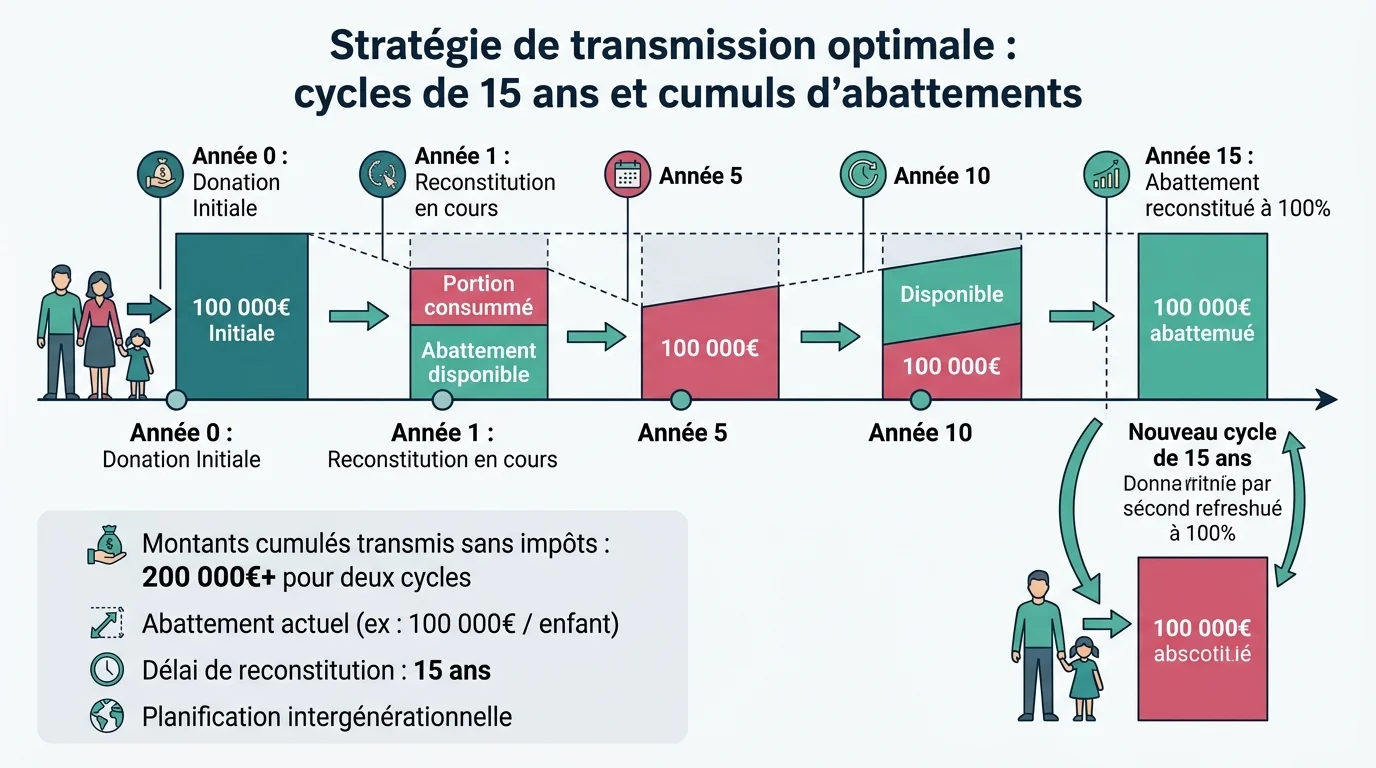
L’abattement de 100 000 € se reconstitue intégralement tous les 15 ans. Cette règle, codifiée à l’article 784 du CGI, est la clé d’une stratégie de transmission échelonnée. Un parent qui a donné 100 000 € à son enfant en 2010 retrouve donc l’intégralité de son abattement en 2025, et peut effectuer une nouvelle donation à hauteur de ce montant sans fiscalité. Anticiper, c’est gagner des cycles de 15 ans entiers, comme le rappellent souvent les notaires lors de la transmission d’entreprise familiale.
Les autres abattements familiaux à connaître
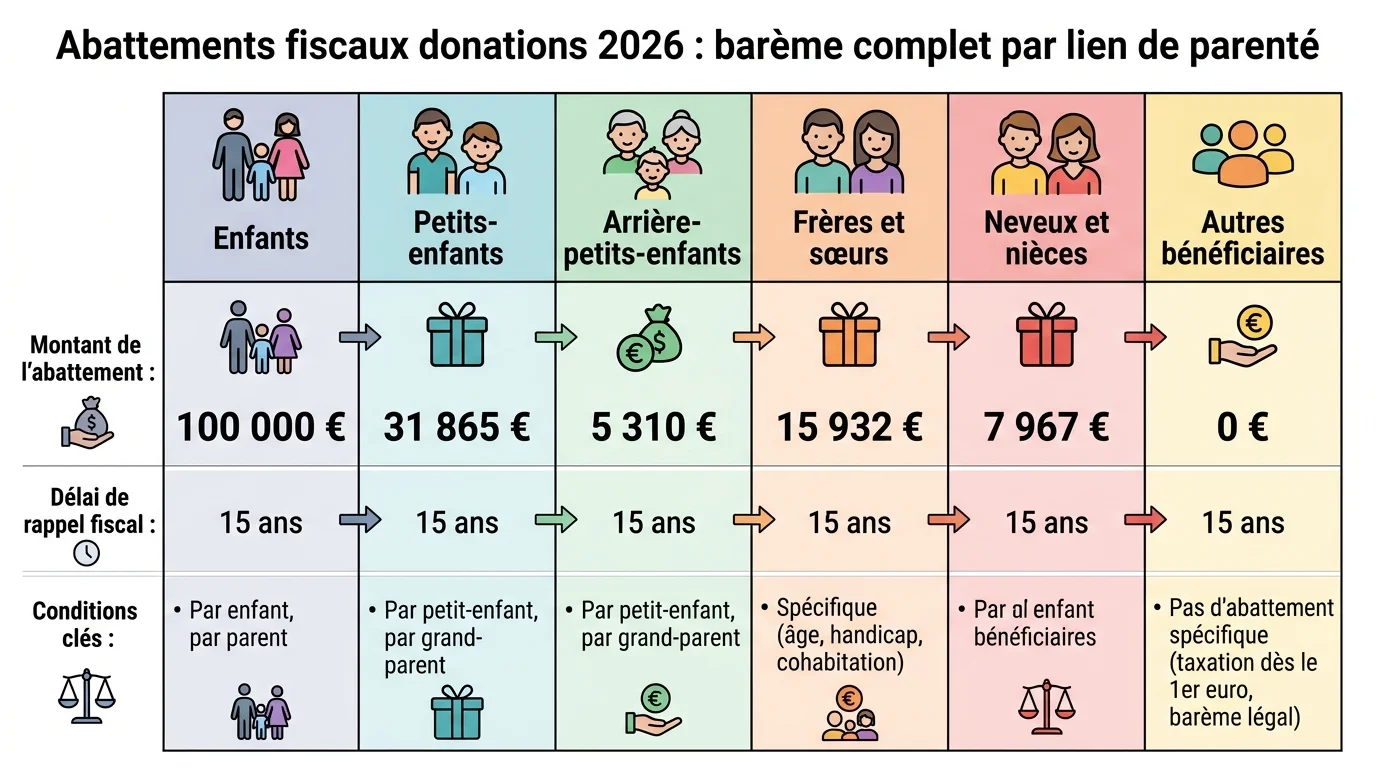
Au-delà du lien parent-enfant, le législateur a prévu des abattements spécifiques pour favoriser les transmissions intergénérationnelles et entre proches. Leur montant varie selon le degré de parenté avec le donataire.
Donation grand parent petit enfant : 31 865 € d’abattement
Pour une donation grand parent petit enfant, l’abattement s’élève à 31 865 € par grand-parent et par petit-enfant, également renouvelable tous les 15 ans. Une grand-mère et un grand-père peuvent donc donner ensemble 63 730 € à chacun de leurs petits-enfants en franchise. Cet abattement est cumulable avec celui dont bénéficient les parents : il permet de répartir intelligemment la transmission sur deux générations.
Donation arrière-grand-parent et donation entre collatéraux
L’abattement entre arrière-grand-parent et arrière-petit-enfant tombe à 5 310 €. Pour les transmissions latérales, comptez 15 932 € entre frères et sœurs et 7 967 € entre oncle/tante et neveu/nièce. Pour le conjoint ou partenaire de PACS, le seuil est de 80 724 €. Enfin, les personnes en situation de handicap bénéficient d’un abattement spécifique de 159 325 €, cumulable avec celui lié au lien de parenté.
Le don familial de somme d’argent : 31 865 € en plus
Outil · Calculateur
Calculez votre abattement de donation disponible
Outil informatif basé sur les abattements en vigueur en 2026. Ne remplace pas le conseil d'un notaire ou d'un avocat fiscaliste.
Le compteur des 15 ans court à compter de la déclaration fiscale (formulaire 2735 pour les dons manuels) ou de l'acte notarié.
Souvent appelé « don Sarkozy », le don familial de somme d’argent prévu à l’article 790 G du CGI donne un abattement supplémentaire de 31 865 €, parfaitement cumulable avec les abattements classiques. Trois conditions : le donateur doit avoir moins de 80 ans, le donataire doit être majeur (ou émancipé), et le don doit porter sur une somme d’argent (chèque, virement, espèces). Bien combiné, un parent de moins de 80 ans peut donc transmettre 131 865 € à son enfant en franchise totale, et un couple de grands-parents 127 460 € à chaque petit-enfant majeur.
Donation manuelle, notariée, donation-partage : quelle forme choisir ?
La donation manuelle, simple remise de main à main, convient aux sommes d’argent et biens meubles, mais doit être déclarée à l’administration fiscale via le formulaire 2735. La donation notariée devient obligatoire pour les biens immobiliers et fortement recommandée pour les montants importants : elle fige la valeur du bien, sécurise l’opération et permet d’organiser les modalités (charges, conditions, droit de retour). La donation-partage, particulièrement adaptée aux familles avec plusieurs enfants, possède un avantage majeur : la valeur des biens est figée au jour de la donation, ce qui évite les conflits ultérieurs au moment de la succession et stabilise les équilibres entre héritiers, dans le respect de la réserve héréditaire.
Démembrement de propriété : transmettre plus en payant moins
Le démembrement consiste à séparer la nue-propriété (transmise à l’enfant) de l’usufruit (conservé par le parent). L’avantage fiscal est double : les droits de donation sont calculés uniquement sur la valeur de la nue-propriété, déterminée selon le barème fiscal de l’article 669 du CGI en fonction de l’âge de l’usufruitier. À 60 ans, la nue-propriété est 60 % de la valeur du bien ; à 70 ans, 70 %. Au décès du parent, l’usufruit s’éteint automatiquement et l’enfant récupère la pleine propriété sans aucun droit supplémentaire à régler. Cette stratégie est particulièrement efficace pour la transmission immobilière ou de portefeuilles titres.
Donation grand parent petit enfant et stratégies de saut de génération
Le saut de génération consiste à privilégier la donation grand parent petit enfant plutôt que la donation classique vers les enfants. L’intérêt est double : on utilise un abattement supplémentaire de 31 865 € par couple grand-parent / petit-enfant, et on évite une double taxation (lors de la transmission parent puis grand-parent vers petit-enfant). Cette stratégie suppose toutefois l’accord des enfants intermédiaires, qui peuvent renoncer à leur part par une donation-partage transgénérationnelle. Les familles fortunées y recourent fréquemment pour préserver la dynamique patrimoniale sur trois générations.
Erreurs courantes et conseils pour optimiser sa donation
Trois pièges reviennent régulièrement. D’abord, oublier de déclarer la donation manuelle : le point de départ des 15 ans court à compter de la déclaration, pas du don lui-même. Ensuite, négliger le rapport civil à la succession : sauf donation-partage, les donations sont rapportées à la succession pour assurer l’égalité entre héritiers. Enfin, dépouiller son patrimoine sans conserver de réserve : il faut maintenir des revenus suffisants pour ses besoins futurs (dépendance, santé). Le bon réflexe consiste à dresser un inventaire patrimonial complet, à calculer ses besoins à 15 et 25 ans, puis à étaler les donations en utilisant pleinement chaque cycle d’abattement. Un avocat fiscaliste ou un notaire saura calibrer la stratégie en fonction de la composition familiale et de la nature des biens à transmettre.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.