Fiche chiffres et barèmesDossier Travail et contrat de travail
Cumul emploi-retraite 2027 : plafonds, nouvelles règles et calcul de votre droit
Par Jérome Tessier Publié le
Le cumul emploi-retraite 2027 marque un durcissement majeur du dispositif. Dès le 1er janvier 2027, le système quitte la logique de plafond mensuel pour une mécanique pilotée par l’âge du retraité, avec trois tranches distinctes. Cet article décrypte les anciennes règles encore applicables jusqu’à fin 2026, la réforme issue de la LFSS 2026, et vous propose un calculateur pour estimer votre revenu cumulable selon votre régime.
Sommaire · 6 parties
Cumul emploi retraite 2027 : ce que change la nouvelle réforme
Outil · Calculateur
Calculateur de cumul emploi-retraite
Estimez votre revenu cumulable maximum selon votre situation et votre régime.
Tableau des règles par régime
Sélectionnez un régime pour voir les règles spécifiques.
La loi de financement de la sécurité sociale pour 2026 (loi n°2025-1403) modifie en profondeur les conditions du cumul emploi-retraite à compter du 1er janvier 2027. Le dispositif abandonne la complexité des trimestres cotisés et du dernier salaire pour se piloter quasi exclusivement par l’âge de l’assuré. L’objectif affiché : décourager le recours au cumul avant l’âge légal et inciter les seniors à prolonger leur activité au-delà de 67 ans. Attention : les pensions liquidées avant le 31 décembre 2026 restent intégralement soumises aux anciennes règles, plus favorables dans la majorité des cas. Si vous réfléchissez à cumuler emploi et retraite, le calendrier de votre départ devient un paramètre stratégique.
Cumul intégral et cumul plafonné : les règles en vigueur jusqu’à fin 2026
Avant la réforme, deux dispositifs coexistent. Le cumul intégral permet d’additionner sans limite votre pension de retraite et vos revenus d’activité. À défaut, le cumul plafonné s’applique avec une enveloppe maximale.
Conditions du cumul intégral et délai de 6 mois
Pour bénéficier du cumul intégral, vous devez avoir liquidé l’ensemble de vos retraites obligatoires (de base et complémentaires) et bénéficier du taux plein, soit par les trimestres requis, soit à 67 ans automatiquement. Si vous reprenez une activité chez votre ancien employeur, un délai de carence de 6 mois s’impose : avant ce délai, votre pension de base est suspendue. Vous pouvez en revanche commencer immédiatement chez un nouvel employeur. Cette stratégie de transition est souvent évoquée dans les démarches pour préparer sa retraite de façon progressive.
Plafond cumul emploi retraite en cumul partiel
Si vous ne remplissez pas les conditions du cumul intégral, le plafond cumul emploi retraite correspond au plus avantageux entre votre dernier salaire mensuel brut d’activité et 160 % du SMIC en vigueur au 1er janvier, soit 2 916,85 € bruts par mois en 2026. Tout dépassement de ce seuil entraîne une réduction de votre pension de base à due concurrence. Concrètement, si la somme pension + nouveau salaire excède le plafond, l’excédent est déduit de votre retraite.
Trois tranches d’âge à partir du 1er janvier 2027
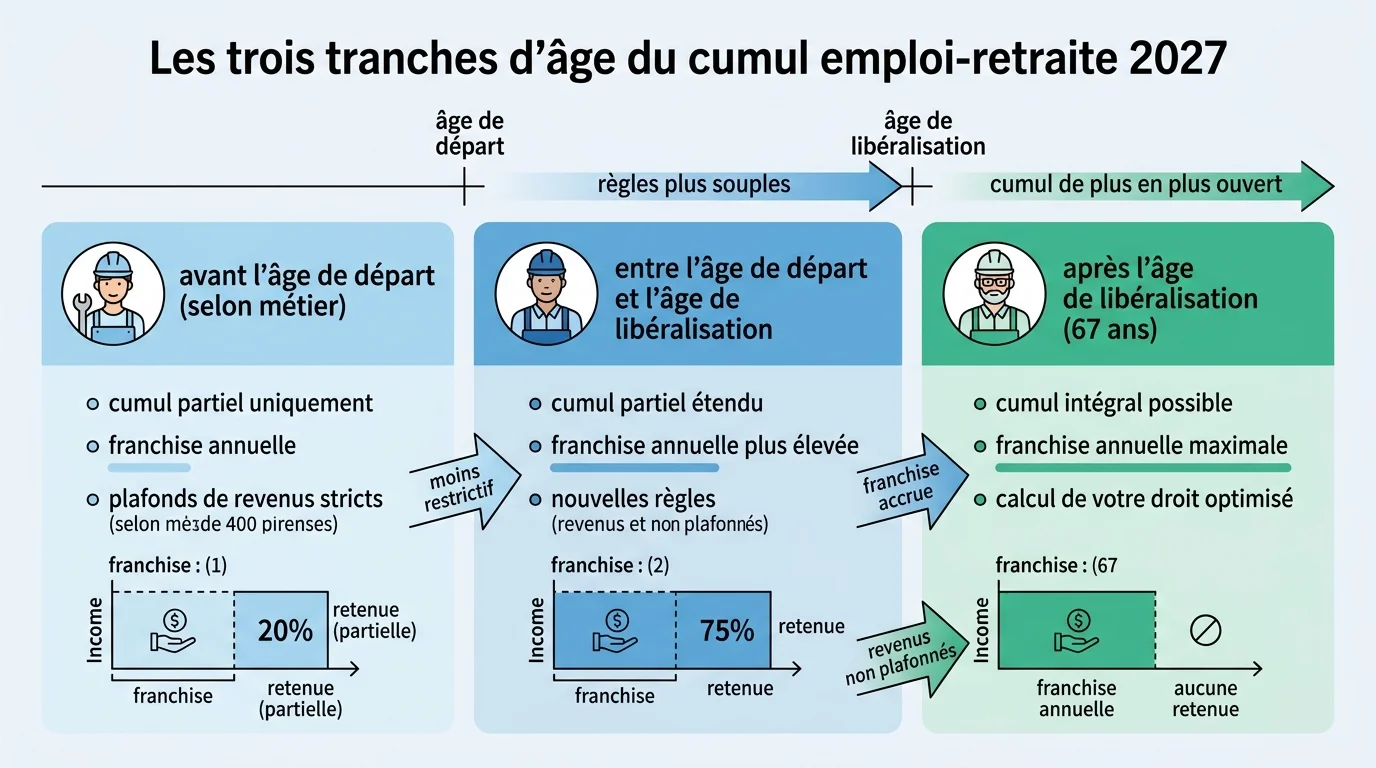
La réforme bouleverse la grille de lecture. La logique du plafond mensuel cède la place à un calendrier par âge.
Cumul emploi-retraite plafond à ne pas dépasser après 64 ans
Avant l’âge légal (62 à 64 ans selon génération), aucun cumul n’est possible : chaque euro de revenu d’activité est déduit de votre pension. Entre l’âge légal et 67 ans, le cumul est partiel avec une franchise annuelle de 7 000 € bruts ; au-delà, 50 % du dépassement est retranché de la pension. Le cumul emploi-retraite plafond à ne pas dépasser devient donc strict pour cette tranche. À 67 ans, le cumul redevient totalement libre, sans plafond, et le délai de 6 mois chez l’ancien employeur disparaît.
Régime général, fonction publique, indépendants : règles spécifiques
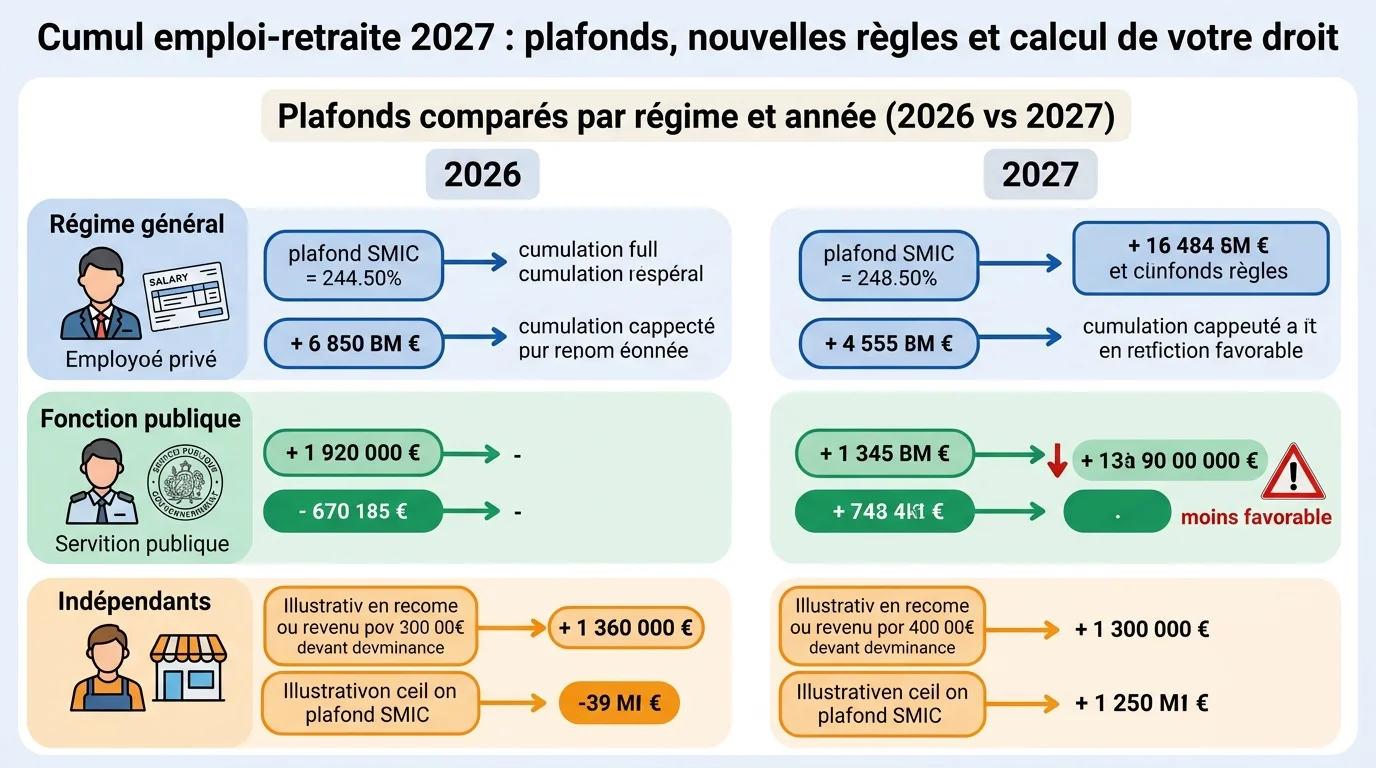
Chaque régime applique sa déclinaison. Au régime général (CNAV + Agirc-Arrco), le plafond 2026 reste 160 % du SMIC ou le dernier salaire. Pour les fonctionnaires retraités relevant du SRE ou de la CNRACL, le plafond partiel correspond au tiers du montant brut de la pension majoré de la moitié du SMIC (environ 878 € en 2026), un calcul nettement moins favorable que dans le privé. Les indépendants (SSI, ex-RSI, Cipav) bénéficient de règles similaires au régime général, avec une attention particulière à la radiation préalable des registres professionnels avant toute reprise sous statut différent.
Cotisations créatrices de droits et seconde pension
Depuis le 1er janvier 2023, les cotisations versées en situation de cumul emploi-retraite intégral génèrent une seconde pension. Cette pension supplémentaire, plafonnée à 5 % du plafond annuel de la sécurité sociale, est liquidée lors de la cessation définitive d’activité. À partir de 2027, ce plafonnement de 5 % est supprimé pour les actifs de 67 ans et plus en cumul intégral : les droits acquis sont alors illimités. En revanche, dans la tranche 64-67 ans en cumul partiel, aucun nouveau droit ne sera créé.
Déclaration à la caisse et obligations pratiques
Quel que soit votre régime, vous devez informer votre caisse de retraite par écrit dans le mois suivant la reprise d’activité. Le dossier comprend généralement l’identité du nouvel employeur, la date et nature de l’activité, et le montant prévisionnel des revenus. Un défaut de déclaration peut entraîner la suspension de la pension et le remboursement des sommes indûment perçues. En cas de doute sur votre situation ou de litige avec un employeur, consultez un avocat en droit social avant d’engager toute démarche.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.