Guide pratiqueDossier Travail et contrat de travail
PEE : déblocage anticipé, fiscalité et cas concrets pour récupérer son épargne
Par Jérome Tessier Publié le
Le plan epargne entreprise (PEE) bloque vos versements pendant 5 ans, mais la loi prévoit 11 cas de déblocage anticipé qui permettent de récupérer votre épargne sans pénalité. Mariage, naissance du 3e enfant, achat de résidence principale, rupture du contrat de travail ou violences conjugales : chaque situation ouvre une fenêtre de 6 mois pour déposer la demande. À la sortie, vos gains restent exonérés d’impôt sur le revenu mais subissent 17,2 % de prélèvements sociaux sur les plus-values.
Outil · Test
Cochez votre situation. La loi prévoit 11 cas de déblocage anticipé.
Sommaire · 6 parties
Comprendre le plan epargne entreprise et son blocage 5 ans
Le PEE est un dispositif d’épargne salariale collectif, alimenté par vos versements volontaires, votre intéressement, votre participation et, point clé, l’abondement de votre employeur. Cet abondement peut atteindre 300 % de votre versement personnel, dans la limite annuelle de 8 % du Plafond annuel de la Sécurité sociale, soit environ 3 845 € par an et par bénéficiaire. C’est ce levier qui fait du PEE l’un des placements les plus rentables disponibles aux salariés.
Versements salariaux, abondement employeur et plafonds
Vos versements volontaires sont plafonnés à 25 % de votre rémunération brute annuelle. L’intéressement et la participation, eux, ne sont pas inclus dans ce plafond et peuvent être versés en plus. Les sommes sont investies dans des fonds communs de placement d’entreprise (FCPE), souvent diversifiés entre actions, obligations et monétaire.
Pourquoi l’épargne est-elle bloquée pendant 5 ans ?
Le blocage de 5 ans est la contrepartie de l’exonération fiscale. Le législateur a voulu favoriser une épargne longue, capable de financer l’économie productive. Sans ce blocage, l’avantage fiscal serait assimilé à un simple complément de salaire, comme le rappelle notre dossier sur le droit du travail entre employeur et salarié. Le délai démarre au 1er janvier de l’année suivant chaque versement, ce qui crée un échelonnement automatique.
Les 11 cas de deblocage plan epargne entreprise prévus par la loi
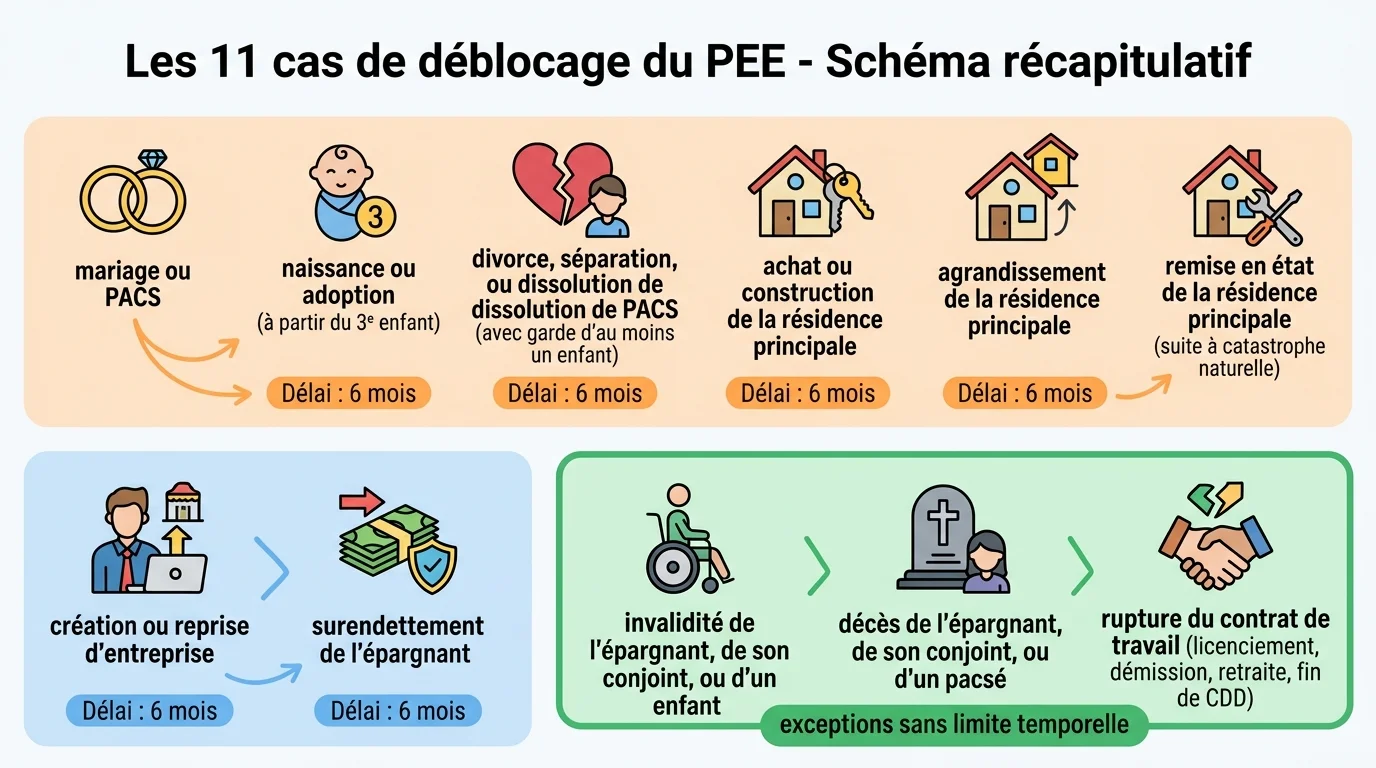
L’article R3324-22 du Code du travail liste limitativement les situations permettant de récupérer son PEE avant la fin du blocage. Toute autre raison, même légitime, est rejetée par le gestionnaire du plan.
Événements familiaux : mariage, naissance, divorce, décès
Le mariage ou la conclusion d’un PACS, la naissance ou l’adoption d’un troisième enfant (et chaque suivant), le divorce, la séparation ou la dissolution d’un PACS lorsque le salarié conserve la garde d’au moins un enfant mineur, le décès du salarié, de son conjoint ou de son partenaire de PACS, l’invalidité (taux d’incapacité d’au moins 80 %) du salarié, de son conjoint ou d’un enfant, et depuis 2024 les violences conjugales reconnues par décision judiciaire : ces six premiers cas couvrent l’essentiel des bouleversements familiaux.
Logement, création d’entreprise et rupture de contrat
Côté patrimoine et activité professionnelle, le déblocage est ouvert pour l’acquisition, la construction ou l’agrandissement de la résidence principale, la remise en état du logement après catastrophe naturelle, la création ou la reprise d’une entreprise par le salarié, son conjoint ou ses enfants, le surendettement constaté par la commission Banque de France, et la rupture du contrat de travail (licenciement, démission, fin de CDD ou rupture conventionnelle). Cette dernière cause est de loin la plus utilisée. Si vous traversez une fin de contrat, lisez aussi nos conseils sur les pièges à éviter lors d’une rupture conventionnelle pour ne pas perdre l’avantage.
Comment faire une demande de déblocage anticipé ?
La procédure est simple mais formaliste. Le salarié doit adresser un formulaire de demande à l’organisme gestionnaire du PEE, accompagné des pièces justificatives correspondant au cas invoqué.
Délai de 6 mois et justificatifs à fournir
Vous disposez de 6 mois à compter de l’événement déclencheur pour déposer votre demande. Passé ce délai, le déblocage devient impossible pour ce motif, et l’épargne reste bloquée jusqu’au terme normal. Trois exceptions : invalidité, décès et rupture du contrat de travail, qui peuvent être invoquées à tout moment. Les justificatifs varient : acte de mariage, livret de famille, jugement de divorce, attestation notariée d’achat, certificat médical d’invalidité, attestation Pôle emploi ou solde de tout compte.
Erreurs fréquentes qui bloquent le dossier
Trois erreurs reviennent constamment : déposer la demande après les 6 mois, fournir un compromis de vente non signé chez le notaire au lieu de l’acte définitif, ou demander un déblocage partiel sur un montant supérieur au capital débloquable. Le gestionnaire débloque la totalité du PEE en une seule fois, jamais en plusieurs tranches.
Plan epargne entreprise fiscalité : ce que vous gardez vraiment
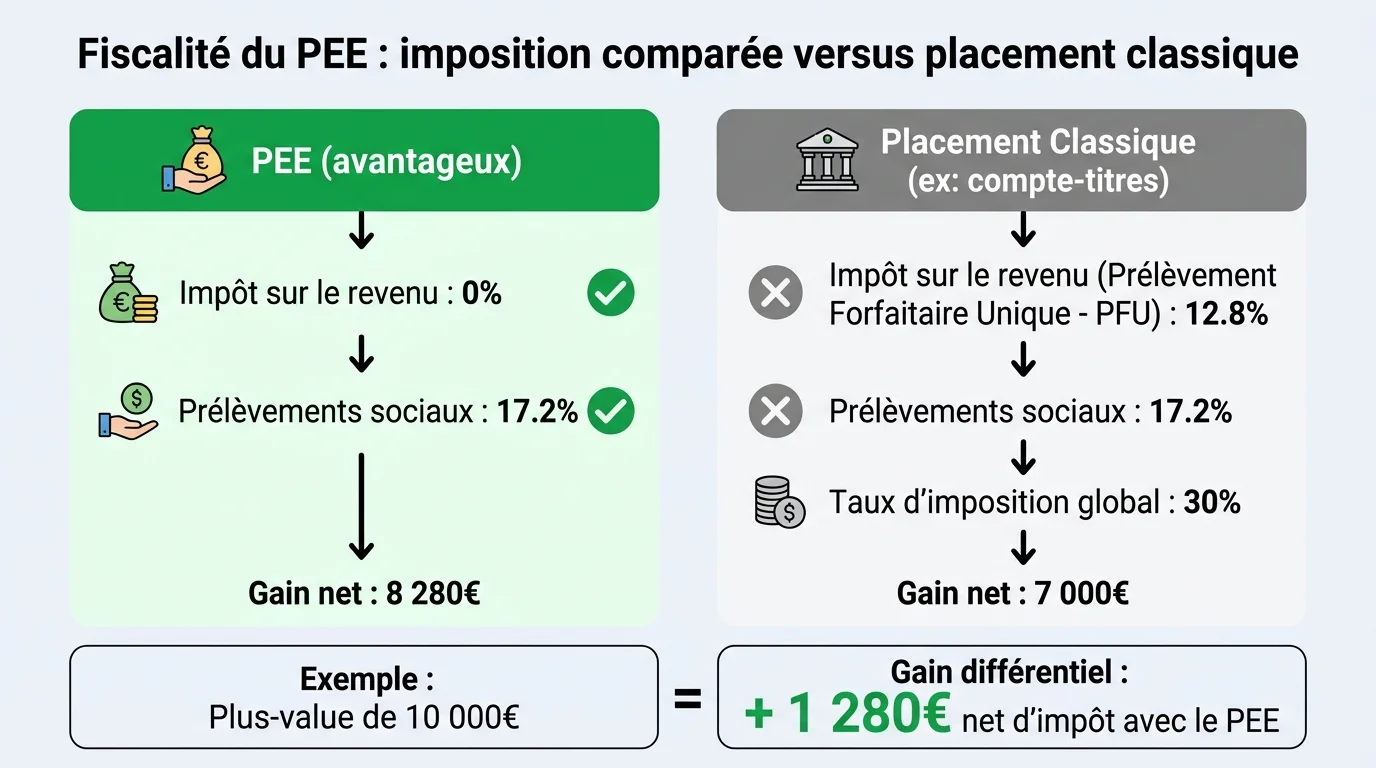
L’attractivité du PEE repose sur un régime fiscal très favorable, à condition de respecter le blocage ou de sortir via un cas autorisé.
Exonération d’impôt sur le revenu à la sortie
Tant à l’entrée qu’à la sortie, les sommes versées sur le PEE échappent totalement à l’impôt sur le revenu : intéressement, participation, abondement employeur et plus-values réalisées dans le plan. C’est l’avantage central par rapport à un placement classique, où chaque gain est imposé au barème ou au PFU de 30 %.
Prélèvements sociaux de 17,2 % sur les plus-values
Seules les plus-values nettes (différence entre le capital sorti et la somme totale versée) supportent les prélèvements sociaux au taux de 17,2 % (CSG 9,2 %, CRDS 0,5 %, prélèvement de solidarité 7,5 %). Le capital initial, lui, n’est jamais taxé. Sur 10 000 € de plus-value, vous conservez donc 8 280 €, contre 7 000 € sur un compte-titres ordinaire soumis au PFU.
Cas concrets : combien récupère-t-on selon sa situation ?
Un salarié qui a versé 2 000 € par an pendant 5 ans, abondé à 100 %, avec 4 % de performance annuelle, dispose à la sortie d’environ 23 100 € pour 10 000 € versés. La plus-value de 3 100 € (déduction faite de l’abondement employeur de 10 000 €) subit 533 € de prélèvements sociaux. Gain net : 22 567 €. Sans PEE, le même effort d’épargne aurait produit moins de 11 200 €.
Que faire si l’employeur ou le gestionnaire refuse le déblocage ?
Le refus doit être motivé par écrit. Si le motif tient à un justificatif manquant, complétez le dossier. Si le gestionnaire estime que le cas légal n’est pas caractérisé, vous pouvez saisir le médiateur de l’AMF puis, en dernier recours, le tribunal judiciaire. Un avocat en droit social vérifiera la conformité du règlement de plan et la qualification de votre événement déclencheur.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.