Fiche chiffres et barèmesDossier Impôts et fiscalité
LMNP 2026 : nouvelle fiscalité, plafond 23 000€ et déclaration
Par Jérome Tessier Publié le
Le statut de loueur en meublé non professionnel (LMNP) reste en 2026 l’un des cadres les plus avantageux pour investir dans l’immobilier locatif, mais deux réformes le transforment en profondeur. D’un côté, les plafonds du micro-BIC ont été revalorisés et le seuil de 23 000 € continue de séparer le LMNP du LMP ; de l’autre, la loi de finances 2025 réintègre désormais les amortissements dans le calcul de la plus-value lors de la revente. Cet article fait le point sur les chiffres à jour et vous aide à arbitrer entre micro-BIC et régime réel. Les informations ci-dessous sont données à titre indicatif : pour votre situation précise, consultez un expert-comptable ou l’administration fiscale.
Sommaire · 4 parties
LMNP 2026 : conditions du statut et seuil de 23 000 €
Le LMNP désigne la location d’un logement garni de meubles suffisants pour permettre au locataire d’y vivre normalement. Fiscalement, les loyers ne relèvent pas des revenus fonciers (comme la location nue) mais des bénéfices industriels et commerciaux (BIC), ce qui ouvre des mécanismes spécifiques comme l’amortissement. Encore faut-il rester sous les seuils qui distinguent le loueur non professionnel du loueur professionnel.
LMNP ou LMP : où se situe la frontière ?
La bascule vers le statut de loueur en meublé professionnel (LMP) intervient lorsque les deux conditions suivantes sont réunies en même temps :
- les recettes annuelles de location meublée de l’ensemble du foyer fiscal dépassent 23 000 € ;
- ces recettes excèdent les autres revenus d’activité du foyer (salaires, autres BIC, etc.).
Tant qu’au moins une de ces deux conditions n’est pas remplie, vous conservez le statut LMNP en 2026. La distinction n’est pas cosmétique : le LMP entraîne l’affiliation aux cotisations sociales des indépendants et un régime de plus-value différent. Le seuil de 23 000 € s’apprécie au niveau du foyer, tous biens meublés confondus.
Quels logements peuvent être loués en meublé ?
Le logement doit comporter l’ensemble du mobilier nécessaire à une occupation immédiate : literie, plaques de cuisson, réfrigérateur, vaisselle, table, sièges, rangements, luminaires et matériel d’entretien. La liste réglementaire s’applique aux locations meublées à usage de résidence principale. Selon la durée et la nature de la location, on distingue notamment :
- la location meublée classique de longue durée (résidence principale du locataire) ;
- le meublé de tourisme classé et les chambres d’hôtes ;
- le meublé de tourisme non classé (location saisonnière type courte durée).
Cette catégorisation est déterminante car, depuis les réformes récentes, chaque type de meublé se voit appliquer un plafond et un taux d’abattement différents au micro-BIC.
Micro-BIC ou régime réel : quel régime fiscal choisir ?
Outil · Calculateur
Simulateur LMNP 2026 : micro-BIC ou réel ?
Estimez votre base imposable dans chaque régime à partir de vos chiffres. Résultat indicatif, hors calcul du taux d'imposition personnel.
Simulation indicative fondée sur les plafonds et abattements 2026. Elle ne remplace pas l'avis d'un expert-comptable ni les informations de l'administration fiscale.
En LMNP, deux régimes d’imposition coexistent. Le micro-BIC applique un abattement forfaitaire censé couvrir vos charges, sans comptabilité détaillée. Le régime réel déduit vos charges pour leur montant exact et permet d’amortir le bien. Le bon choix dépend du poids réel de vos charges et de votre amortissement par rapport à l’abattement forfaitaire.
Le micro-BIC et ses nouveaux plafonds 2026
Le micro-BIC s’applique automatiquement tant que vos recettes restent sous le plafond correspondant à votre activité. Dans le cadre de la revalorisation triennale des seuils micro (période 2026-2028), le plafond des prestations de services a été relevé d’environ 7,6 %. Voici les valeurs applicables en 2026 :
| Type de location meublée | Plafond de recettes 2026 | Abattement micro-BIC |
|---|---|---|
| Location meublée classique (longue durée) | 83 600 € | 50 % |
| Meublé de tourisme classé et chambres d’hôtes | 83 600 € | 50 % |
| Meublé de tourisme non classé | 15 000 € | 30 % |
Deux évolutions marquent une nette baisse d’avantage pour la location saisonnière : l’abattement du meublé de tourisme non classé est tombé à 30 % (contre 50 % auparavant) avec un plafond limité à 15 000 €, et celui du meublé classé a été ramené à 50 % (contre 71 % auparavant). Un dépassement de plafond sur une seule année ne fait pas automatiquement basculer au réel : la sortie du micro n’est obligatoire qu’après un dépassement constaté sur deux années consécutives. Ces montants peuvent évoluer, vérifiez-les auprès de l’administration fiscale au moment de votre déclaration.
Le régime réel et l’amortissement du bien
Le régime réel, obligatoire au-delà des plafonds et accessible sur option en dessous, permet de déduire vos charges pour leur montant réel. C’est souvent le régime le plus avantageux dès que vos charges et votre amortissement dépassent le taux d’abattement forfaitaire. Parmi les charges déductibles au réel figurent :
- les intérêts d’emprunt et frais de dossier ;
- la taxe foncière et les charges de copropriété non récupérables ;
- les primes d’assurance (PNO, loyers impayés) ;
- les frais de gestion, de comptabilité et d’expert-comptable ;
- les travaux d’entretien et de réparation.
L’atout central du réel reste l’amortissement : la valeur du bâti et du mobilier est déduite chaque année sur sa durée d’usage, ce qui réduit fortement, voire annule, le résultat imposable pendant de nombreuses années. Attention toutefois : chaque dépense doit être justifiée, ce qui suppose une gestion rigoureuse des pièces comptables. Pour bien conserver vos justificatifs, notre guide sur le choix entre facture et ticket de caisse en LMNP détaille les bonnes pratiques. Le simulateur ci-dessous vous aide à comparer rapidement les deux régimes à partir de vos propres chiffres.
Réforme de la fiscalité lmnp 2025 : la plus-value à la revente
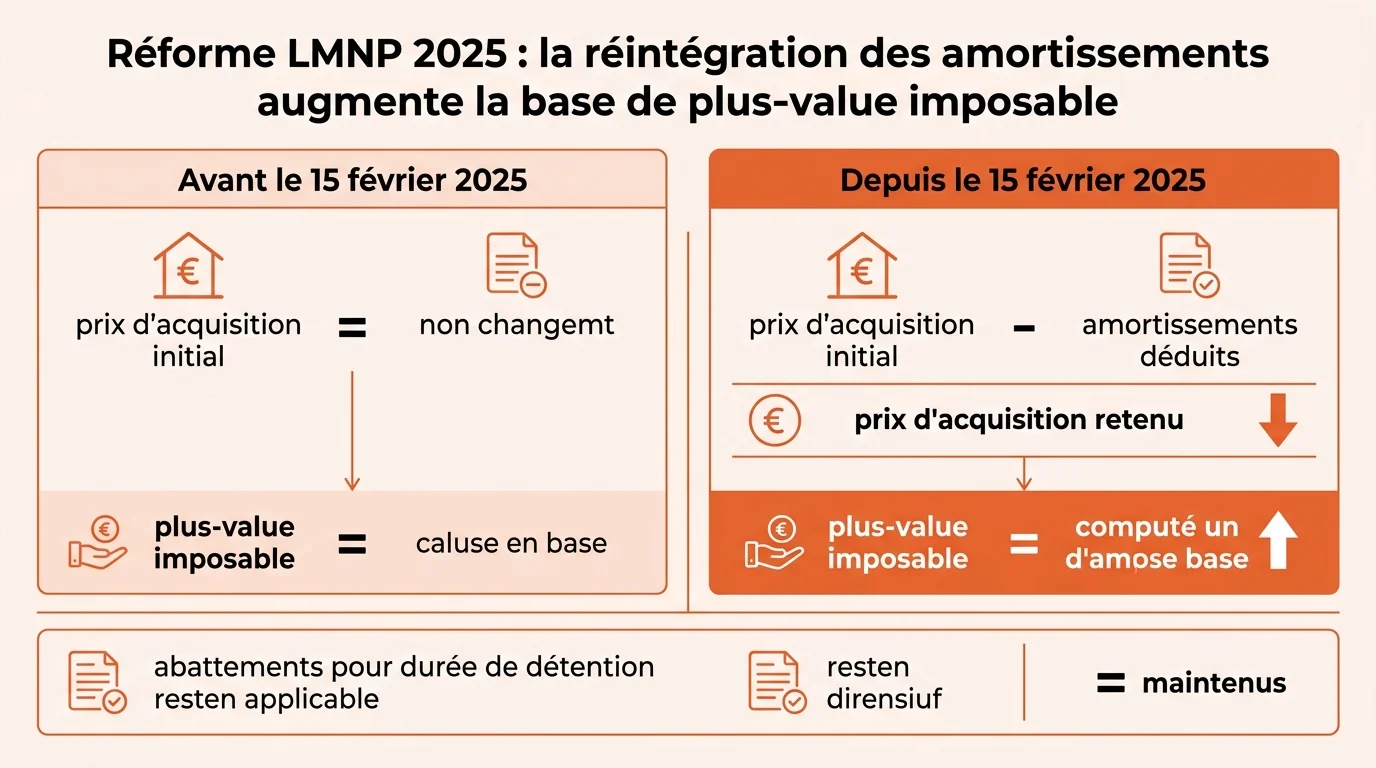
C’est le changement le plus lourd de conséquences pour les investisseurs au régime réel. Jusqu’en février 2025, les amortissements déduits pendant la location n’étaient pas repris lors de la vente : la plus-value se calculait sur la différence entre prix de vente et prix d’achat, sans tenir compte de l’avantage fiscal obtenu année après année. La réforme issue de la loi de finances change cet équilibre.
La réintégration des amortissements expliquée
La loi n° 2025-127 du 14 février 2025 a modifié l’article 150 VB du Code général des impôts. Désormais, pour calculer la plus-value imposable d’un LMNP au réel, le prix d’acquisition retenu est diminué du montant des amortissements déduits pendant la période de location. Concrètement, la base taxable augmente et l’impôt sur la plus-value grimpe. Cette règle s’applique aux cessions réalisées à compter du 15 février 2025, y compris pour des amortissements pratiqués les années antérieures.
| Élément | Avant réforme | Depuis le 15 février 2025 |
|---|---|---|
| Prix d’acquisition retenu | Prix d’achat inchangé | Prix d’achat diminué des amortissements déduits |
| Assiette de plus-value | Plus faible | Plus élevée |
| Abattements pour durée de détention | Maintenus | Maintenus (mais sur une base plus large) |
Les abattements pour durée de détention restent applicables : l’exonération d’impôt sur le revenu est acquise après 22 ans de détention, et celle des prélèvements sociaux après 30 ans. Ils s’appliquent toutefois sur une assiette désormais plus élevée. Un investisseur qui a amorti son bien pendant quinze ans peut donc voir sa plus-value imposable augmenter sensiblement. La transmission du patrimoine mérite ici une vraie stratégie ; nos analyses sur la SCI familiale pour transmettre son patrimoine peuvent utilement compléter votre réflexion.
Qui échappe à la réintégration ?
La réforme ne concerne pas tous les loueurs. Plusieurs situations restent en dehors du mécanisme de réintégration :
- les loueurs au micro-BIC, qui ne pratiquent aucun amortissement ;
- les résidences de services gérées visées par le texte (résidences étudiantes, seniors, établissements type EHPAD) ;
- la transmission par donation ou succession, qui purge la plus-value latente.
Sur ce dernier point, anticiper la transmission peut s’avérer déterminant : les abattements sur les donations aux enfants en 2026 constituent un levier à étudier avec un professionnel. Compte tenu de la technicité de ces règles, faites valider tout projet de cession ou de donation par un expert-comptable ou un notaire.
Comment déclarer vos revenus de location meublée en 2026 ?
La déclaration dépend du régime choisi. Au micro-BIC, vous reportez simplement le montant brut de vos recettes sur la déclaration complémentaire de revenus (formulaire 2042 C PRO) : l’administration applique elle-même l’abattement forfaitaire correspondant à votre type de meublé. Aucune liasse comptable n’est requise.
Au régime réel, la démarche est plus lourde. Vous devez tenir une comptabilité, établir une liasse fiscale (formulaires 2031 et annexes) et reporter le résultat sur la 2042 C PRO. Un numéro SIRET est nécessaire dès le démarrage de l’activité, à obtenir via le guichet des formalités des entreprises. Les principales étapes sont :
- déclarer le début d’activité pour obtenir un SIRET ;
- choisir le régime d’imposition (micro-BIC ou réel) et, le cas échéant, se déterminer pour le réel ;
- tenir la comptabilité et calculer les amortissements au réel ;
- transmettre la liasse fiscale puis reporter le résultat sur la déclaration de revenus.
Compte tenu de la complexité du régime réel et des évolutions récentes sur les plus-values, l’accompagnement par un expert-comptable est vivement recommandé. Les chiffres, plafonds et règles présentés ici valent pour 2026 et peuvent être modifiés par une prochaine loi de finances : vérifiez toujours l’information à jour auprès de l’administration fiscale avant de déclarer.
Et ensuite ?
Les leçons qui prolongent celle-ci, avec leur outil.